サッシ会社 M&A 事例を調べるとき、買収金額や売上高だけを追っても、地域の施工会社が持つ本当の価値は見えてきません。現場を知る人が確認したいのは、「誰から最初の電話が入るのか」「現調と採寸を誰が行うのか」「納まりを判断できる職人は何人いるのか」「指定された日時に製品を届け、建物を傷めずに取り付け、調整と引き渡しまで完了できるのか」といった、日々の仕事の流れです。地域サッシ会社の価値は、工務店や建設会社との継続口座、職人の技能、仕入先との関係、施工車両と倉庫、短納期対応、クレームを収める力が一体となって生まれます。
本稿では、室谷トーヨー住器の買収について、MARR掲載の買収報道と、その後のアベルコ公式合併公告を手掛かりに、サッシ施工会社の譲渡で何を見落としてはいけないかを整理します。確認できる事実は、公開資料に記載された範囲に限定します。そのうえで、商圏、職人、取引先、施工品質、許認可、在庫、車両、工事台帳、保証対応をどう評価し、買収後にどの順番で引き継ぐかを、一般化した実務分析として解説します。個別会社の非公開の譲渡価格、譲渡理由、交渉経緯、利益構造について、推測を事実のように述べることはしません。
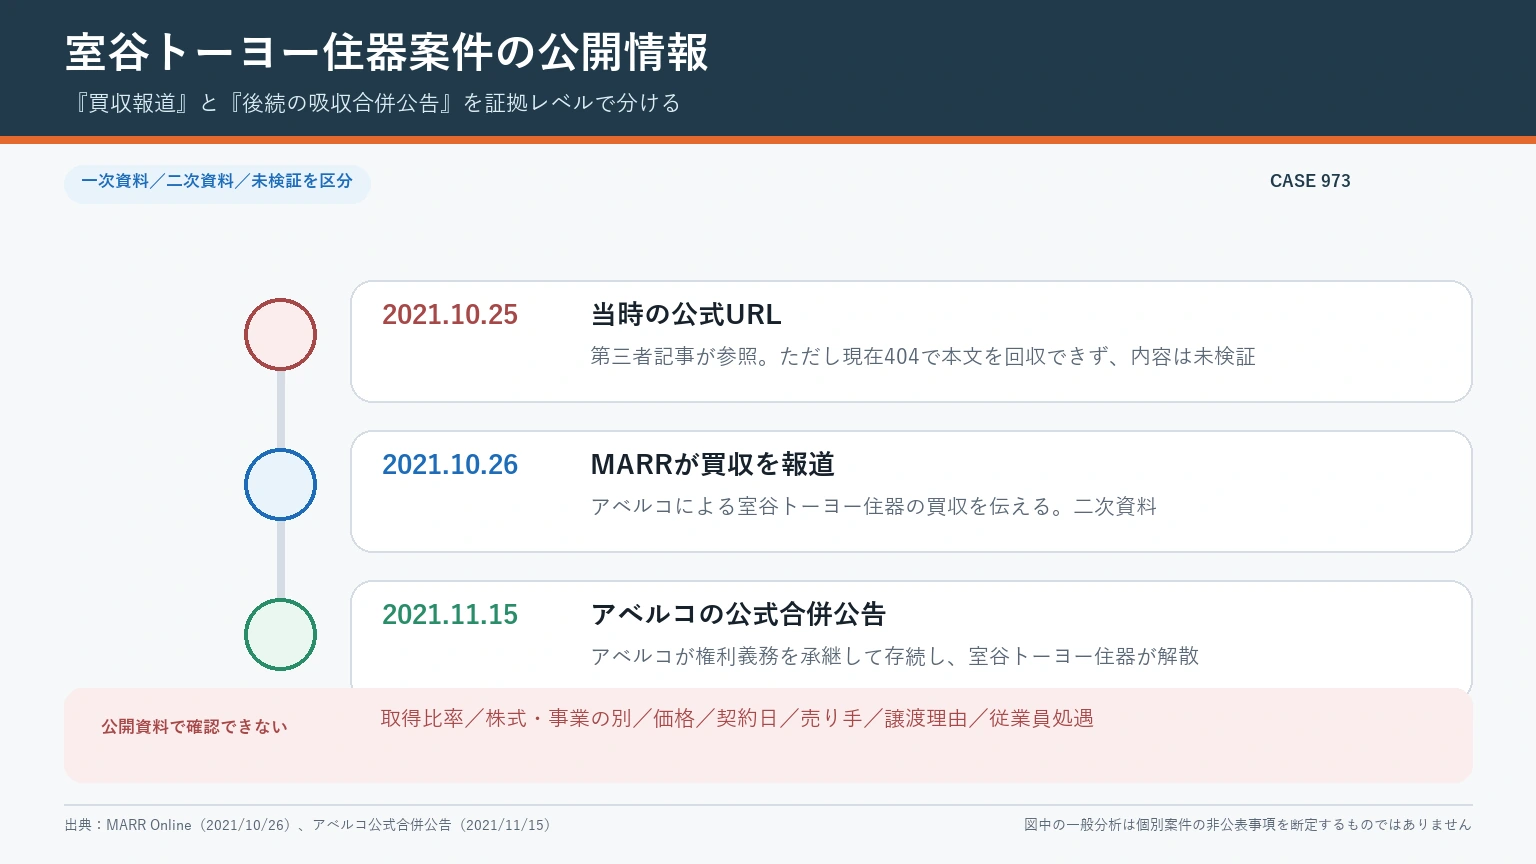
室谷トーヨー住器の買収:公開資料で確認できる事実サマリー
| 確認項目 | 公開資料で確認できる内容 | 読み取る際の注意 |
|---|---|---|
| 買い手側 | アイナボホールディングス傘下の株式会社アベルコ | 買い手グループは住宅設備・建材の販売と工事を展開しています。 |
| 対象会社 | 有限会社室谷トーヨー住器 | 公開情報では千葉県市川市に所在し、サッシ取付工事を手掛ける会社として紹介されています。 |
| 公表された出来事 | MARR Onlineは2021年10月、アベルコによる買収を報じています。 | 記事は取引の存在を確認する参考資料であり、詳細条件は別資料と照合して読む必要があります。 |
| その後の組織再編 | アベルコの公式合併公告では、アベルコが室谷トーヨー住器の権利義務を承継して存続し、室谷トーヨー住器が解散する吸収合併が公告されています。 | 公告日は2021年11月15日。買収後の統合手法を考える重要な手掛かりです。 |
| 買収価格・個別条件 | 本稿で確認した公開資料からは特定できません。 | 金額、表明保証、役員処遇、従業員条件を推測で補いません。 |
| 売り手の動機 | 本稿で確認した公開資料からは特定できません。 | 後継者問題などを一般論として検討することはできますが、この事例の事実とは扱いません。 |
取引の入口となる情報は、MARR OnlineのM&A速報で確認できます。買収後の法的な統合については、アベルコの公式合併公告が一次資料です。また、買い手グループの事業構成は、アイナボホールディングスの有価証券報告書で、大型物件事業と戸建住宅事業、住宅設備関連商品の販売・工事という枠組みから確認できます。
この事例から最初に学ぶべきこと
公表情報が限られた事例ほど、断定を増やすのではなく、何が確認でき、何が未確認なのかを分ける姿勢が重要です。本件では「住宅関連商材の販売・工事を行うグループの中核会社が、地域でサッシ取付工事を担う会社を取得し、その後に吸収合併した」という大きな流れを確認できます。ここから、施工能力、地域商圏、既存取引先、商品調達との補完関係が論点になり得ると分析できます。しかし、実際にどの価値へ何円を配分したか、どの顧客を目的にしたか、旧経営者がいつまで関与したかは、資料が示さない限り分かりません。
この「分からないことを分からないまま管理する」態度は、中小企業M&Aのデューデリジェンスにも通じます。売り手は自社の強みをよく知っていても、それを契約、台帳、数値、手順書で証明できるとは限りません。買い手はブランド名や長い業歴に魅力を感じても、特定の営業担当、施工班、元請担当者の個人的関係に依存している危険を見落とすことがあります。事例研究の目的は、外から見えない空白を想像で塗ることではなく、実際の案件で空白を埋めるための質問を準備することです。
サッシ施工会社の価値は「製品」より「納め切る力」にある
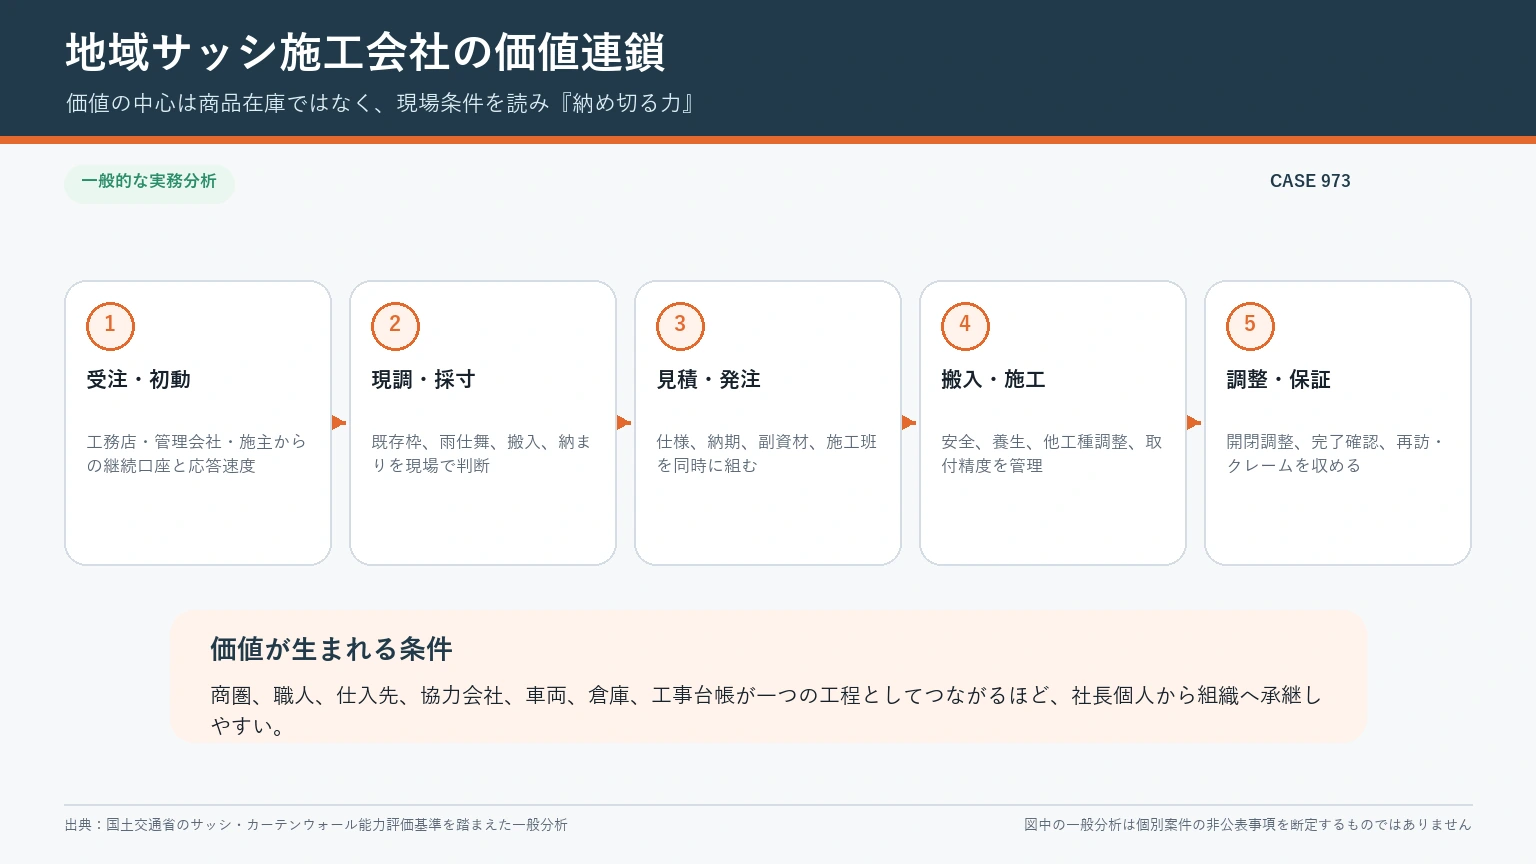
アルミサッシ、樹脂窓、玄関ドア、シャッター、網戸、エクステリア商品は、メーカーの型番で比較できる面があります。けれども地域施工会社の差は、カタログを渡せることではなく、現場条件に合う商品を選び、正確に採寸し、納期を読み、必要な副資材をそろえ、職人を配置し、建物を傷めず、開閉・気密・水密に関わる調整をして引き渡すところに現れます。改修なら既存枠の状態、外壁、内装、雨仕舞、搬入経路、居住者対応まで考える必要があります。新築なら工程表、他職種との取り合い、現場ごとの搬入時刻、取付後の養生が利益と品質を左右します。
したがってM&Aでは、売上明細を商品群だけで分けても不十分です。「商品販売のみ」「材工一式」「元請」「下請」「新築」「改修」「住宅」「非住宅」「緊急修理」「メーカーや工務店からの紹介」といった受注の入口と責任範囲を分けて把握します。同じ一千万円の売上でも、配送だけで完了する仕事と、現調、設計確認、施工、アフターまで負う仕事では、必要人員、粗利、保証リスク、運転資金が違います。対象会社の価値を正しく説明するには、何を売ったかより、どこまで責任を持って納めたかを示す必要があります。
地域商圏を「地図」ではなく受注行動で捉える
地域サッシ会社が「市内中心」「県内一円」と説明しても、それだけでは商圏の実態を評価できません。案件住所を地図に落とし、受注元、工事種別、売上、粗利、移動時間、再訪回数を重ねると、稼げる商圏と名前だけの商圏が分かれます。朝一番の積込みから現場到着まで何分か、午後の割れ替え依頼に当日対応できる範囲か、メーカー配送便と自社便をどう使い分けるか、駐車や荷揚げに何人必要かまで見るのが実務です。距離が短くても渋滞や駐車制限で採算が悪い地域があり、距離が長くても同一元請の複数現場を回れる地域は効率が高いことがあります。
商圏分析では、過去三年分の現場を郵便番号、顧客別、施工班別に集計します。売上上位地域だけでなく、クレーム再訪、無償手直し、値引き、滞留債権の発生地域も確認します。台風や降雹後に問い合わせが増える地域、築年数の進んだ集合住宅が多い地域、断熱改修需要のある住宅地など、需要の性質も異なります。M&A後に営業所を統合すると、地図上は近くても出動時間が延び、地域の「すぐ来てくれる店」という価値を失うことがあります。拠点の賃料だけを削減効果として見ず、応答速度と配送密度を含めて判断しなければなりません。
継続口座は顧客名簿ではなく「仕事の約束事」の束
工務店、リフォーム会社、建設会社、管理会社、店舗内装会社との取引は、契約書だけでは説明しきれない約束事で動いています。見積書の締切、指定見積様式、現調への同行者、発注確定の合図、請求の締日、現場写真の提出方法、鍵の受け渡し、残材処分、入居者への連絡、夜間連絡先などが顧客ごとに違います。担当者が暗黙に覚えているこれらの手順を引き継げなければ、取引口座が名義上残っても、発注は徐々に競合へ移ります。
売り手が用意すべき顧客台帳は、会社名と売上額だけでは足りません。元請担当者、現場監督、経理担当、発注チャネル、見積回答の標準時間、必要資格、標準粗利、年間現場数、紹介元、クレーム履歴、与信限度、回収サイト、電子請求への対応、契約更新時期を記録します。さらに「社長が会食しなければ続かない顧客」「営業担当が退職すると失う可能性がある顧客」「品質と応答速度で会社として選ばれている顧客」を区別します。M&Aの価値は顧客数ではなく、組織として再現できる関係の割合によって大きく変わります。
職人の人数ではなく、技能の組み合わせを見る
施工人員を評価するとき、正社員何人、協力会社何班という集計だけでは現場能力を把握できません。住宅用サッシの新築取付、ビル用サッシ、カバー工法、玄関ドア交換、シャッター、ガラス交換、エクステリア、シーリング、電動製品の調整では、必要な経験が異なります。現調と採寸ができる人、納まりを判断して元請と協議できる人、若手を指導できる職長、居住中の住宅で説明と養生を丁寧に行える人も別の能力です。特定の一人がすべての難しい案件を処理しているなら、在籍人数が多くても承継リスクは高いと考えます。
国土交通省の資料では、建具工事業は金属製建具やサッシなどを工作物へ取り付ける工事として整理され、サッシ施工技能に関する資格・経験も示されています。また、サッシ・カーテンウォール技能者の能力評価基準では、就業日数、職長経験、技能士資格、安全衛生教育などが段階的に整理されています。M&Aでは資格証の有効性を確認するだけでなく、その資格者が実際にどの工事を担当し、誰の判断を補完し、退職予定があるかまで見ます。資格は大切ですが、資格保有と現場の再現能力を同一視しないことも大切です。
協力会社網は外注費ではなく供給能力である
地域施工会社では、繁忙期、遠方現場、専門工事を協力会社に頼ることがあります。財務諸表では外注費として一括表示されても、M&Aの評価では班ごとの関係を分けます。どの工種に強いか、一日に何人出せるか、単価は固定か案件別か、材料をどちらが持つか、施工不良時の責任分担、労災・保険、安全書類、再委託の有無、請求締日を確認します。口頭発注が常態化していると、買収後の統制強化をきっかけに協力会社が離れることがあります。
旧経営者との信頼だけで参加している親方には、早い段階で取引継続の方針を説明します。ただし、M&A成立前に相手を広げて情報を伝えると秘密保持の問題が生じます。開示時期、説明者、説明内容、同意取得を計画し、クロージング後すぐに新会社の発注・支払手順を示せるよう準備します。協力会社への支払サイトを一方的に長くする、現場の実態を知らずに単価を削る、提出書類を急増させると、数字以上の能力を失います。合理化は必要でも、供給能力と信頼を壊さない順番が欠かせません。
現調・採寸の引き継ぎが利益を守る
サッシ工事の損失は、取付作業の遅さだけでなく、現調と採寸の誤りから生まれます。既存枠のゆがみ、外壁との取り合い、下地、開口寸法、方立・無目、額縁、網戸、戸先、鍵、電源、搬入経路、足場の要否を見落とせば、製品を再手配し、職人を再訪させ、顧客へ日程変更を説明することになります。特注寸法品は転用しにくく、失敗の原価がそのまま残る場合があります。経験者が現場で何を見ているかを、写真撮影位置、採寸票、確認質問に落とし込むことが重要です。
譲渡準備では、代表的な工種ごとに現調同行を行い、ベテランの判断を記録します。「寸法を測る」だけでなく、「なぜこの位置を測り直したか」「どの変形を見て工法を変えたか」「誰に確認してから発注したか」を残します。失注案件や再製作案件も教材になります。成功現場だけでは、どこで判断を誤りやすいかが分からないためです。買い手は、現調者と発注担当者が別の場合の照合手順、承認権限、図面版管理、変更指示の証跡を確認します。
見積りは単価表ではなく段取り表である
正しい見積りには、製品価格、ガラス、副資材、運賃、搬入、施工人工、養生、撤去、処分、足場、揚重、交通費、駐車費、現場管理、夜間割増、再訪リスクが含まれます。メーカー値引率だけを比較しても、現場ごとの段取りが抜ければ利益は残りません。地域会社では、社長や営業責任者が頭の中で工数を補正し、正式な積算ルールが残っていないことがあります。この状態で担当者が交代すると、受注量は維持できても粗利が急に下がります。
M&A前には、見積金額と最終原価の差を工種別に追います。追加工事を請求できた案件、サービス対応にした案件、製品再手配、現場待機、他職種との干渉、天候延期を分類し、見積りへ戻せる形にします。平均粗利率だけではなく、見積時粗利、完工時粗利、入金後粗利の変化を確認します。工事台帳がなければ、売上伝票、仕入伝票、外注請求、車両日報、予定表を現場番号でつなぎ、少なくとも主要案件から再構成します。
仕入先・メーカーとの関係を承継可能な形にする
サッシ会社の競争力には、メーカーや販売店との取引条件、納期情報、商品知識、見積支援、配送便、返品・不具合対応が影響します。ところが、値引率だけを資産のように扱うのは危険です。条件は取引量、支払実績、エリア方針、キャンペーン、担当者関係によって変わり、M&A後も当然に維持されるとは限りません。フランチャイズや販売店制度、看板、ウェブ掲載、共同広告、研修などがある場合は、株主変更や吸収合併時の届出・承認を契約書で確認します。
承継表には、仕入先名、商品群、年間仕入額、標準掛率、特別条件、リベート条件、締支払、与信枠、保証金、配送曜日、緊急便、返品条件、発注システム、ID管理、メーカー担当、契約更新、名義変更手続を記載します。製品不具合が起きたときの一次判定を誰が行うかも重要です。施工不良なのか製品不良なのかを切り分けられなければ、顧客対応が遅れ、メーカーとの関係も悪化します。
在庫・倉庫・配送を一つの工程として評価する
倉庫には、標準品、引当済み製品、余剰品、返品待ち、不良品、長期滞留品、顧客預かり品が混在しがちです。帳簿在庫の金額だけでなく、現物の所有権と用途を確認します。現場名の書かれたサッシやガラスが、売上計上済みなのか、これから施工するのか、キャンセル品なのかで会計も価値も違います。破損しやすい長尺物・ガラスを安全に保管できるラック、荷捌きスペース、フォークリフト、積載方法も供給能力の一部です。
配送では、メーカー直送、自社倉庫経由、自社便、協力運送を分けます。狭い道路や時間指定、現場内の仮置き場所、階段搬入、エレベーター寸法、雨天養生によって必要人数が変わります。車両は車検証、所有・リース、残債、任意保険、積載量、運転者、修繕履歴を確認し、車両ごとの暗黙の積み方も引き継ぎます。倉庫統合で在庫回転を改善できる可能性はありますが、積込み時間と緊急対応時間が延びるなら、拠点維持との比較が必要です。
許認可・資格・保険は「名義変更できる」と決めつけない
国土交通省の整理では、サッシ取付けは建具工事、工作物へのガラス加工取付けはガラス工事として例示されています。実際に必要となる建設業許可は、契約内容、請負金額、工事範囲などによって判断が必要です。株式譲渡、事業譲渡、合併では、法人格が残るか、権利義務がどう移るかが異なるため、許可や登録が同じように続くとは限りません。専任技術者等の人的要件、営業所、社会保険、変更届、経営事項審査、元請登録も含め、行政書士や所管官庁へ個別に確認します。
保険も証券を保管しているだけでは不十分です。請負業者賠償、工事保険、PL保険、自動車保険、労災上乗せの補償対象、免責、支払限度、過去事故、通知義務を確認します。買収前の施工に起因する漏水や脱落が買収後に発覚した場合、誰が対応し、保険が適用されるかを契約と表明保証で整理します。保険会社や代理店への株主変更・組織再編の通知も漏らさないようにします。
工事進行・請求・回収を現場番号でつなぐ
サッシ施工会社では、受注、製品発注、納品、施工、完了確認、請求、入金の時点がずれます。月末に製品が入ったが施工は翌月、施工は終わったが元請の検収が未了、追加工事の注文書が出ていない、といった状態が常に存在します。売掛金と買掛金だけを見ても、未成工事、発注済み未納品、請求漏れ、過請求、未承認追加を把握できません。案件別のステータスを基準日に切り、証憑と現物を照合する必要があります。
買い手は、受注残を将来売上として楽観的に扱わず、注文書、価格、原価見込、工程、キャンセル条項、納期遅延、回収可能性を確認します。売り手は「担当者なら分かる」状態を減らし、案件番号を見積、発注、納品書、作業日報、完了写真、請求書へ付けます。小規模会社でも、表計算の一覧から始められます。重要なのは高価なシステムではなく、同じ案件が別名で登録されないルールと、完了・請求・入金を閉じる責任者です。
施工品質はクレーム件数だけでは測れない
クレームが少ない会社が必ずしも高品質とは限りません。担当者が無償で直して記録していない、協力会社へ負担させている、顧客が諦めている可能性もあります。再訪記録、無償部材、値引き、休日出動、メーカー調査、保険事故、口コミを合わせて確認します。開閉不良、建付け、鍵、異音、漏水、結露説明、傷、色違い、寸法違い、納期遅延など、原因と責任範囲を分類します。
引き継ぐべきものは、問題をゼロに見せる文化ではなく、問題を早く見つけ、原因を切り分け、顧客へ説明し、再発を防ぐ仕組みです。現場写真の撮影箇所、製品ラベル、施工前の既存傷、下地状態、完了時の動作確認、顧客サインを標準化します。買収直後に屋号や電話窓口を変える場合でも、過去工事の問い合わせ先を明確にし、保証書と案件台帳へアクセスできるようにします。
安全管理は形式ではなく、受注継続条件である
元請によっては、作業員名簿、資格証、健康診断、社会保険、車両届、持込工具点検、KY、施工体制台帳などの提出が受注条件になります。書類を作れる担当者が一人だけなら、その退職は営業上のリスクです。高所作業、重量物、ガラス破損、電動工具、アーク溶接、足場、石綿事前調査との関係など、工種に応じた教育・手順を確認します。事故件数だけでなく、ヒヤリハット、休業災害、物損、元請からの是正指示も対象です。
買い手が大きな企業グループであれば、安全基準を引き上げられる一方、現場への導入速度を誤ると混乱します。初日から書式だけを大量に増やすより、危険性の高い作業を先に統一し、必要な保護具・設備を支給し、記録方法を現場で教えます。既存の良い習慣を聞き取り、買い手基準と統合する方が、従業員の納得と実効性を得やすくなります。
買い手との相乗効果を見る六つの視点
一 商品調達と施工能力の接続
住宅設備・建材を幅広く扱う買い手にとって、サッシ施工能力が加われば、商品だけの販売から材工一式へ提案範囲を広げられる可能性があります。逆に対象会社は、買い手の取扱商材、物流、見積支援を活用し、既存顧客へ窓以外の工事を提案できる可能性があります。ただし、相乗効果は「双方の顧客名簿を渡す」だけでは生まれません。誰が現調し、誰が見積責任を持ち、施工能力を超える受注をどう制限するかを決めます。
二 商圏の補完
営業所の空白地域を対象会社が埋められる場合、移動時間の短縮、緊急対応、地元工務店への接点が期待できます。評価では、両社の案件地図と配送ルートを重ね、重複と補完を区別します。重複は統合余地になり得ますが、同じ地域でも顧客層や工種が違えば、二拠点を残す意味があります。表面的な拠点数削減ではなく、一日当たり訪問件数と応答時間で判断します。
三 職人の平準化と育成
施工班を相互に融通できれば、繁忙差を吸収し、対応工種を広げられる可能性があります。しかし、単価、作業範囲、道具、報告方法が異なるまま人だけを動かすと品質がぶれます。まず工種別の力量表を作り、同行施工で判定し、標準作業と検査点を合わせます。ベテランには教育役の時間と評価を設け、若手育成を通常工事の余力だけに頼らない設計が必要です。
四 仕入・物流の効率化
共同購買や配送便の統合は分かりやすい相乗効果ですが、メーカー制度、商流、既存販売店との関係を壊さない確認が先です。発注量をまとめても、納品先が分散し、仕分けや横持ちが増えれば総コストは下がりません。製品価格、運賃、荷役、倉庫、人件費、破損、緊急便を含む着地原価で比較します。
五 管理基盤の強化
買い手の与信管理、工事台帳、電子請求、安全管理、採用、教育を導入すれば、旧経営者に集中していた業務を組織化できます。一方で、現場の入力負荷が過大だと記録が形骸化します。二重入力を避け、現場番号、顧客コード、商品コードを早期に統一し、スマートフォンで完了写真と作業時間を登録できるようにするなど、実務に合う設計が必要です。
六 信用力と採用力
グループ入りにより、従業員へ将来像、福利厚生、教育機会を示しやすくなる可能性があります。大規模案件の与信や保証体制も強化できるかもしれません。ただし、地域で親しまれた屋号を急に消す、処遇説明を後回しにする、意思決定を遅くすると逆効果です。信用力は看板だけでなく、現場の約束を守る速さによって維持されます。
デューデリジェンスで確認する資料と質問
サッシ施工会社のデューデリジェンスでは、財務、法務、税務、人事だけを別々に調べると、現場の因果関係を取り逃がします。たとえば粗利低下の原因が仕入値上げに見えても、実際には採寸誤りによる再製作、協力会社不足による遠方班の手配、現場待機の未請求が重なっていることがあります。工事台帳から数件を選び、見積、注文書、仕入、日報、写真、請求、入金、クレームまで一件の物語として追う「案件ウォークスルー」が有効です。
財務・収益性で見るもの
- 顧客別・工種別・新築改修別・材工区分別の売上と粗利。月次変動と季節性。
- 完工基準、進行基準など収益認識の方法と、決算時の未成・仕掛・前受の処理。
- 仕入値引、リベート、協賛金の計上時期。条件達成前の見込計上がないか。
- 在庫評価、長期滞留品、現場引当品、返品不能品、顧客預かり品。
- 売掛金年齢表、相殺、手形・電子記録債権、保留金、請求漏れ、貸倒実績。
- 役員や親族が担う無償業務、相場と異なる賃料・車両・外注費を正常化した利益。
- 車両、フォークリフト、加工機、工具、倉庫設備の更新計画と必要投資。
法務・契約で見るもの
- 株主、持分、定款、議事録、連帯保証、担保、リース、係争、行政指導。
- 元請基本契約、個別注文書、仕入基本契約、フランチャイズ・販売店契約。
- 株主変更、合併、事業譲渡により解除・承諾・通知が必要となる条項。
- 施工保証、瑕疵対応、損害賠償、遅延損害、所有権留保、相殺、秘密保持。
- 写真、図面、顧客情報、ウェブサイト、商標、電話番号の利用権。
- 土地建物の賃貸借、用途、原状回復、危険物・廃材保管、近隣との合意。
人事・技能で見るもの
- 雇用契約、就業規則、賃金台帳、残業、休日出勤、有給、社会保険。
- 職種別の役割と、営業・現調・発注・施工・請求の兼務状況。
- 資格、技能講習、安全教育、更新期限、資格者が許可要件へどう関係するか。
- 年齢構成、退職意向、採用経路、賃金相場、評価制度、技能伝承の進捗。
- 協力会社との請負性、指揮命令の実態、労災・社会保険、再委託。
- 旧経営者だけが担当する顧客、仕入、見積承認、苦情対応、資金繰り。
現場・品質で見るもの
- 過去三年の現場一覧、工種、住所、担当、施工班、粗利、完了日、再訪。
- 現調票、採寸票、納まり図、製作・発注承認、変更指示、版管理。
- 施工要領、検査票、完了写真、顧客確認、鍵・保証書の受け渡し。
- クレーム、事故、手直し、メーカー判定、保険請求、再発防止。
- 工具点検、車両点検、倉庫安全、ガラス・長尺材の保管、廃材処理。
- 元請評価、是正指示、入場停止、表彰、指定業者登録の状況。
株式譲渡・事業譲渡・合併で引き継ぎ方は変わる
本事例では報道された買収の後、公式公告から吸収合併という後続の組織再編を確認できます。この流れは、M&Aの成立と業務統合が同じ一日で完結するわけではないことを示します。一般に株式譲渡では対象会社の法人格と契約関係が原則として存続しますが、契約に株主変更条項があれば対応が必要です。事業譲渡では移す資産・負債・契約を特定し、契約相手や従業員の同意が必要になる場面が増えます。合併では権利義務の包括承継が基本になりますが、会社法上の手続、債権者保護、登記、許認可、税務、システム統合を計画しなければなりません。
どの手法が適切かは、簿外債務の懸念、許可・契約の承継、組織を残す必要、ブランド、税務、従業員、スケジュールで変わります。「株を買えばすべて自動で引き継げる」「合併すれば許可も無条件で使える」と決めつけるのは危険です。契約ごと、許認可ごと、資産ごとに、効力、通知、承認、名義変更、更新時期を一覧化します。吸収合併後に旧会社の請求書や保証書が持ち込まれた場合の窓口も、顧客へ分かりやすく告知します。
承継リスクを優先順位で管理する
最優先一 キーパーソンの離脱
代表者、営業責任者、現調担当、発注担当、職長のうち、一人でも離れると受注から施工まで止まる会社があります。役職名ではなく、業務フロー上の停止点を特定します。残留合意だけに頼らず、二名同行、顧客面談、権限委譲、マニュアル、案件一覧、問い合わせ先の共有で代替可能性を高めます。退職を抑えるために金銭だけを提示するのではなく、勤務地、役割、評価、休日、車両、道具、会社名、報告系統の変化を具体的に説明します。
最優先二 主要取引先の発注減少
上位顧客へいつ説明するかは秘密保持と取引維持の両方に関わります。成約前の無断接触は避け、成約後の説明計画を作ります。旧経営者、新責任者、既存担当が同席し、品質、価格、担当窓口、請求、保証がどうなるかを説明します。買い手の大きさを強調するより、翌週の工事が予定どおり進むことを示す方が信頼につながります。
重要三 仕入条件・与信枠の変更
株主変更や合併を理由に、仕入先が与信を再審査する場合があります。注文済み特注品、繁忙期の発注枠、支払条件が変わると運転資金に影響します。主要仕入先ごとに連絡時期、必要資料、保証、口座名義、発注ID、請求先を確認します。買い手の一括購買へ切り替える場合も、既存案件を途中で混ぜず、切替日と責任者を定めます。
重要四 未記録の保証・手直し
過去案件の保証書が整理されず、担当者の記憶だけで無償対応していると、買収後に費用が顕在化します。過去の再訪、部材無償出庫、値引き、苦情メール、保険事故から潜在案件を拾い、一定の引当や補償条項を検討します。顧客に対しては責任逃れに見えない窓口を用意し、内部では買収前後の原因と費用を記録します。
重要五 文化と意思決定速度の衝突
地域会社は電話一本で当日動く一方、買い手は稟議、発注番号、コンプライアンス確認を求めるかもしれません。統制は必要ですが、緊急修理を通常工事と同じ承認にすると顧客価値を失います。少額緊急対応の権限、事後承認の条件、使用できる在庫、休日連絡を定め、速さと証跡を両立させます。
買収後百日間の統合計画
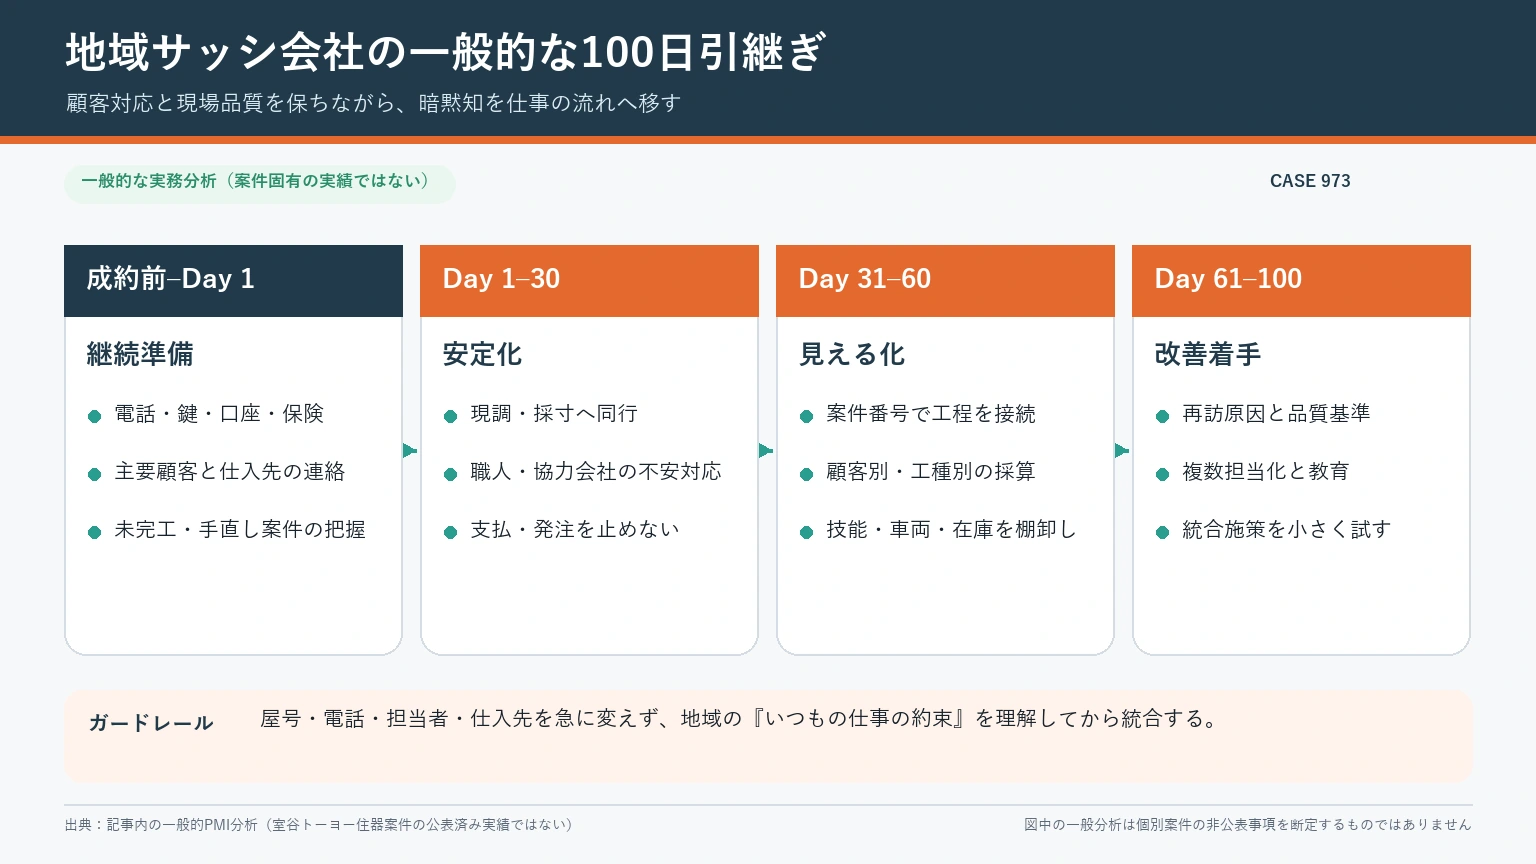
成約前から初日まで
初日に必要なのは壮大な戦略発表より、明日の仕事が止まらない準備です。従業員説明、給与・勤怠、保険、銀行、仕入発注、請求、電話、メール、車両カード、鍵、倉庫、緊急連絡、施工予定を確認します。誰が何を決められるか、旧経営者へ何を相談するかを一枚にまとめます。全案件の工程表を二週間先まで確認し、特注品の納期、職人配置、現場入場書類に抜けがないかを点検します。
一日目から三十日
従業員、主要顧客、仕入先、協力会社へ順番に説明し、取引継続の意思と懸念を聞きます。この期間は数字を作り替えるより、現状を正確に見える化します。顧客別案件一覧、発注残、在庫、未請求、滞留債権、クレーム、資格期限を作成し、週次で更新します。買い手側の責任者は現場同行と倉庫作業を経験し、報告書だけでは見えない段取りを理解します。
三十一日から六十日
共通コード、工事台帳、写真保存、見積承認、発注、外注契約、安全書類を段階的に統一します。粗利が低い工種を一律停止するのではなく、なぜ低いかを案件ウォークスルーで確認します。調達条件、配送ルート、倉庫配置の改善案を小さく試し、施工班や顧客の反応を測ります。若手とベテランの同行計画を作り、現調・採寸・完了検査の技能を優先して移します。
六十一日から百日
最初の改善結果を、売上だけでなく、見積回答時間、受注率、完工粗利、再訪率、請求リードタイム、事故、離職、顧客維持で評価します。相互送客やクロスセルは、施工能力に余裕がある工種から開始します。屋号、営業所、システム、仕入商流の最終統合は、初期の信頼が安定してから判断します。百日で全てを変えるのではなく、変えてよいものと、地域価値を守るために残すものを識別する期間と考えます。
統合の成否を測る指標
PMIの指標を連結売上だけにすると、値引きや残業で受注を増やし、技能と顧客信頼を消耗していても成功に見えます。地域サッシ会社では次の指標を月次で追うと、現場と経営をつなげやすくなります。
- 顧客維持率:上位顧客の発注社数、案件数、金額。季節差を前年同期と比較する。
- 見積回答時間:現調から見積提出まで。速さだけでなく差戻し率も見る。
- 完工粗利:見積粗利との差、追加請求、再製作、待機、再訪を反映する。
- 一回完了率:必要部材不足や調整不良で再訪せず、一度で完了した割合。
- 施工品質:有償・無償を問わない再訪、原因別クレーム、メーカー判定。
- 請求リードタイム:完了から請求までの日数。追加工事の未承認残を併記する。
- 技能移転:単独で現調できる工種数、若手が担当可能となった工程、教育時間。
- 人員安定:離職、欠勤、時間外、協力会社の参加班数、安全教育受講。
- 商圏密度:車両一台当たり訪問件数、走行距離、緊急依頼への応答時間。
失敗しやすい統合パターンと防止策
屋号と電話を急に統一する
買い手はブランド統一を効率的と考えますが、地域顧客は旧屋号と固定電話を頼りにしています。転送期間、併記期間、保証窓口、検索結果、車両表示を計画し、突然つながらなくなる状態を避けます。旧屋号を残すかは感情論ではなく、問い合わせ経路と認知を測って決めます。
仕入価格だけを下げて現場費を見ない
共同購買で製品単価が下がっても、遠い倉庫からの横持ち、仕分け、誤配送、緊急便が増えれば利益は悪化します。着地原価と施工当日の段取りを含め、試験期間を設けます。現場番号と配送ラベルを統一し、破損・不足・再配送を記録します。
ベテランを通常案件で埋めたまま教育を求める
技能伝承は「空いた時間に教えて」と言っても進みません。難易度別の現場を選び、同行の工数を見積原価または統合投資として確保します。教える能力も評価し、写真と判断理由を残します。教育期間中の生産性低下を予算化しなければ、短期利益の圧力で中断します。
既存担当を外して買い手の営業だけで挨拶する
顧客は会社の規模より、自分の案件を理解する人が残るかを気にします。最初の訪問は旧担当、新責任者、必要に応じ旧経営者が同席し、継続事項と変更事項を明確にします。顧客ごとの要望を面談記録へ残し、社内で回答期限を管理します。
過去の手直しを旧会社の問題として切り離す
法的責任の整理は必要でも、窓口で顧客をたらい回しにすると地域信用を失います。一次受付は一本化し、内部で原因、契約、保険、費用負担を判定します。過去案件への誠実な対応は、買収後のブランドを地域へ示す最初の機会でもあります。
売り手が譲渡前に十二か月で整えること
十二〜九か月前:現状を棚卸しする
株主、許可、契約、土地建物、借入、保証、保険、従業員、協力会社、車両、在庫、係争を一覧化します。過去三年の顧客別売上と粗利を作り、主要案件の証憑を現場番号でつなぎます。代表者しか知らない仕事を一週間単位で記録し、誰へ移すか決めます。この時点では見栄えを整えるより、欠落と例外を見つけることを優先します。
九〜六か月前:再現性を高める
現調票、見積書、発注承認、完了写真、請求の標準を作ります。上位顧客を複数担当制にし、仕入先連絡やクレーム対応も同席させます。滞留在庫を現物確認し、廃棄、返品、転用、評価減を処理します。未回収、未請求、追加工事の注文未取得を整理し、財務数字と現場を一致させます。
六〜三か月前:説明資料を作る
会社の強みを抽象語ではなく数字で説明します。商圏別案件数、リピート率、見積回答時間、工種別粗利、資格・技能、協力班、車両、倉庫、再訪率を整理します。弱点も隠さず、改善中の対策と一緒に示します。「職人の腕が良い」ではなく、難しい工事を誰が担当し、若手がどこまで代替できるかを力量表にします。
三か月前から成約:開示と移行計画を詰める
秘密保持の範囲で買い手の質問に回答し、資料の版と提出日を管理します。表明保証に関係する事故、クレーム、税務、人事、関連当事者取引を追加開示します。成約後の従業員説明、顧客・仕入先・協力会社への連絡、旧経営者の関与、銀行・保証、電話・メール、許可届出を日程表にします。譲渡契約の合意だけでなく、翌朝の現場が動く状態を完成と考えます。
売り手のための実務チェックリスト
会社・株主・契約
- 株主名簿、定款、議事録、株券、過去の持分移動は一致しているか。
- 個人保証、担保、名義借り、役員貸付、関連当事者取引を説明できるか。
- 主要契約の原本と変更覚書があり、株主変更・合併時の条項を確認したか。
- 屋号、ドメイン、電話番号、顧客データ、図面の利用権が会社にあるか。
顧客・受注
- 三年分の顧客別売上、粗利、案件数、回収条件、担当者を出せるか。
- 上位顧客への依存と、代表者個人への依存を分けて説明できるか。
- 受注残に注文書、価格、原価見込、施工予定、担当班がひも付くか。
- 失注、値引き、再見積、キャンセルの理由を記録しているか。
- 緊急依頼と通常工事の受付・承認・請求ルールがあるか。
仕入・在庫・物流
- 主要仕入先の掛率、リベート、与信枠、配送、返品、保証条件を把握したか。
- 発注IDやメーカー制度の名義変更・承認要否を確認したか。
- 在庫を現場引当、標準、余剰、不良、返品待ち、顧客預かりに分けたか。
- 倉庫ラック、フォークリフト、車両、工具の所有・リース・更新を整理したか。
- 配送ルート、積込手順、緊急便、破損記録を引き継げるか。
人材・協力会社
- 営業、現調、採寸、発注、施工、検査、請求を誰が担うか可視化したか。
- 資格証、教育記録、職長経験、担当可能工種を一覧化したか。
- 残業、休日、有給、手当、退職金、未払賃金の論点を確認したか。
- 協力会社ごとの工種、人数、単価、保険、安全書類、再委託を把握したか。
- キーパーソンが退職した場合の代替と教育計画があるか。
品質・安全・保証
- 現調票、採寸票、発注承認、図面版、施工写真、完了確認が残るか。
- 再訪、無償手直し、値引き、保険事故を原因別に集計したか。
- 保証書と過去案件の問い合わせ先が整理されているか。
- 労災、物損、ヒヤリハット、元請是正、工具・車両点検を開示できるか。
- 廃材の保管・処理、ガラスや長尺材の安全な保管手順があるか。
買い手候補へ確認したい質問
- 会社名、営業所、電話、既存担当、施工班をいつまで、どの形で残す予定ですか。
- 従業員の勤務地、職務、賃金、休日、車両・道具はどう変わりますか。
- 上位顧客への説明は誰が、いつ、どの内容で行いますか。
- 仕入商流とメーカー制度を変更する場合、既存案件をどう保護しますか。
- 現調・採寸・施工品質を誰が評価し、ベテランの教育時間をどう確保しますか。
- 過去工事の保証・クレーム窓口と費用負担をどう設計しますか。
- 買い手グループから紹介される案件が施工能力を超えた場合、受注を止める権限は誰にありますか。
- 工事台帳、勤怠、請求システムの切替時期と現場の二重入力をどう防ぎますか。
- 旧経営者に期待する期間、日数、権限、顧客対応、競業避止の範囲は何ですか。
- 三年後に対象会社の地域価値が守られたと判断する指標は何ですか。
仮想ケースで考える評価の違い
以下は本件当事者の実態を示すものではなく、評価方法を理解するための架空例です。二社とも年商が同じ地域サッシ会社だとします。A社は売上の六割を一社に依存し、社長が全ての現調と見積を担当し、工事台帳はありません。B社は上位顧客が分散し、現調できる人が三人、案件番号で見積から入金まで追え、再訪理由も記録しています。A社の方が直近利益率は高くても、社長退任後の再現性を考えれば、B社の方が買い手に説明しやすい可能性があります。
別の例では、C社は広い県域に売上がありますが、遠方案件が多く、残業と高速料金、再訪で粗利が低下しています。D社は商圏が狭いものの、同じ地域を一日に複数訪問し、管理会社から緊急修理が反復して入ります。商圏の広さを成長性と決めつけず、密度、応答速度、粗利、顧客継続を合わせると評価が変わります。M&A資料は会社を大きく見せるためではなく、価値が続く条件を明らかにするために作るべきです。
よくある質問
Q1.小規模なサッシ施工会社でも買い手候補は見つかりますか。
規模だけで決まるものではありません。地域の継続口座、現調・採寸能力、職人・協力会社網、工事台帳、品質、許認可、商圏が買い手の事業と補完するかが重要です。小規模でも、誰が何を担い、社長退任後も仕事が続く説明ができれば、検討対象になり得ます。反対に売上が大きくても、顧客と技能が一人へ集中していると慎重に評価されます。
Q2.メーカーの販売店・フランチャイズ資格はそのまま引き継げますか。
契約と取引形態によります。株主変更、代表者変更、合併、事業譲渡について、通知、承認、再契約が必要な場合があります。看板、ウェブ掲載、発注ID、掛率、リベート、与信も別々に確認します。成約前に秘密保持へ配慮しながら契約書を精査し、必要なタイミングでメーカーや仕入先へ相談してください。
Q3.職人が個人事業主の場合、M&A後も仕事を頼めますか。
当然に継続するとは限りません。旧経営者との信頼、単価、支払サイト、発注方法、仕事量、現場の相性を確認します。また契約書の名称だけでなく、指揮命令、道具、時間管理、代替性など実態面の確認も必要です。協力会社ごとに面談計画を作り、新体制の安全・品質・支払方針を具体的に説明します。
Q4.在庫は全て譲渡価格に加算できますか。
帳簿額がそのまま価値になるとは限りません。標準品、現場引当済み、返品可能品、キャンセル特注品、不良品、長期滞留品、顧客預かり品を分け、所有権、転用可能性、処分費を確認します。棚卸日と基準日の入出庫を管理し、写真や品番、現場番号で実在性を示します。
Q5.買収後、旧社名をすぐ変える方がよいですか。
一律の正解はありません。地域で旧屋号が検索、紹介、保証問い合わせの入口になっているなら、併記・転送期間を設ける価値があります。一方、買い手ブランドによる信用や採用を早く生かしたい場合もあります。問い合わせ経路、顧客認知、契約・請求、車両・看板の切替コストを比較し、段階的に決めます。
Q6.買い手が最も確認する数字は何ですか。
利益だけでなく、その利益が再現できるかを確認します。顧客別・工種別粗利、受注残、見積から完工までの原価差、再訪・手直し、未請求、売掛金年齢、在庫、必要設備投資などを見ます。社長や特定職人が離れた後の正常収益を説明できることが重要です。
Q7.従業員へはいつ伝えるべきですか。
秘密保持、交渉状況、法的手続、キーパーソン面談の必要性を踏まえて案件ごとに設計します。早すぎる開示は不安や情報漏えいを招き、遅すぎる開示は信頼を損ないます。少なくとも公表・成約時には、雇用、処遇、勤務地、上司、給与日、顧客対応を回答できる説明資料と個別相談窓口を準備します。
Q8.事業承継を考え始めたら最初に何をすべきですか。
会社の価値算定を急ぐ前に、株主、借入・保証、許可、顧客別売上、従業員、協力会社、仕入先、在庫、車両、受注残、クレームを一覧にしてください。次に、代表者しかできない仕事を一か月記録します。相談先を検討する場合は、ガラス・サッシ業界の現場と地域取引を理解し、秘密保持と利益相反を説明できる相手を選ぶことが大切です。
部門別に作る「引き継ぎ設計書」
譲渡案件では、資料一覧を作っただけで安心しがちです。しかし、資料があっても、次の担当者が迷わず業務を回せるとは限りません。そこで、受注から入金までの工程ごとに、入力、判断、出力、責任者、代替者、使用システム、例外対応を一枚へまとめた引き継ぎ設計書を作ります。以下は、地域サッシ施工会社で特に明文化したい項目です。すべてを分厚いマニュアルにするのではなく、事故や失注につながる判断から優先して残します。
問い合わせ受付と一次判定
電話を受けた人が、顧客名、現場住所、製品・不具合、希望日、危険性、写真の有無を聞き、緊急度を判定できるようにします。「窓が閉まらない」「ガラスが割れている」「自動ドアが動かない」では必要な手配が違います。居住者からの直接依頼なのか、管理会社や元請からの依頼なのかによって、見積提出先と作業承認者も変わります。受付票には、支払者と現場立会者を別々に記録します。
緊急案件では、人身危険、風雨の侵入、防犯、営業停止の有無を確認し、応急養生と本復旧を分けます。受付者が価格を即答して後で赤字になることを防ぐため、出張・応急費の承認範囲と、現調後見積になる条件を定めます。買収後にコールセンターへ集約する場合も、地域名、メーカー、製品年代を聞き取れる質問と、地元担当へ即時転送する基準が必要です。
現地調査の予約と事前準備
現調前に、建物種別、築年、既存図面、過去施工、駐車、管理規約、立会者、鍵、撮影可否を確認します。マンション共用部なら管理組合・管理会社の承認、店舗なら営業時間、工場なら入構手続が関係します。採寸者が現場で初めて条件を知ると、必要工具や脚立が足りず再訪になります。受付情報と現調予定を同じ案件番号で管理し、担当者の私用カレンダーだけに残さないようにします。
現調者には、想定工法に応じた採寸票、レーザー・水平器、撮影端末、既存傷表示、メーカー照合資料を準備します。写真は全景、開口、四隅、下枠、戸先、品番ラベル、障害物、搬入路を定位置で撮ります。個人情報や室内が写る場合の扱いも決めます。買い手がクラウド保存を導入するなら、ファイル名と現場番号を統一し、端末紛失時のアクセス制御を行います。
商品選定と納まり判断
商品選定は、寸法が入るかだけでなく、用途、風圧、防火、断熱、防音、防犯、操作性、意匠、既存躯体、周辺部材との取り合いを確認します。対象会社がどこまで設計責任を負い、どの段階でメーカー、設計者、元請へ承認を求めるかを明確にします。判断根拠が口頭だけだと、担当者交代後に同じ仕様を再現できません。カタログ版、図面版、質疑回答、承認メールを案件へ保存します。
改修では、カバー工法で残る既存枠、開口が小さくなる影響、額縁・外壁・防水、網戸や面格子の干渉を説明します。顧客が求める性能と、現場で実現可能な範囲に差がある場合は、代替案と制約を書面で示します。営業が受注を急いで技術確認を飛ばさないよう、特注品、初採用製品、一定金額以上、構造・防火に関わる案件には技術承認を設けます。
見積作成と価格承認
見積書は、製品・部材の範囲、施工範囲、除外、前提、納期、保証、追加となる条件を顧客が理解できる表現にします。「一式」だけでは、撤去、処分、養生、内装補修、電気、足場、駐車のどこまで含むか争いになります。社内原価表では商品原価、運賃、人工、外注、諸経費、予備費を分け、値引き後も必要粗利が残るかを確認します。
値引権限は役職だけでなく、粗利率と金額で設定します。戦略顧客への値引き、競合対抗、クレーム相殺、在庫転用など理由を選択し、後で分析できるようにします。旧経営者が感覚で調整していた価格は、代表案件を一緒に再見積りし、補正要因を言語化します。買い手の標準マージンを機械的に当てる前に、地域の相場と責任範囲を確認します。
受注確定と発注統制
電話や口頭で「進めて」と言われる取引でも、誰の承認で発注できるかを決めます。特注品はキャンセル・返品が難しいため、注文書、メール、署名済み見積など証跡を得てから発注します。元請の正式注文が遅れる慣行がある場合、与信、取引履歴、金額に応じた例外承認を設け、案件ごとの理由を残します。買収直後は取引先名義や注文書宛名の変更で混乱しやすく、旧新両名義の受付期限を通知します。
発注入力は、品番、色、左右勝手、寸法、ガラス、付属品、数量、納期、納品先を別担当が照合します。現調者と発注者が同じ場合でも、高額品や再製作リスクの高い品は読み合わせを行います。変更が入ったら旧版を消さず、変更者、承認者、日時、差額、納期影響を記録します。メーカー回答の納期と、顧客へ約束した施工日を自動的に同一と考えず、検品と配送の余裕を持たせます。
入荷検品と現場別仕分け
入荷時に梱包外観、数量、品番、色、寸法、左右、ガラス仕様、付属品、傷を確認し、異常を写真で記録します。施工当日に開梱して間違いに気づくと、職人と顧客の時間を失います。大型品は開梱検品自体に破損リスクがあるため、メーカー・仕入先の検品条件と責任分界を確認します。現場別の置場とラベルを決め、似た品番を混載しないようにします。
引当済み部材を別案件へ流用すると、帳簿在庫が合っても施工当日に不足します。出庫には案件番号を必須とし、緊急流用は代替発注とセットで承認します。付属ビス、スペーサー、シーリング材、養生材など少額副資材も、欠品すれば工事が止まります。主要副資材は最低在庫と使用期限を設定し、車載在庫を含めて定期棚卸しします。
施工前日の段取り
前日確認では、製品、工具、車両、人員、現場住所、入場時刻、連絡先、駐車、搬入、天候、他職種、鍵、養生、廃材持帰りを点検します。施工班へ見積書の金額を見せる必要はなくても、約束した範囲と除外事項は共有します。追加要望を現場で受けたとき、誰へ連絡し、作業を止めるか、概算を答えてよいかを決めます。
買収後に施工予定を全社システムへ移す場合、旧ホワイトボードや紙予定表を急に廃止せず、一定期間照合します。ただし二重管理を長く続けると不一致が常態化するため、正本となる予定表を宣言し、更新責任者を一人にします。協力会社への確定連絡と変更連絡の履歴も残し、「伝えたつもり」をなくします。
施工当日の品質確認
施工前に既存傷、周辺部、搬入路を顧客または元請と確認し、必要な養生を行います。取付時は水平・垂直、固定、隙間、シーリング、排水、開閉、施錠、電動部、付属品を工種別に検査します。メーカー施工要領と現場条件が合わない場合、自己判断で隠さず、元請・メーカーへ確認します。写真は「撮った枚数」ではなく、後で施工状態を説明できる箇所を定めます。
完了時には、顧客へ操作、手入れ、結露との違い、鍵、保証書、注意事項を説明し、傷・作動を一緒に確認します。残工事や追加があれば、担当、期限、費用を完了票へ記載します。現場をきれいにして終えることも品質です。ガラス片、切粉、ビス、保護フィルム、梱包材の残置は事故と信用低下につながります。
完了から請求まで
完了報告は当日または翌営業日に行い、写真、作業者、時間、使用部材、追加、残工事を登録します。営業担当が報告を見て元請検収を依頼し、経理が請求条件を確認します。完了したのに請求できない案件は、注文書未着、追加未承認、写真不足、元請検査待ちなど理由別に管理し、責任者と期限を置きます。
請求書発行後も、検収差戻し、相殺、値引、支払保留を記録します。入金額が請求と違う場合、手数料なのか、相殺なのか、クレーム保留なのかを担当者へ確認し、売掛残を放置しません。買い手の経理締切が早まる場合は、現場担当が完了報告できる期限と支援策を示し、現場を責めるだけで請求速度を上げようとしないことが大切です。
アフターサービスと保証
引渡後の問い合わせは、施工品質を改善する情報源です。受付時に施工日、案件番号、症状、発生条件、写真を確認し、製品、施工、使用、周辺建物のどこに原因があるか切り分けます。保証内外を顧客へ結論だけで伝えるのではなく、調査手順と回答日を示します。部材供給が終了した古い製品では、修理、代替、全体交換の選択肢と費用を説明します。
同じ症状が複数現場で起きたら、担当者個人の手直しで閉じず、商品、施工班、工法、ロット、時期で横断確認します。無償対応の工数と部材を記録し、見積・施工教育へ戻します。M&A前後で保証責任の内部負担が分かれていても、顧客窓口は一貫させ、担当部署間で情報を受け渡します。
企業価値を検討する際の実務的な考え方
企業価値は、単純に売上へ一定倍率を掛けて決まるものではありません。利益水準、成長性、顧客集中、キーパーソン依存、設備更新、借入・現預金、運転資金、簿外債務、許認可、買い手との相乗効果、取引条件によって変わります。中小サッシ会社では、役員報酬、親族給与、個人所有不動産の賃料、私用車、生命保険などを調整し、事業を通常運営するための人件費や賃料を差し引いた「正常な収益力」を考えます。
正常化では、都合のよい費用だけを除かないことが重要です。旧経営者が営業、現調、見積、クレーム、採用を担っていたなら、その代替人材の費用を加えます。老朽車両や倉庫設備の更新を先送りして利益が高く見えるなら、必要投資を考慮します。一過性の事故費用は調整候補になりますが、毎年名前を変えて起きる再製作や手直しは通常コストかもしれません。三年から五年の推移と案件データで判断します。
貸借対照表では、現預金、借入、リース、役員貸借、滞留債権、在庫、未払残業、退職給付、保証・訴訟を確認します。クロージング時の運転資金も論点です。繁忙期前に仕入が膨らむ会社と、メーカー直送で在庫を持たない会社では必要資金が違います。基準運転資金の定義、対象債権債務、季節性、価格調整方法を契約で明確にします。
商圏、技能、顧客関係は帳簿に計上されなくても重要な無形価値です。ただし、買い手へ価値として認識してもらうには、再現性の証拠が必要です。地域別リピート、複数担当、資格・力量表、工事台帳、仕入継続、クレーム対応、電話流入経路を示します。抽象的なのれんを主張するより、「この条件を維持すれば、これだけの案件が組織として続く」と説明する方が交渉の土台になります。
譲渡契約で現場に関係する主要論点
譲渡契約の専門的な作成は弁護士へ依頼すべきですが、現場責任者も契約論点を理解する必要があります。表明保証では、財務・税務だけでなく、許認可、主要契約、従業員、未払賃金、事故、クレーム、保証、知的財産、個人情報、環境、安全が対象になり得ます。開示資料に例外を具体的に記載し、「問題はないと思う」という口頭説明で済ませないことが、成約後の紛争防止につながります。
クロージング前提条件には、主要契約の承諾、許可手続、キーパーソン契約、借入返済・保証解除、株式の権利確認などが入ることがあります。誓約事項では、成約まで通常の事業運営を続け、高額発注、特別値引、資産処分、採用・退職、事故発生を報告する仕組みを定めます。長い交渉中に通常業務が止まらないよう、どこまで買い手承認が必要かを現実的に設計します。
補償条項では、違反時の期間、上限、免責、少額基準、請求手続を協議します。過去施工の瑕疵は発見時期が遅れる可能性があるため、保証履歴、保険、案件台帳を基に扱いを検討します。旧経営者の引継支援、競業避止、顧客・従業員勧誘禁止も、期間、地域、対象業務、報酬、生活への影響を含めて過度にならない範囲で明確にします。
匿名性を守りながら買い手候補へ伝える方法
初期段階では社名を出さず、地域、売上規模、工種、顧客構成、従業員、譲渡理由の大枠を匿名資料で伝えることがあります。この資料に、特定できる顧客名、詳細住所、珍しい受賞、正確すぎる数値を載せると、地域内で会社を推定される可能性があります。一方、情報をぼかし過ぎると、サッシ施工能力や商圏の魅力が伝わりません。特定リスクと検討材料のバランスを取り、秘密保持契約後に段階的に開示します。
実名開示後も、顧客名簿や従業員個人情報をいきなり全件渡す必要はありません。上位顧客を記号化し、売上・粗利・継続年数を示し、最終段階で必要性と安全管理を確認して追加開示します。データルームの権限、閲覧者、ダウンロード、透かし、質問記録を管理します。現場写真に表札、住所、車両番号、人物が写る場合は、目的に応じてマスキングします。
譲渡準備が進んでいる会社に見られる兆候
準備が進んだ会社では、社長が不在でも問い合わせが案件番号で受け付けられ、現調、発注、施工、請求の担当が分かります。上位顧客には複数の接点があり、見積の根拠と完工粗利の差を説明できます。在庫は現場別に引き当てられ、保証・再訪は原因別に残っています。資格と技能が一覧化され、若手の育成計画があります。これはM&Aのためだけでなく、日常経営の品質を上げる取り組みです。
反対に、売上台帳と税務申告はあるが工事台帳がない、特注品の発注が口頭、主要顧客の連絡先が社長の携帯だけ、協力会社の条件が記録されていない、在庫の所有権が分からない状態では、買い手は不確実性を価格や契約条件へ反映します。短期間で全てを完璧にできなくても、欠落を把握し、改善の担当と期限を示すことで信頼は高まります。
経営者・現場責任者へのインタビュー設計
資料だけでは暗黙知を把握できないため、経営者、営業、現調、施工、経理へ別々に同じ案件を聞きます。最初に「標準的な一件が電話から入金までどう進むか」を自由に説明してもらい、その後に例外を尋ねます。部署ごとの回答が食い違う箇所は、誰かが誤っていると即断するのではなく、実際に複数の経路が存在する可能性を確認します。繁忙時、社長不在時、クレーム時、特注品時に手順がどう変わるかを聞くと、通常フローに隠れた依存が見えます。
経営者には、売上上位顧客の歴史、失った顧客、値上げ交渉、仕入条件、採用、設備投資、事故、保証、引退後も心配なことを尋ねます。「強みは何ですか」という質問だけでは抽象的な回答になりやすいため、「競合ではなく当社へ電話が来た直近三件」「断った仕事」「赤字になった仕事」「自分がいないと止まる判断」を具体的に聞きます。失敗を率直に説明できる経営者かどうかは、情報の信頼性を考える手掛かりにもなります。
現調担当には、測り直す場所、注文前に迷う仕様、既存枠の異常、メーカーへ照会する条件、営業の説明不足で困る場面を聞きます。施工責任者には、施工班の得意不得意、現場で不足しやすい副資材、再訪の原因、危険作業、元請ごとの注意を聞きます。経理には、請求が遅れる案件、相殺、手形、追加工事、在庫、社長経費を聞きます。それぞれの回答を一つの工程図へ重ねると、引継ぎ優先順位が明確になります。
従業員面談は、M&Aへの賛否を迫る場にしません。現在の仕事、困り事、必要な道具、学びたい技能、今後の勤務地・処遇への不安を聞き、回答できないことは期限を示して持ち帰ります。発言が人事評価へ不利に使われると疑われれば、重要なリスクは出てきません。面談者、記録範囲、共有先を説明し、個別事情と業務情報を区別して扱います。
現場訪問で見るポイント
現場訪問では、きれいな応接室だけでなく、朝の積込み、倉庫、車載在庫、現調、施工、帰社後の報告を見ます。製品が現場別に識別されているか、長尺材・ガラスが安全に固定されているか、不良・返品待ちが隔離されているか、鍵と工具が管理されているかを確認します。整理整頓の見た目より、「誰が見ても次の行動が分かる配置か」を評価します。
同行現調では、顧客への挨拶、既存傷の確認、採寸順序、写真、質問、代替案の説明を観察します。ベテランの判断が速い場合、結果だけでなく視線と質問を記録します。同行施工では、養生、搬入、声掛け、水平・垂直、固定、調整、清掃、顧客説明を確認します。買い手の担当者が採点者のように振る舞うと通常の作業が見えにくいため、目的を技能理解と引継ぎに置きます。
倉庫の棚卸しは、一覧を受け取るだけでなく、無作為に帳簿から現物、現物から帳簿へ双方向に確認します。現場名の付いた製品は施工予定表へつながるか、キャンセル品は転用先があるか、長期品はなぜ残るかを聞きます。廃材置場では、ガラス片、金属、シーリング材、梱包材が分別され、委託先と伝票が整理されているかを確認します。
事業計画を三つのシナリオで検証する
買い手の事業計画は、成長ケースだけでなく、基準ケースと下振れケースを作ります。基準ケースでは既存顧客と人員が概ね維持され、価格改定と通常の生産性改善だけを見込みます。成長ケースではクロスセル、新規地域、共同購買を入れますが、営業開始時期、施工人員、教育、運転資金、設備を対応させます。売上だけを先に増やし、施工能力を固定した計画は現場待ちとクレームを招きます。
下振れケースでは、上位顧客の発注減、キーパーソン退職、仕入条件悪化、車両更新、手直し増加を組み合わせ、資金と人員が耐えられるかを見ます。一つずつのリスクは小さくても、買収直後に同時発生する可能性があります。どの指標がどこまで悪化したら採用、拠点統合、投資、営業拡大を見直すか、事前に経営判断の基準を定めます。
相乗効果は売り手の単独価値と分けて表示します。買い手固有の調達力や顧客網による効果を全て価格へ先払いすると、実行できなかったときに統合現場へ過度な利益圧力がかかります。誰が、いつ、どの顧客へ、何を提案し、どの班が施工するかまで落とし、実現費用と失注リスクを含めます。相乗効果の一部を条件付対価で扱う場合は、指標の定義、会計方針、買い手の運営裁量、紛争時手続を専門家と慎重に設計します。
地域関係者との信頼を守るコミュニケーション
地域会社のM&Aでは、従業員と取引先だけでなく、金融機関、家主、近隣、業界団体、学校、採用紹介者との関係も影響します。会社名や代表者が変わったことより、「今後も雇用と工事が続くか」「騒音や車両動線が変わるか」「約束した支払が守られるか」が関心事です。相手ごとの必要情報を整理し、公表前の秘密保持に配慮しながら、成約後に責任者から説明します。
地域金融機関には、借入・保証の手続だけでなく、買収後の事業計画、資金需要、口座、手形・電子記録債権、給与振込を確認します。倉庫や営業所が賃借なら、契約上の通知・承諾、保証人、看板、原状回復、更新を整理します。近隣に対して配送時間や工事車両が変わる場合は、トラブルが起きてからではなく、運用開始前に連絡窓口を伝えます。
採用面では、旧会社の歴史と地域性を尊重しつつ、グループ入り後の教育、キャリア、福利厚生を具体的に示します。「安定した大手グループ」だけでは、現場職が知りたい仕事内容や評価が伝わりません。若手が現調、施工、職長へ進む技能段階、資格取得支援、工具・制服、安全設備、休日を募集内容と実態で一致させます。既存従業員への説明より外向け採用広告が先行すると不信を招くため、順番にも注意します。
専門家を使い分ける
M&A仲介・FAは候補探索や交渉進行を支援しますが、法務、税務、労務、許認可、技術の全てを一人で判断するものではありません。弁護士は契約・法的リスク、公認会計士や税理士は財務・税務、社会保険労務士は雇用・労務、行政書士等は許認可手続を担当します。施工・サッシ分野の技術者には、工法、品質、設備、技能を確認してもらいます。誰が最終判断者かを明確にし、専門家同士の前提がずれないよう案件番号と論点表を共有します。
売り手側も、自分の立場で条件を検討する専門家を確保します。買い手が依頼した調査担当は中立の監査人ではなく、買い手の判断材料を作る役割です。仲介者が双方と契約する場合は、報酬、利益相反、情報共有、直接交渉の制限を確認します。専門家費用を抑えるために資料整理を先送りすると、質問往復と追加調査が増えるため、社内で事実を整えることが結果的な効率化になります。
最終的な意思決定は、価格だけでなく、従業員、顧客、保証、旧経営者の生活、将来の会社像を含みます。複数候補がいる場合は、価格、資金確実性、雇用、屋号、拠点、統合方針、過去工事対応、経営者引継ぎを同じ表で比較します。言葉の約束で重要な事項は契約や付属合意へ落とし、契約に入らない運営方針も責任者と期限を議事録に残します。
交渉を一度止めて確認すべき兆候
M&Aは期限を決めて進める必要がありますが、重要な事実が不明なまま日程だけを守るべきではありません。株主の権利関係が一致しない、主要顧客の注文書と売上が結び付かない、必要な建設業許可の要件を満たす人が退職予定、重大な漏水・脱落事故の調査が未了といった場合は、論点を明確にして一度立ち止まります。停止は破談を意味せず、追加資料、専門家意見、是正、契約条件を整えるための管理です。
売り手が質問へ回答できないこと自体が直ちに問題なのではありません。小規模会社では過去資料が十分でないこともあります。危険なのは、不明を隠す、回答が担当者ごとに変わる、後から重要事実が少しずつ出る状態です。確認できた事実、未確認、推定、今後の確認方法を表にし、買い手と同じ前提で協議します。資料がない事項は、元請・仕入先の証憑、銀行入出金、現場写真など代替証拠を探します。
買い手側にも停止条件があります。資金調達の確実性がない、統合責任者が決まらない、施工人員を考えず相乗効果売上だけを要求する、雇用・保証方針を説明しない場合、売り手は価格以外の実行可能性を再確認します。成約可能性を上げるために重要質問を避けると、従業員と顧客が成約後に負担します。最終契約前に、初日、三十日、百日の行動を相互確認します。
行政・契約上の承諾が間に合わない場合、予定日を動かす、前提条件を整える、対象範囲を見直すなどの選択肢を専門家と検討します。必要な許可が有効になる前に受注・施工を始める、顧客同意なしに契約を移すといった運用で日程を補ってはいけません。地域の信用を引き継ぐ取引だからこそ、成約日より適法性と現場継続を優先します。
まとめ:地域の信用を、引き継げる経営情報へ変える
このサッシ会社 M&A 事例から確認できるのは、住宅建材・工事を手掛ける買い手側企業による地域施工会社の取得と、その後の吸収合併という流れです。公開されていない価格や当事者の動機を推測せずとも、現場型企業のM&Aで重要な論点は十分に抽出できます。商圏は地名ではなく応答時間と案件密度、顧客関係は名簿ではなく仕事の約束事、職人は人数ではなく技能の組み合わせ、在庫と車両は帳簿項目ではなく納め切る工程として評価します。
売り手に必要なのは、地域で積み上げた信用をきれいな言葉で飾ることではありません。現場台帳、顧客別収益、現調手順、力量表、仕入条件、再訪記録を整え、次の組織でも再現できる形にすることです。買い手に必要なのは、統制と効率化を急ぐ前に、その会社がなぜ地域で選ばれてきたかを現場で理解することです。両者が同じ業務の流れを見ながら協議できれば、M&Aは株主の交代だけでなく、職人、取引先、施工品質、地域の住環境を次世代へつなぐ手段になります。
ガラス・サッシ関連会社の譲渡を検討している方は、支援対象となるガラス関連業種、M&A事例研究、ガラスM&Aセンターについてもご覧ください。社名を開示する前の段階から整理したい場合は、売り手企業向け相談窓口で相談できます。
参考資料
- MARR Online「アイナボHD傘下のアベルコ、サッシ取付工事の室谷トーヨー住器を買収」(取引の参考報道)
- 株式会社アベルコ「合併公告」(吸収合併に関する公式公告)
- 株式会社アイナボホールディングス「第68期有価証券報告書」(事業構成等の法定開示)
- 株式会社アベルコ「工事種目」(工事・施工管理に関する会社公式情報)
- 株式会社アベルコ「会社概要」(事業内容・許可業種等の会社公式情報)
- 国土交通省「建設業許可種類と工事内容の対応資料」(建具工事、ガラス工事の例示)
- 国土交通省「能力評価基準【サッシ・カーテンウォール】」(技能・経験の評価に関する行政資料)
本記事は、公表資料を基にした一般的な事例研究であり、対象企業・関係者への取材記事ではありません。公開されていない譲渡価格、契約条件、譲渡理由、雇用条件、個別の相乗効果を断定するものではありません。また、M&A、企業価値評価、会計、税務、法務、労務、建設業許可その他の許認可に関する助言を構成しません。実際の検討では、最新の法令と個別事情を確認し、弁護士、公認会計士・税理士、社会保険労務士、行政書士等の専門家および所管官庁へ相談してください。