ガラス会社のM&Aを考え始めた経営者のために、売却準備、相手探し、条件交渉、調査、契約、現場の引き継ぎまでを一つの流れで解説します。決算書だけでは伝わらない加工設備、職人、施工管理、在庫、配送網、地域の信用を、次の経営者へ安全に渡すための実務ガイドです。建築・店舗ガラス、板ガラス加工、サッシ・窓、卸配送、自動車ガラスなど、業態ごとの違いも踏まえて準備項目を具体化します。経営判断に使える形で整理します。
この記事の要点
- ガラス会社の売却準備では、利益だけでなく「何を、どこまで自社で納められるか」を見える化します。
- 現調・採寸、加工、施工、搬入・揚重、割れ替え、配送という工程ごとに、人・設備・外注網・顧客との関係を整理します。
- 価格だけで相手を選ばず、従業員、拠点、屋号、取引先、経営者保証、引継ぎ期間について希望条件を先に決めます。
- 秘密保持、手数料、専任条項、利益相反、テール条項を理解したうえで支援者を選びます。
- 税務・法務・許認可の結論は案件ごとに異なるため、税理士、弁護士、社会保険労務士、行政書士などの専門家へ個別確認します。
ガラス会社のM&Aとは何を引き継ぐことなのか
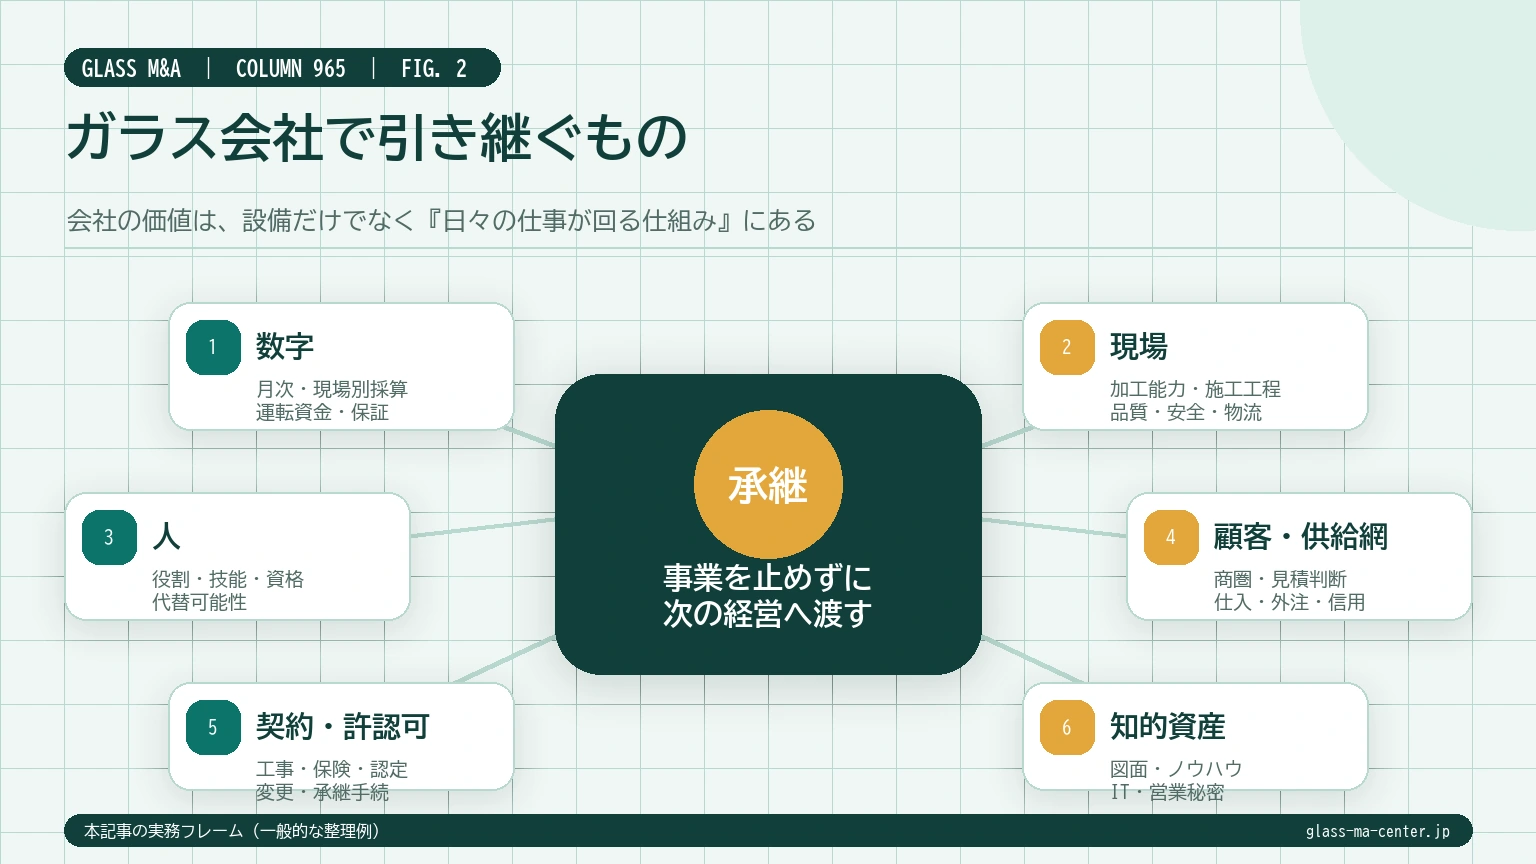
会社の株式や一部事業を譲ることは、工場の建物や切断機を売るだけではありません。地域の工務店から届く一本の電話、図面から品種・板厚・寸法・数量を拾う担当者の判断、開口ごとの番付、現場へ割れずに届ける積載方法、協力会社へ声を掛ける順番までが事業を動かしています。買い手が引き継ぎたいのは、これらが組み合わさって継続的に受注・納品できる仕組みです。
公的資料で確認できる事実:日本標準産業分類では、主としてガラスの取付工事のみを行う「ガラス工事業」と、板ガラスの卸売、小売などが区別されています。また建設業許可の業種でも、工作物にガラスを加工して取り付けるガラス工事と、金属製建具などを取り付ける建具工事は別に整理されています。実際の地域企業は卸、加工、工事、修繕を兼ねることが多いため、登記上の目的や会社案内だけで業態を判断できません。
本記事の実務上の解説:M&Aの資料では売上を「ガラス工事」「サッシ・建具」「加工販売」「商品卸」「住宅修繕」「店舗・ビル」「自動車ガラス」など実態に沿って分けます。さらに、新築、改修、緊急交換、元請、下請、官公庁、民間といった切り口を重ねると、買い手は収益の再現性と自社との相性を判断しやすくなります。
最初に知っておきたい全体の流れ
| 段階 | 主な作業 | ガラス会社で特に確認すること |
|---|---|---|
| 方針整理 | 目的、希望条件、譲渡範囲を決める | 工場・倉庫・不動産、屋号、従業員、在庫、車両を含めるか |
| 準備 | 財務・法務・事業資料を整える | 加工能力、施工体制、資格、仕入条件、外注網、地域商圏を可視化 |
| 相手探し | 匿名打診、候補比較、面談 | 補完できる工程、地理、顧客層、設備投資方針、安全文化を照合 |
| 基本合意 | 価格レンジ、手法、独占交渉等を確認 | 設備更新、在庫評価、経営者の残留、拠点維持の前提を明記 |
| 調査 | 財務・税務・法務・事業等の確認 | 現場別採算、簿外在庫、瑕疵、許認可、労務、安全、環境を確認 |
| 最終契約 | 価格、補償、前提条件を確定 | 保証解除、名義変更、主要取引先同意、設備の稼働状態を整理 |
| 引き継ぎ | 決済、告知、業務移管、PMI | 見積、手配、加工、配送、施工、請求の担当と判断基準を移管 |
この表は典型的な順序であり、すべての案件が同じ経路をたどるわけではありません。たとえば親族や取引先が候補として決まっている案件、特定事業だけを譲る案件、再生局面を含む案件では進め方が変わります。順番を暗記するより、「誰が、どの情報を、どの時点で知るか」を管理することが重要です。
売却の目的を一文にする
準備の出発点は「高く売りたい」だけでは足りません。後継者不在を解消したい、職人の雇用を守りたい、設備投資を継続できる企業へ託したい、個人保証から将来的に離れたい、地域の緊急対応網を残したいなど、経営者が守りたいものを言葉にします。目的が曖昧なまま候補先と会うと、提示価格が高い相手に気持ちが引かれ、本来の希望を後から追加して交渉が崩れやすくなります。
おすすめは、「譲渡後も地域の顧客が困らず、従業員が同じ拠点で技術を生かせる状態をつくる」のように、顧客、従業員、経営者の三者を含む一文を作ることです。そのうえで、絶対に必要な条件、できれば実現したい条件、相手の提案を聞いて決める条件に分けます。これは相手へ最初からすべて開示するためではなく、自分の判断軸を保つための内部資料です。
目的は家族とも共有します。会社所有の土地に自宅が隣接している、会社が個人所有不動産を借りている、親族が役員や従業員である、退職金や貸付金があるといった事情は、最終局面で初めて出すと選択肢を狭めます。家族の希望を聞くことと、会社の機密を広く話すことは別です。共有範囲を決め、必要に応じて守秘義務のある専門家を交えて整理します。
譲れない条件と交渉できる条件を分ける
| 論点 | 希望条件の例 | 確認すべき現実的な条件 |
|---|---|---|
| 従業員 | 全員の雇用を維持したい | 雇用主体、勤務地、処遇、定年、評価制度、転籍同意 |
| 拠点 | 工場・店舗を残したい | 賃貸借、耐震・修繕、設備更新、操業許可、採算 |
| 屋号 | 地域で知られた社名を残したい | 商号・商標、使用期間、看板変更、買い手ブランドとの併記 |
| 経営者 | 一定期間だけ引き継ぎたい | 期間、勤務日数、権限、報酬、競業避止、退任時期 |
| 取引先 | 仕入条件と口座を維持したい | 契約の承継可否、与信再審査、チェンジ・オブ・コントロール条項 |
| 価格 | 希望する手取りを確保したい | 株価、役員退職金、税金、手数料、借入、運転資金の関係 |
「雇用維持」という言葉一つでも、株式譲渡と事業譲渡では実務が異なり得ます。株式譲渡は会社の株主が変わるため、会社と従業員の雇用関係は通常そのまま続きます。一方、事業譲渡で従業員が買い手へ移る場合は、個別の同意などが問題になります。ただし、具体的な契約、組織再編手法、就業規則、労働協約によって検討事項が変わるため、法的結論は弁護士や社会保険労務士へ確認してください。
株式譲渡と事業譲渡を早い段階で比較する
中小企業のM&Aでは、オーナーが保有する株式を譲る方法と、会社が特定の事業・資産・契約を譲る方法が代表的です。株式譲渡は法人格が続くため、許認可や契約、従業員、資産負債をまとめて承継しやすい一方、買い手は過去のリスクも含めて会社を取得します。事業譲渡は対象を選べますが、資産、契約、従業員、許認可などの移転手続が個別に必要になりやすい方法です。
ガラス会社では、工場用地がオーナー個人所有、板ガラス在庫が複数拠点に分散、メーカー貸与のパレットが混在、施工中の現場や保証対応が継続中ということがあります。何を譲るかによって、車両・機械の名義、リース、産業廃棄物関連契約、建設業許可、元請との基本契約、仕入与信の扱いが変わります。「税金が有利と聞いたから」という一面だけで手法を決めず、事業継続の手間、リスク、買い手の意向を合わせて比較します。
注意:株式譲渡、事業譲渡、会社分割その他の手法には、会社法、税務、許認可、労務、契約承継の違いがあります。本記事は一般的な整理であり、特定の手法を推奨するものではありません。想定手取り額も、譲渡主体、取得価額、役員退職金、消費税、繰越欠損金などによって変わるため、必ず税理士・弁護士へ個別に試算を依頼してください。
秘密保持を最優先のプロジェクトにする
売却検討が不用意に広がると、従業員の不安、取引先の発注見直し、金融機関や仕入先の与信懸念を招く可能性があります。最初は経営者、必要最小限の役員、守秘義務を負う支援者に限定し、資料の保存場所、ファイル名、印刷物、メール送信先、オンライン会議の場所を決めます。共有リンクには期限や権限を設定し、誰が何を閲覧したかを記録できる仕組みが望ましいでしょう。
現場写真にも注意が必要です。工場の看板、車両ナンバー、制服、納品伝票、図面の現場名、ガラスパレットのメーカー表示、周辺の特徴が写ると、匿名資料でも会社を推測されます。匿名打診の段階では情報を抽象化し、候補先が秘密保持契約を締結した後に段階的に開示します。秘密保持契約があっても、必要以上の情報を一度に渡さないという原則は変わりません。
社内で尋ねられた場合の回答方針も決めておきます。明らかな虚偽を重ねると、後の説明で信頼を損ねます。一方、未確定の検討を広く知らせることも適切ではありません。「経営計画や提携の選択肢を検討している」といった事実に沿う表現を、弁護士や支援者と相談して準備します。
売却準備は決算書を整えることから始まる
買い手が最初に見るのは、通常、直近数期の決算書、勘定科目内訳書、月次試算表、税務申告資料です。しかし数字を渡すだけでは、繁忙期、材料価格、工事進行、スポット大型案件、役員関連費用の影響が読み取れません。月別売上、粗利、受注残、資金繰りを並べ、変動理由を説明できるようにします。ガラス価格や物流費の改定を販売価格へ反映できた時期も粗利推移と一緒に示します。
正常収益力を考える際は、オーナー固有の保険、私用に近い車両、親族給与、一過性の修繕、補助金、災害対応、大口貸倒れなどを洗い出します。ただし「買い手が調整してくれるはず」として利益へ機械的に足し戻すのは危険です。事業継続に必要な車両や交際、次の経営者が雇う管理者の人件費は残ります。各項目について、継続するか、消えるか、別の費用に置き換わるかを証憑とともに説明します。
貸借対照表では、長期間動かない在庫、回収が遅い売掛金、役員貸付金、仮払金、簿価と実態が異なる機械、不動産、リース・割賦、未払残業、退職給付、保証債務などを確認します。整理とは見栄えを作ることではありません。誤りを修正し、説明の必要な項目に根拠を付けることです。都合の悪い情報を隠すと、調査で発見されたときに価格だけでなく信頼を失います。
月次の現場別採算を作る
ガラス会社の案件は、材料売り、加工、住宅の割れ替え、店舗改修、ゼネコン現場、サッシ一式などで利益構造が違います。売上総利益を一括で見ると、どの工程が稼いでいるか分かりません。少なくとも売上、材料、外注加工、施工外注、配送、現場経費を案件または部門へ紐付け、見積時粗利と実績粗利の差を見ます。
現場別採算では、追加工事と手直しを分けます。顧客の仕様変更による追加なのか、採寸誤りや破損による再製作なのかで意味が反対です。見積に含めにくい現調、仮養生、待機、再訪、少量配送、パレット回収の工数も把握すると、地域対応が利益へどうつながるかが見えます。赤字案件があっても、それが入口となって継続受注を生む場合は、顧客単位で判断します。
工事進行中の売上・原価計上方法は、会計方針と実態の整合を税理士へ確認します。期をまたぐ大型現場、出来高請求、前受金、未成工事支出金、保留金の扱いが一定でないと、年度比較が歪みます。買い手へ提出する管理資料は、会計数値と照合できる状態にし、差額があるなら理由を記載します。
設備台帳を「稼働能力の説明書」に変える
固定資産台帳には取得日と簿価があっても、買い手が知りたい情報は十分ではありません。切断台、ジャンボ切断機、直線・異形面取機、穴あけ機、洗浄機、複層ライン、合わせ設備、強化炉、クレーン、吸着機、コンプレッサー、フォークリフト、配送車について、メーカー、型式、取得年、能力、対応寸法・板厚、稼働率、保守会社、修繕履歴、部品供給、停止時の代替手段を記録します。
「最大寸法」は機械のカタログ値だけでは決まりません。原板の入荷、工場内動線、吊り能力、作業者数、加工形状、洗浄、検査、積載、現場搬入まで通せるかで実運用の限界が決まります。特殊品を外注する場合は、協力加工先、通常納期、配送曜日、最小ロット、再製作時の対応を整理します。内製率が高いことだけが価値ではなく、需要変動に合わせて外注網を使い分けられることも強みです。
設備の写真は全景、銘板、安全装置、操作盤、製品の流れが分かる角度で撮ります。故障や安全上の課題を隠さず、更新見積や改善計画を付けます。設備投資が必要でも、買い手が自社工場へ工程を寄せる、別拠点の余剰能力を使う、共同購買で採算を改善するといった提案につながることがあります。
ガラス加工の能力を品種・板厚・寸法・形状で示す
「各種加工対応」という説明では、買い手は能力を比較できません。フロート、型板、網入り・線入り、鏡、合わせ、強化、倍強度、Low-E複層、防犯・防災用途などの品種ごとに、仕入、切断、糸面、研磨、面取り、穴あけ、切欠き、異形、フィルム、組立のどこまでを自社で行うかを表にします。製造後に切断や穴あけができない製品については、採寸・発注精度が価値になります。
歩留まりは単純な材料使用率だけでなく、端材を次の小口注文へ回せる在庫運用と一緒に見ます。最適取りの方法、ラベル、棚番、残材登録、傷・欠けの検査、長期滞留の基準が属人的なら、そのルールを文書化します。切断担当者が頭の中で組み合わせている場合、その人の退職は在庫価値と粗利の双方に影響します。
品質記録も整理します。寸法許容、外観検査、エッジ状態、洗浄、梱包、出荷照合、不適合の処置を、顧客要求や製品特性に応じて示します。認証・規格への適合をうたう場合は対象製品、証明書、更新状況、表示方法を確認し、会社全体が無条件に認証されているような誤解を招く表現を避けます。
施工力は現調から完了までの流れで見せる
施工部門の説明は人数だけでなく工程で行います。問い合わせ、現地調査、採寸、既存仕様の確認、見積、施工図・製作図、番付、材料手配、安全書類、搬入・揚重、養生、取付、シーリング、清掃、完了確認、請求、保証対応の担当を並べます。営業、工務、職人、協力会社の境界が分かれば、買い手は引き継ぎ後の組織を設計できます。
現調では寸法だけでなく、開口の状態、サッシ・押縁、シーリング、熱割れや錆割れの可能性、足場、高所作業、搬入路、駐車、作業時間、周囲の安全、廃材搬出を確認します。複層、強化、合わせなど製作後に変更しにくい製品は、最終手配寸法を決める責任が重くなります。チェックシートや写真台帳があれば、担当者交代後も品質を再現しやすくなります。
大板・重量物では、板厚から概算重量を把握し、人数、吸着機、台車、クレーン、揚重会社、道路条件、搬入口を計画します。「対応できる」という言葉ではなく、過去の最大寸法・重量、現場条件、無事故記録、ヒヤリハット改善、必要資格を示します。安全を軽視した短納期は企業価値ではありません。
資格・許認可・認定仕様を一覧化する
建設業許可は業種、許可番号、有効期間、営業所、専任技術者などを確認します。ガラス工事と建具工事を混同せず、実際の請負内容と許可の整合を専門家へ確認します。ガラス施工技能士、サッシ施工技能士、建築施工管理技士、職長・安全衛生責任者、玉掛け、高所作業車などは、保有者、等級、更新・特別教育の状況、担当業務を結び付けます。
公的資料で確認できる事実:厚生労働省の技能検定にはガラス施工職種があり、試験基準はガラス工事の段取り、施工、材料、建築構造、製図、安全衛生などを対象としています。資格者の人数は技術の一つの指標ですが、資格だけで会社の施工能力すべてが証明されるわけではありません。
防火設備は「防火ガラスを使えばよい」という単純なものではありません。告示仕様または大臣認定仕様について、サッシ、ガラス、シーリング材、部材、寸法などの組合せを確認する必要があります。過去案件の認定番号、納品書、施工記録の保存方法を整理し、網入りガラスに防犯性能があるといった誤った説明が社内資料に残っていないかも点検します。
人材台帳は名前ではなく役割と代替可能性で作る
人員一覧には年齢、勤続年数、雇用形態、給与だけでなく、見積、採寸、CAD、加工機操作、複層製造、鏡工事、店舗フロント、シーリング、現場管理、配送、経理などの役割を記載します。個人情報は開示段階に応じて匿名化し、候補先へ必要以上に渡さないようにします。
重要なのは「この人がいないと止まる工程」を見つけることです。社長だけが価格を決める、ベテランだけが異形を採寸できる、一人だけが設備エラーを復旧できる、特定の配送員だけが現場の荷下ろし場所を知るといった依存を可視化します。二番手の育成、手順書、顧客情報、設備マニュアル、動画による技能記録を準備すると、譲渡の有無にかかわらず会社が強くなります。
従業員へ話す時期は案件ごとに判断します。早すぎる開示には情報拡散のリスクがあり、遅すぎる開示には不信や退職のリスクがあります。誰から、どの順番で、何を伝えるか、買い手が同席するか、質問窓口をどうするかを合意します。処遇について確約できないことを約束せず、決まっている事実と今後協議する事項を分けて伝えます。
顧客基盤を地域商圏の地図にする
顧客名と売上高の一覧だけでは、地域密着の強さが伝わりません。市区町村別の売上、拠点からの通常配送時間、緊急交換の出張範囲、工務店、サッシ店、ゼネコン、店舗、管理会社、学校、工場、ディーラーなどの構成を地図と表で示します。特定顧客への依存が高い場合は、取引年数、担当者以外の接点、基本契約、価格改定履歴、失注理由を説明します。
割れ替えは小口でも、現地確認、危険箇所の仮養生、品種判定、在庫確認、採寸、交換、廃材処理までを短時間でつなぐ力が必要です。通常営業時間外の連絡を実際に受けているか、当番制か、協力店へつなぐのか、即日対応できる在庫は何かを正確に示します。実態がないのに「24時間」「即日」「全国対応」と表現するのは避けます。
顧客関係が社長個人に集中している場合、紹介の段取りを作ります。主要顧客ごとに関係者、年間の案件パターン、見積時期、決裁者、価格表、回収条件、注意事項を整理し、面談、同行、共同見積を段階的に行います。顧客の同意が必要な契約があるかは、秘密保持と契約条項を踏まえて弁護士へ確認します。
仕入先・外注先は価格以外の機能を記録する
板ガラス、鏡、サッシ、シーリング材、副資材の仕入先について、品種、納期、締め支払、運賃、最低ロット、値引、与信枠、返品、破損時対応を整理します。メーカーや卸との長年の取引は強みですが、株主変更後に条件が当然に継続するとは限りません。基本契約や取引条件を確認し、必要な時期に相手先へ説明します。
外注加工・施工は、単価表だけでなく得意分野、対応寸法、商圏、繁忙期の受入れ、品質、再製作、保険、安全書類まで記録します。自社で保有していない強化炉や大型加工設備を、信頼できる外注先との連携で補う会社もあります。その関係が口約束だけなら、連絡先と取引実績を整理し、属人性を下げます。
協力会社を「下請」と一括りにせず、専門性と役割を説明します。揚重、足場、シーリング、サッシ、フィルム、金物、電気、内装など他工種との調整力は、店舗・改修現場を完了させる能力の一部です。一方、偽装請負、社会保険、安全管理、再委託制限などの問題がないかは、契約と実態の両面で確認します。
在庫は数量ではなく「売れる状態」を確認する
板ガラス在庫は、品種、板厚、寸法、ロット、保管位置、取得時期、原価、用途、状態で分類します。帳簿数量と現物を照合し、傷、欠け、汚れ、膜面、長期滞留、端材を区分します。すぐ売れる定番品、特定顧客向け、将来使える残材、処分候補を同じ単価で評価しないことが重要です。
実地棚卸では、安全を優先して原板を無理に動かさず、棚札、入出庫記録、写真、担当者の説明を組み合わせます。買い手の調査担当者が工場へ入る際は、立入範囲、保護具、誘導者を決めます。メーカー貸与・預かり品のパレットや容器、自社所有ラック、顧客支給材を区別し、会社資産ではない物を譲渡対象へ入れないようにします。
在庫評価は譲渡価格へ影響しますが、会計・税務上の評価と、取引上の評価が同じとは限りません。評価基準日から決済日まで在庫は動くため、通常水準、基準運転資本、実棚差異、価格改定の扱いを契約で検討します。計算方法は会計士・税理士・弁護士と確認してください。
物流網と納品条件を企業価値として説明する
配送車両、ガラスパレット・専用ラック、フォークリフト、荷役場所、回収ルートは、地域商圏を支える設備です。車両ごとに積載、架装、保険、車検、走行距離、更新予定を記録し、運転できる従業員と配送コースを結び付けます。運転者だけが知る駐車位置、時間指定、現場の狭路、荷下ろし要員を配送マスターへ移します。
公的・業界一次資料で確認できる事実:板硝子協会の建材ガラス物流ガイドラインは、輸送と荷役の役割、車上渡し、待機、作業場所、納品リードタイム、容器回収などを課題として整理しています。これらは単なる配送費ではなく、誰がどこまで作業し、その費用と責任を負うかという取引条件です。
実務上の解説:M&A資料では売上に対する配送費率だけでなく、少量多頻度、定期便、現場直送、工場引取の構成を示します。待機や追加荷役が無償になっている場合、買い手は値上げ余地として見ることも、採算リスクとして見ることもあります。改善可能性を根拠なく利益へ足さず、現状と実行案を分けて説明します。
不動産・工場・環境・安全を早めに点検する
工場・倉庫が会社所有か個人所有か、登記、境界、抵当権、賃貸借、用途、修繕履歴を確認します。個人所有不動産を売買するのか、継続賃貸するのか、別の場所へ移るのかで価格と事業計画が変わります。建物の老朽化や雨漏り、床荷重、クレーン、電力、排水、消防設備も現地確認します。
ガラス屑、シーリング材、溶剤、油、廃パレット、産業廃棄物の保管・委託・マニフェストを確認します。土地の過去利用や地下設備、アスベストの可能性など、専門調査が必要な論点もあります。問題があると決め付けず、資料の有無と現状を整理し、必要なら環境・建築の専門家へ調査範囲を相談します。
安全面では、労災、物損、破損、ヒヤリハット、特別教育、保護具、機械点検、安全書類、車両事故を確認します。事故件数が少ないことだけでなく、発生時に原因を分析し再発防止した記録が重要です。買い手による現地見学も通常操業を妨げない時間に行い、工場ルールを守ってもらいます。
施工中案件と保証対応を一覧にする
決済時に完了していない現場は、受注額、見積原価、発注済材料、出来高、請求、入金、残工事、保証、担当者を一覧にします。赤字見込み、追加変更、工期遅延、元請との協議、留保金があれば個別に説明します。受注残をすべて利益と考えるのではなく、完成に必要な原価とリスクを含めて評価します。
過去工事の保証、クレーム、再施工、製品メーカーへの求償も整理します。中空層内結露、熱割れ、錆割れ、シーリング、漏水、傷、建具調整などは原因と責任区分が一様ではありません。顧客へどのように説明し、誰の費用で対応したか、未解決案件があるかを記録します。
契約書がない小口案件でも、見積、注文、メール、写真、納品書、完了確認が残っていれば経緯を説明できます。電子データと紙が混在する場合は案件番号で紐付けます。買い手が引き継いだ翌日に顧客から問い合わせが来ても、履歴を探せる状態を目標にします。
自動車ガラス事業を含む場合の追加確認
自動車ガラス交換では、顧客構成を一般客、ディーラー、整備工場、鈑金、保険関連などに分け、出張範囲、在庫、接着、作業場所、代車、保険請求の流れを整理します。建築ガラスとは材料、設備、資格、顧客の期待時間が異なるため、混在させず部門別採算を示します。
公的資料で確認できる事実:前方カメラ等の対象装置を備えた車両では、窓ガラスの脱着が電子制御装置整備に該当し得ます。エーミングは装置を正常に作動させるための校正・調整で、対象車両、装置、メーカー技術情報に沿って判断します。すべての車両で一律に同じ作業をするという意味ではありません。
特定整備認証の有無と対象範囲、整備主任者、作業場、スキャンツール、ターゲット、記録簿、自社実施・外注の流れを確認します。外注する場合も、どの認証事業者へ、どの情報を渡し、完了記録をどう受け取るかが必要です。認証や法令適合は地方運輸局等の窓口や行政書士などへ個別に確認してください。
企業概要書は強みとリスクを同じ解像度で書く
候補先へ開示する企業概要書には、沿革、株主、組織、事業、財務、顧客、仕入、設備、人材、不動産、許認可、今後の成長機会をまとめます。ガラス会社では工程図、工場レイアウト、対応品種、最大寸法、内製・外注区分、施工エリア、資格者、配送網を入れると、一般的な会社案内との差が出ます。
強みは「地域密着」「高い技術力」といった形容詞だけにしません。「管理会社からの緊急交換を年間何件受け、平均どの時間帯に一次対応し、どの定番在庫で完了したか」「店舗フロント工事を現調から施工図、金物手配、ガラス取付まで一括管理する」など、工程と実績で表します。顧客名は開示段階に応じて業種や地域へ置き換えます。
リスクを隠さず、対応策を添えます。社長依存なら引継ぎ期間と二番手育成、設備老朽化なら更新見積、顧客集中なら関係の深さと新規開拓、紙管理なら電子化計画を示します。買い手は無欠点の会社を探しているとは限りません。把握され、管理可能な課題かを見ています。
M&A支援者を選ぶときの質問
支援者には、ガラス・建材・工事会社の理解、候補先ネットワーク、担当者の経験、情報管理、企業価値の考え方、資料作成、交渉、専門家連携、成約後の支援を質問します。「必ず高く売れる」「すぐ買い手が見つかる」という説明ではなく、どの情報を集め、どの買い手仮説を立てるかを聞きます。
公的資料で確認できる事実:中小M&Aガイドライン第3版とM&A支援機関登録制度は、支援業務、手数料、仲介とFAの違い、利益相反、契約条項などについて説明を求めています。登録制度は一定の補助制度と関係しますが、M&A業務そのものの許認可制度ではありません。登録の有無だけで品質を判断せず、具体的な担当者と契約内容を確認します。
契約前に書面で確認する項目
- 着手金、月額報酬、中間金、成功報酬、最低報酬、実費、消費税
- 成功報酬の基準額が株価、譲渡額、企業価値、移動総資産などのどれか
- 支払時期、案件が中止になった場合、既払金の扱い
- 専任・専属条項の範囲、契約期間、自動更新、解除方法
- テール条項の対象候補、期間、成約との因果関係
- 買い手側から受ける報酬と利益相反への対応
- 支援者が行う業務と、弁護士・税理士等へ依頼する業務
- 秘密情報の保存、候補先への開示承認、業務委託先
手数料が高いか安いかだけでなく、何を受けられるかを比較します。成功報酬ゼロと表示されていても、着手金、実費、別業務の費用、相手方からの報酬を含む契約全体を読みます。逆に費用がある支援でも、調査準備や競争環境の設計によって結果が変わる場合があります。料金と利益相反を透明に説明できるかが重要です。
買い手候補は同業だけではない
候補先は、近隣の同業、隣接地域のガラス店、メーカー・卸、サッシ・建具、内装・店舗、建設、設備管理、自動車関連、投資会社などが考えられます。同業は工程理解が早い一方、顧客や従業員に知られるリスク、商圏の重なり、競争上の懸念があります。異業種は新たな販路や投資力を持つ一方、現場理解と統合体制を慎重に見ます。
ロングリストは数だけ増やさず、買収目的の仮説を付けます。「加工を内製化したい」「配送網を東へ広げたい」「店舗工事にガラス工程を加えたい」「資格者と施工管理を確保したい」「地域の修繕顧客へ別サービスを販売したい」などです。仮説があれば、匿名打診の文章も相手ごとに変えられます。
候補の評価軸には、提示価格、資金確実性、意思決定速度だけでなく、雇用方針、安全・品質文化、設備投資、拠点、ブランド、顧客競合、過去のM&A、PMI責任者を入れます。経営者同士の相性も重要ですが、好印象だけで契約履行能力を判断しません。
匿名打診では特定されない範囲で魅力を伝える
匿名概要には、地域を広めに、売上・利益をレンジで、従業員数を概数で示し、事業の特徴を伝えます。希少設備、特殊な顧客、唯一の資格者などは会社を特定しやすいため、秘密保持契約後に開示します。一方、抽象的すぎると関心を持たれません。「建築ガラスの加工・施工を一貫対応」「地域工務店との継続口座」「定期配送と緊急交換」といった価値の骨格は示します。
打診先リストは経営者が事前承認します。絶対に連絡してほしくない競合、取引先、親族関係、過去にトラブルがあった会社を除外します。支援者が一斉配信する前に、会社名、宛先、連絡方法、情報量を確認します。候補先の担当者が別部門へ転送する可能性も考え、秘密保持義務の範囲を確認します。
意向表明は価格以外の前提を読む
買い手からの初期提案には、価格またはレンジ、手法、資金、調査項目、スケジュール、経営者・従業員の扱い、独占交渉の希望が含まれます。同じ価格でも、現預金・借入・運転資金・不動産・役員退職金をどう前提にしたかで手取りは変わります。表面の数字だけを横並びにしません。
提案に条件が多い場合、その条件が満たされる可能性を確認します。たとえば「主要従業員が残ること」「設備投資が不要なこと」「正常在庫が一定額あること」「主要取引先が継続すること」が前提なら、誰が、いつ、どう確認するかを明らかにします。まだ調査前であるため、最終価格が変わり得ることも理解します。
候補を一社へ絞る前に、質問への回答姿勢と現場理解を見ます。加工ラインを見て簿価だけを聞く相手と、能力・保守・人員・代替工程まで質問する相手では、譲渡後の計画の具体性が違います。ただし質問が細かいことだけで優良とは限らず、守秘、競争上の情報、現場安全を守れるかも確認します。
経営者面談と工場見学の準備
経営者面談では、会社の歴史、顧客から選ばれる理由、失敗から改善したこと、将来の投資課題、売却理由を自分の言葉で話します。支援者の資料を読むだけでは、人柄と判断軸が伝わりません。売却理由を後ろ向きに隠すより、後継者不在や投資余力などの課題と、相手に期待する成長を結び付けます。
工場見学は機密と安全を両立させます。来訪者名、時間、導線、撮影可否、保護具、操業中の危険区域を決め、従業員に不自然な説明をしなくて済むよう配慮します。設備を止めて見せるか、製品を流すかは安全と品質を優先します。顧客名が見える伝票や図面は片付けます。
見学では良い部分だけを演出せず、改善予定も説明します。整頓、原板・端材の表示、工具の点検、通路、保護具、完成品と不適合品の区分は、管理力を示します。短期間の化粧より、日常のルールと記録を整えることが効果的です。
基本合意で曖昧にしないこと
基本合意書では、法的拘束力を持たせる条項と持たせない条項を区別し、価格レンジ、手法、調査、スケジュール、独占交渉、秘密保持、費用負担などを確認します。名称が「基本合意」でも内容は案件ごとに違うため、署名前に弁護士へ確認します。
独占交渉を受け入れると、一定期間ほかの候補との交渉が制限されます。買い手の調査体制、資金、社内承認、予定日を確認し、期間を必要以上に長くしません。買い手が合理的な理由なく進めない場合の扱い、延長方法、資料返却も検討します。
ガラス会社固有の前提として、工場不動産の扱い、設備の稼働、主要人材、許認可、仕入口座、在庫、受注残、保証対応を記載します。初期価格がどの財務数値と運転資金水準を基にしているかを揃えると、後の価格調整を減らせます。
デューデリジェンスは会社を攻撃する手続ではない
デューデリジェンスは、買い手が財務、税務、法務、事業、人事、IT、環境などを確認する調査です。細かな質問を不信と受け取るのではなく、買い手が投資判断と引継ぎ計画を作るための作業と考えます。分からない質問に推測で答えず、確認期限と担当を伝えます。
資料提出は一覧で管理します。依頼番号、内容、担当、提出日、版、追加質問、回答を記録し、同じ資料の異なる版が流通しないようにします。個人情報、価格表、顧客図面などは閲覧権限を制限し、必要なら黒塗りやデータルーム閲覧のみとします。
問題が見つかったら、事実、金額・範囲、原因、現在の状態、改善策を分けて回答します。すべてを小さく見せようとすると信頼を損ねます。逆に、まだ確定していないリスクを最大額で断定する必要もありません。専門家と根拠を確認し、合理的な幅で説明します。
財務・税務調査で準備するもの
- 決算書、申告書、勘定科目内訳、総勘定元帳、月次試算表
- 売上・粗利の顧客別、部門別、案件別、月別の推移
- 売掛金年齢表、貸倒れ、前受・未成工事、受注残
- 在庫明細、実地棚卸、滞留・破損・預かり品の区分
- 固定資産台帳、リース、修繕、設備投資計画
- 借入、担保、保証、役員貸借、関連当事者取引
- 税務調査、修正申告、繰越欠損、消費税区分に関する資料
税務判断は取引手法と当事者によって変わります。過去処理に不安がある場合、調査前に顧問税理士へ確認し、必要な是正を検討します。ただし、買い手へ開示すべき事項を自己判断で削除してはいけません。
法務調査で準備するもの
- 定款、登記、株主名簿、株券、議事録、過去の株式移動
- 顧客・仕入・外注・賃貸借・リース・借入・保険の契約
- 建設業許可、事業に必要な届出、認証・資格資料
- 訴訟、クレーム、瑕疵、行政指導、事故、保証対応
- 商号、商標、ドメイン、ソフトウェア、図面・写真の権利
- 個人情報、営業秘密、情報セキュリティの規程と事故履歴
古い会社では株主名簿と実際の出資経緯が一致しない、名義株の疑いがある、議事録が不足するといったことがあります。最終局面で所有権の問題が出ないよう、早期に司法書士・弁護士へ相談します。
人事・労務調査で準備するもの
- 組織図、従業員一覧、雇用契約、就業規則、賃金規程
- 勤怠、残業、休日、年次有給休暇、固定残業の運用
- 社会保険、労働保険、退職金、企業年金
- 労災、安全教育、健康診断、ハラスメント相談
- 資格・技能、キーパーソン、採用難、離職、後継育成
現場への直行直帰、早朝積込み、移動、待機、休日の緊急連絡が労働時間へどう反映されているかを確認します。業界慣行という説明だけで済ませず、実態と記録を社会保険労務士・弁護士へ見てもらいます。
事業・現場調査で準備するもの
- 見積から入金までの業務フローと使用システム
- 加工能力、製造限界、歩留まり、不適合、納期
- 現調・採寸、施工図、番付、搬入・揚重、施工記録
- 仕入先・外注先の条件、代替先、価格改定
- 配送コース、車両、ラック、荷役、容器回収
- 顧客別受注動向、競合、地域商圏、紹介経路
事業調査は財務数値が将来も続く理由を確かめる作業です。売上が安定していても、社長一人の関係、更新寸前の設備、退職予定の職人に依存していれば再現性は低下します。反対に利益が一時的に落ちていても、価格改定の浸透、設備更新、受注残に根拠があれば説明できます。
企業価値と譲渡価格は同じではない
企業価値の検討には、収益力を基にする方法、純資産を基にする方法、類似会社・取引を参照する方法などがあります。中小企業では、将来収益、正常運転資金、余剰資産、有利子負債、設備更新、オーナー依存、顧客集中などを合わせて議論します。計算式から唯一の正解が出るものではありません。
ガラス会社では、帳簿上償却済みでも現役の加工設備、地域に配置された在庫、短納期を支える配送網、資格者、協力会社網が価値を生みます。一方、老朽設備の更新、動かない在庫、工場修繕、未払労務、保証対応は負担になります。設備の中古売却価格だけでも、簿価だけでも、事業としての価値は表せません。
最終的な譲渡価格は、価値評価に加えて競争環境、買い手との相乗効果、調査結果、契約条件、資金確実性、交渉によって決まります。「相場は売上の何倍」といった単純な説明は参考程度です。具体的な算定は公認会計士、税理士、評価専門家へ依頼し、前提を理解したうえで使用します。
価格以外に交渉する条件
価格が高くても、長期の分割払い、達成困難なアーンアウト、広すぎる補償、保証解除の不確実性があれば、経営者の目的に合わないことがあります。支払時期、決済資金の証明、価格調整、エスクロー、補償上限・期間、競業避止、退職金、引継ぎ報酬を総合して比較します。
従業員については、雇用維持の期間、勤務地、給与・賞与、勤続年数、有給、退職金、福利厚生を確認します。将来の経営判断を永久に拘束する約束は難しいため、買い手の事業計画、統合方針、過去実績も見ます。相手が守れる具体的な表現を契約へ落とすことが重要です。
経営者の残留は、期間と役割を明確にします。「円滑に引き継ぐまで」では終わりが分かりません。顧客紹介、仕入先交渉、見積承認、キーパーソン育成など項目ごとに完了基準を設け、日数、権限、報告先、報酬を決めます。
経営者保証と担保は自動的に外れるとは限らない
公的資料で確認できる事実:中小企業庁は、経営者保証を会社借入について経営者個人が保証債務を負うことと説明し、解除の最終判断は金融機関に委ねられるとしています。株式を譲っただけで保証が自動消滅するわけではありません。
準備段階で、金融機関、借入残高、保証人、担保、保証協会、契約条項を一覧にします。基本合意、最終契約、決済のどの時点で金融機関へ説明するかは、買い手、支援者、弁護士と計画します。早すぎる連絡も遅すぎる連絡も問題になり得るため、独断で進めません。
最終契約では、買い手が解除へ協力するだけなのか、解除を決済前提とするのか、借換えや返済を行うのかを明確にします。リース保証、賃貸借保証、仕入債務保証、個人担保も忘れず確認します。保証解除は経営者の生活に直結するため、口頭説明だけで終えないことが大切です。
最終契約では表明保証と補償を理解する
最終契約には、株式・資産の権利、財務資料、税務、契約、労務、訴訟、許認可、環境などについて、売り手が一定の事実を表明し保証する条項が置かれることがあります。内容が事実と違い損害が生じた場合の補償も定めます。広い文言を「普通のひな型」として受け入れず、自社で確認できる範囲と例外開示を弁護士と検討します。
デューデリジェンスで渡したから自動的に例外になるとは限りません。どの資料のどの事項を開示したものと扱うか、開示資料・開示書面を整理します。未解決のクレーム、税務見解、労務、在庫、設備故障などは、事実と対応を明確にして契約へ反映します。
補償の上限、少額免責、請求期限、特別補償、第三者請求への対応を確認します。売り手の責任を不当に広げないことと、買い手が把握できないリスクへ合理的に備えることの均衡が必要です。法的効果は契約文言に左右されるため、必ず売り手側の弁護士から説明を受けます。
クロージング前提条件と当日の段取り
契約締結と代金決済が同日とは限りません。許認可・届出、金融機関、主要契約、担保、株券、役員変更、競争法上の届出など、決済前に必要な事項を確認します。すべての中小案件で同じ届出が必要なわけではなく、規模・手法・業種で異なります。
決済日には、代金、株式・資産、書類、鍵、印鑑、通帳、電子証明書、システム管理者、役員辞任・就任など多数の作業が動きます。誰がどの原本を持参し、送金確認後に何を渡すかをチェックリスト化します。工場操業や顧客対応を止めないため、実務引継ぎの開始時刻も計画します。
決済後の価格調整がある場合、在庫、現預金、借入、運転資金などの基準日と計算方法を定めます。担当者が同じ元データを使えるよう、会計締め、棚卸、銀行残高、売掛・買掛の確定手順を決めます。
引き継ぎは見積から入金までを一周させる
良い引継ぎは資料を渡して終わりではありません。典型案件を選び、問い合わせ、現調、見積、受注、採寸、手配、加工、検査、積載、配送、施工、完了、請求、入金、保証までを新体制で一周させます。例外が多い緊急交換、大板、複層、防火仕様、店舗改修も別に演習します。
権限表を作り、価格決定、仕入発注、外注、残業、車両、クレーム、値引、支払、採用を誰が承認するか決めます。前社長が善意で判断し続けると、新責任者が育ちません。一定期間は相談を受けつつ、最終決定を新体制へ移します。
引継ぎ台帳には、項目、旧担当、新担当、説明日、実地実施日、未解決事項、完了判定を記録します。「説明済み」と「一人でできる」は別です。買い手と売り手が週次で進捗を確認し、問題を早く上げられる場を作ります。
従業員への説明は一度で終わらせない
発表時には、なぜ譲渡するのか、相手はどんな会社か、決まった日程、雇用・処遇、社名・拠点、顧客対応、質問先を説明します。未定事項を「変わらない」と言い切らず、決定時期を示します。口頭説明に加え、質問と回答を文書で残します。
加工、施工、営業、事務では関心が違います。現場は設備と作業方法、営業は価格・顧客、事務はシステム・締日を気にします。全体説明の後に部門別の場を設けます。主要人材だけを先に優遇すると不公平感が生じるため、個別条件の目的と情報管理に配慮します。
退職意向が出たときは圧力を掛けず、理由を聞き、引継ぎと今後の選択肢を話します。残留賞与などを使う場合は対象、条件、支払時期、退職時の扱いを専門家と設計します。短期の残留だけでなく、新体制で成長できる役割を示すことが重要です。
顧客・仕入先への説明順序
主要顧客への説明は、契約上の同意、情報漏洩、営業継続を考えて順序を決めます。売り手経営者と買い手責任者が同行し、事業継続、担当、品質、連絡先を伝えます。M&Aそのものより、納期や対応が変わるかを顧客は気にします。相手にとっての利点を具体的に説明します。
仕入先・金融機関には、支払、与信、発注、納品先、口座、保証の変更を確認します。事業譲渡では新規口座開設に時間がかかる場合があります。株式譲渡でも支配権変更の通知・同意条項があることがあります。契約を読み、相手との信頼を損なわない時期に連絡します。
広報やウェブサイトの発表は、従業員、主要顧客、仕入先への個別説明より先行しないよう計画します。会社名、ロゴ、電話、メール、請求書、振込口座の変更日を統一し、問い合わせ窓口を一本化します。
PMIの100日で確認すること
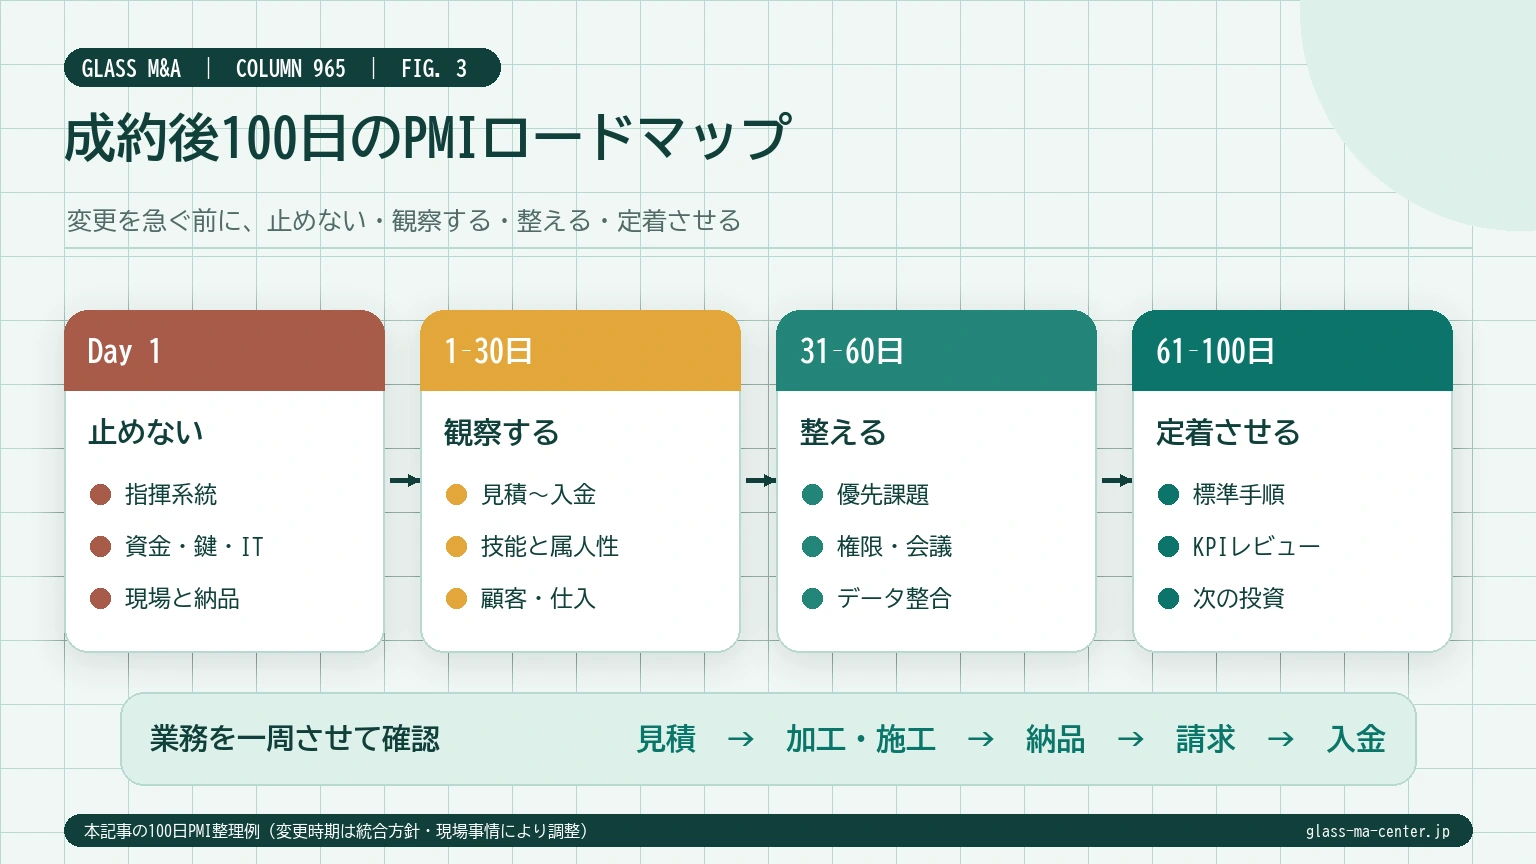
公的資料で確認できる事実:中小企業庁は中小PMIガイドラインと実践ツールを公表し、M&A成立後の統合・すり合わせを経営、信頼関係、業務などの観点で整理しています。成約は終点ではなく、価値を実現する入口です。
最初の100日では、事故なく受注・納品・請求を続けることを優先します。会計やITを初日から全面統一して現場を混乱させるより、変更するもの、当面維持するもの、試行するものを分けます。安全、支払、給与、顧客連絡は空白を作りません。
ガラス会社では、見積価格表、品種コード、板厚・寸法、発注先、図面・番付、加工指示、ラック、配送コース、施工写真、請求締日が連動します。一つのコード変更が誤発注や請求漏れを生むため、テスト案件を通し、旧新データの照合表を作ります。
相乗効果は、共同購買、加工設備の相互利用、配送便統合、営業紹介、人材交流など具体的な施策へ落とします。効果、責任者、期限、必要投資、顧客への影響を設定し、実現前の効果を先取りしません。地域ブランドや迅速さを壊す統一は再検討します。
ITと紙の業務を止めずに承継する
ガラス会社の業務情報は、販売管理ソフトだけに入っているとは限りません。見積は担当者の表計算、品種コードは販売管理、施工写真はスマートフォン、図面はCAD、番付は紙、配送先は運転者のメモというように分散しがちです。システム名、契約者、端末、管理者、バックアップ、更新日、費用、データ出力方法を一覧にし、見積から請求までどの情報が受け渡されるかを図にします。
ドメイン、ウェブサイト、メール、クラウド、電話、複合機、監視カメラ、会計、給与、インターネットバンキングについて、会社名義か個人名義かを確認します。社長個人の携帯電話や無料アカウントだけで顧客と連絡している場合、譲渡日に履歴や連絡先を移せないことがあります。個人情報と私的データを混ぜず、利用規約と法令を確認したうえで会社管理へ移します。
パスワード一覧を平文でメール送信するのは避け、管理者変更と多要素認証の手順を決めます。決済直後に旧代表の認証端末が使えなくなり、給与や仕入支払が止まらないよう、銀行・システム会社の所要日数を確認します。退職者アカウント、共有ID、外部保守会社の遠隔接続も棚卸しします。
サイバー事故の有無を聞かれたら、ウイルス感染、誤送信、端末紛失、不正アクセスだけでなく、復旧不能な故障やバックアップ不備も含めて答えます。事故を隠すのではなく、影響、通知、復旧、再発防止を記録します。図面や顧客住所を扱う会社では、情報管理が取引先の信用に直結します。
データルームは提出資料の倉庫ではなく対話の履歴にする
調査資料は、会社、財務、税務、法務、人事、事業、設備、不動産、ITなどのフォルダーに分け、ファイル名へ基準日と版を入れます。「最新版」「最終版」という名前を重ねると誤提出が起きます。資料一覧に対象期間、作成者、会計数値との照合、個人情報の有無を記載します。
買い手から同じ質問が別の言い方で届くことがあります。回答を一元管理せず、社長、税理士、現場責任者が別々に答えると矛盾します。質問番号ごとに回答責任者を決め、事実、推定、将来計画を分けます。「おそらく」「例年どおり」と答える場合は、確認できない理由と参照資料を添えます。
資料を作り込むほど良いわけではありません。日々更新される受注残、在庫、人員は基準日を明記し、定期的に差し替えます。古い資料を削除する場合も、買い手が既に閲覧した版を記録します。契約時の開示資料との対応が必要になるため、データルームのログと目録を保存します。
季節性と運転資金を説明する
売上が年間で同程度でも、月ごとの資金需要は会社によって異なります。建築現場の完成時期、学校・店舗の改修、台風や寒冷期の破損、住宅需要、仕入価格改定前の在庫確保などで受注と支払が偏ります。過去三年程度の月次売上、粗利、売掛、在庫、買掛、借入残高を並べ、通常の季節変動と特殊要因を説明します。
大口現場では材料を先に仕入れ、出来高請求や検収まで入金を待つことがあります。小口修繕では現金化が早くても、少量配送と訪問回数が増えます。事業モデルごとに受注から入金までの日数を示せば、買い手は決済後に必要な運転資金を見積もれます。
譲渡価格の議論では、会社に残す現預金と通常運転資金を混同しないようにします。決済直前に売掛金回収や仕入支払を通常と異なる方法で動かすと、価格調整や顧客関係に影響します。基準運転資金を用いるか、どの勘定を含めるかは、会計士・税理士・弁護士と契約上の定義を確認します。
保険と事故対応力を棚卸しする
保険証券は、自動車、労災上乗せ、請負賠償、施設賠償、製造物責任、火災、機械、動産、サイバーなど対象を分けます。契約者、被保険者、保険期間、対象拠点、補償限度、免責、過去請求を一覧にし、譲渡・代表変更で通知や再契約が必要かを保険会社・代理店へ確認します。
ガラスの破損は、工場内、配送中、荷下ろし、施工中、引渡し後で責任関係が変わります。誰が事故報告を受け、現場を安全にし、写真・寸法・製品ラベルを保存し、顧客・元請・メーカー・保険へ連絡するかを手順化します。保険があることと、すべての損害が補償されることは同じではありません。
過去事故は件数だけでなく、原因と再発防止を示します。吸着機の点検、積載固定、風速判断、立入区画、保護具、二人確認など改善が定着していれば、組織学習の証拠になります。事故記録がない場合も、実際にゼロなのか、記録制度がないのかを区別します。
知的資産と営業秘密を見つける
地域ガラス会社に特許がなくても、見積単価表、最適取り、特殊納まり、顧客別仕様、協力会社網、配送順、クレーム対応、過去図面は競争力を支える知的資産です。何が秘密か、誰がアクセスできるか、退職者が持ち出さない仕組みがあるかを確認します。
施工写真や図面を企業概要書へ載せるときは、顧客名、設計情報、人物、著作権、撮影許可に注意します。自社が施工したから自由に公開できるとは限りません。候補先への限定開示と一般公開を分け、必要なら許諾や匿名化を行います。
屋号、ロゴ、ドメイン、電話番号は地域の検索と紹介を支えます。登録商標の有無だけでなく、データの名義、更新先、看板、車両表示、口コミページを確認します。買い手がブランドを統合する場合も、移行期間を設け、既存顧客が連絡先を失わないようにします。
買い手の統合能力を逆に調査する
売り手も買い手へ質問します。買収理由、資金、承認プロセス、責任者、過去のM&A、従業員の定着、システム統合、安全方針、設備投資、地域ブランドの扱いを確認します。上場会社、事業会社、投資会社では意思決定と保有方針が異なりますが、類型だけで良し悪しを決めません。
買い手が提示する相乗効果は、担当者と予算まで聞きます。「販路を広げる」「採用を強くする」だけでは実行性を判断できません。どの顧客へ何を売るか、営業責任は誰か、工場の余力はあるか、採用地域で賃金競争力があるかを確認します。
現場文化の相性も重要です。納期優先で安全確認を省く会社と、安全のため作業を止められる会社では統合に摩擦が生じます。不適合報告を責めるのか改善に使うのか、設備停止を誰が判断するのか、協力会社へどの基準を求めるのかを面談で聞きます。
将来の再譲渡や拠点統廃合が絶対にないと約束できる買い手は限られます。一定期間の方針、意思決定プロセス、契約上可能な保護を現実的に検討します。経営者の希望と買い手の経営裁量の均衡を弁護士と設計します。
継続経営・親族承継・廃業とも比較する
M&Aは選択肢の一つです。第三者譲渡を検討しながら、親族承継、従業員承継、外部経営者の採用、資本提携、一部事業の譲渡、縮小、計画的廃業とも比較します。売却を前提に情報を歪めず、各選択肢が雇用、顧客、債務、資産、家族へ与える影響を表にします。
継続経営には設備更新、採用、デジタル化、社長の稼働が必要です。廃業には解雇・再就職支援、受注残、賃貸借、在庫・設備処分、保証、顧客への通知が伴います。M&Aが成立しなかったときの計画を持つことは、交渉で無理な条件を受けない支えになります。
比較時には、価格だけでなく時間と実行確率を見ます。希望価格での売却に固執して設備更新を先送りすると、会社の価値と選択肢が減ることがあります。必要な投資・安全対策は続け、撤退可能な準備と成長施策を両立させます。
交渉を中止する基準をあらかじめ決める
途中で断ることも経営判断です。秘密保持に反する行為、資金の不透明さ、合理的説明のない大幅な条件変更、従業員への不適切な接触、現場安全の軽視、契約内容を確認させない圧力があれば、支援者・弁護士と中止を検討します。
一方、調査で事実が明らかになり価格が変わること自体は、直ちに不誠実とは限りません。初期提案の前提と発見事項を照合し、変更額の計算根拠を求めます。感情的に反応する前に、価格以外の条件調整や別候補へ戻れるかを検討します。
経営者自身の健康や疲労も判断へ影響します。重要会議を連日入れず、家族、顧問、売り手側専門家から意見を得ます。支援者が成約を急いでも、最終判断は経営者・株主が契約内容を理解して行います。
交渉中も通常経営を守る
M&Aの準備が始まっても、顧客対応、回収、採用、安全、設備保守を止めません。社長が資料作成と面談へ時間を取られ、見積回答が遅れたり、現場巡回が減ったりすると、直近業績が悪化し、交渉の前提まで変わります。社内で知られる人数を絞りつつ、税理士や支援者へ任せられる資料収集を分担し、社長が担うべき営業・現場判断の時間を確保します。
交渉期間中に大型設備投資、長期契約、特別賞与、多額借入、資産売却を行う場合は、買い手との合意が必要になることがあります。しかし通常の更新をすべて凍結すると、品質や安全を損ねます。基本合意や最終契約の通常業務条項を確認し、緊急修繕が必要になったときの連絡・承認方法を決めます。
月次報告には、受注、売上、粗利、資金、在庫、人員、事故・クレーム、主要顧客の変化を含めます。初期資料から大きな差が出たら、理由を調べて早く共有します。良い変化だけを報告し、悪い変化を決済直前まで伏せることは避けます。事実を同じ速度で伝える姿勢が、契約締結までの信頼を支えます。
売却準備の12か月モデル
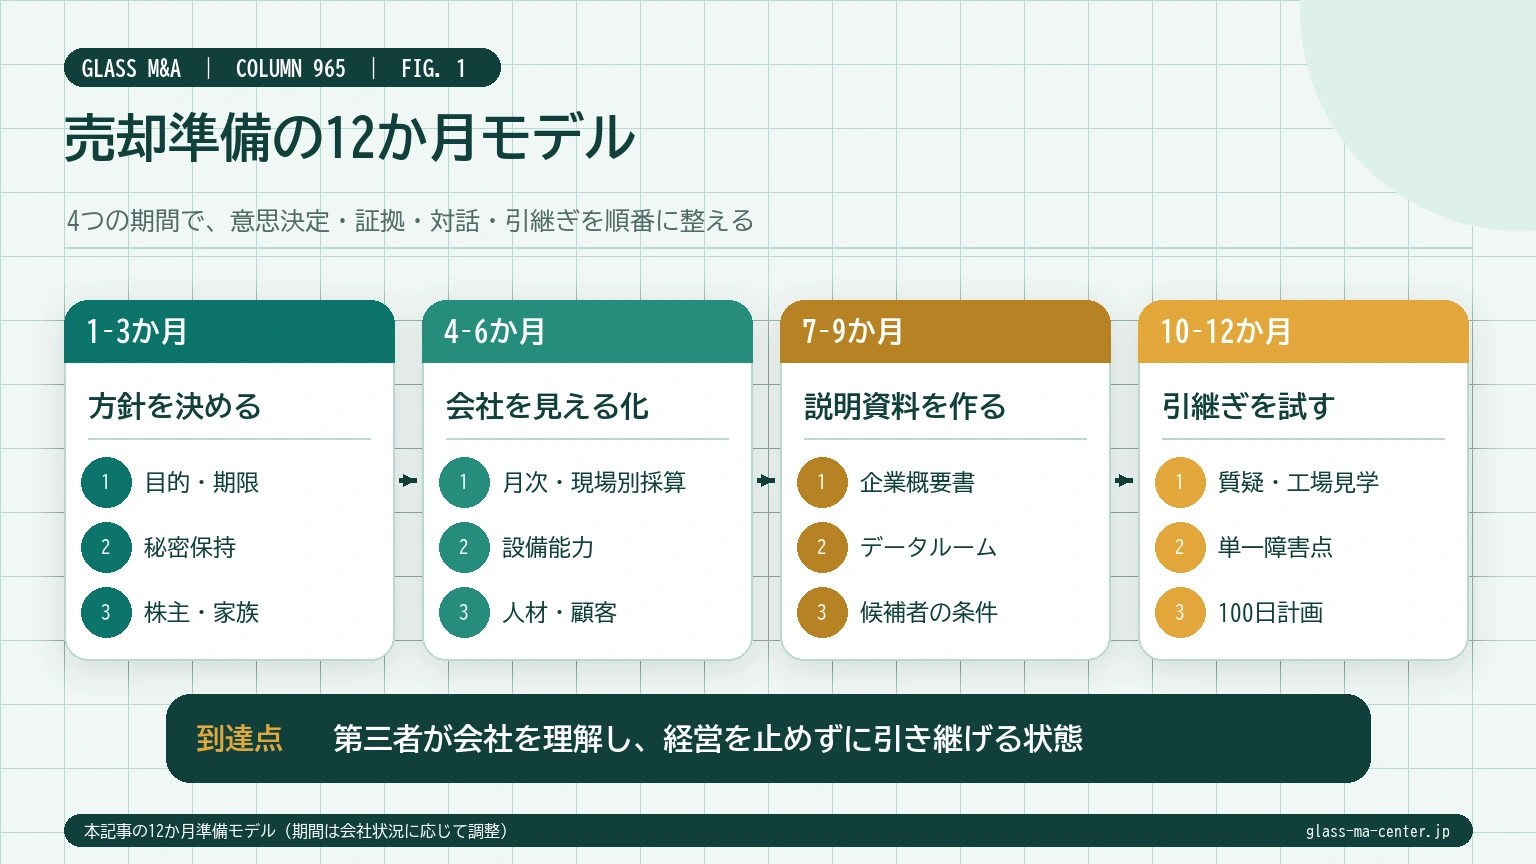
- 1か月目:目的、家族の希望、株主、保証、不動産、希望条件を整理します。
- 2か月目:3期以上の財務資料と月次、顧客別・部門別の採算を整えます。
- 3か月目:設備、在庫、車両、リース、修繕、工場の現況を棚卸しします。
- 4か月目:従業員の役割、資格、属人工程、協力会社を可視化します。
- 5か月目:契約、許認可、労務、安全、環境、クレームを自主点検します。
- 6か月目:業務フローと引継ぎ資料を作り、二番手育成を始めます。
- 7か月目:支援者候補を比較し、契約・手数料・情報管理を確認します。
- 8か月目:企業概要書、匿名概要、候補仮説、除外先リストを作ります。
- 9か月目:承認した候補へ段階的に打診し、質問へ回答します。
- 10か月目:面談・見学を行い、価格と非価格条件を比較します。
- 11か月目:基本合意と調査へ備え、データルームと回答体制を整えます。
- 12か月目:調査・契約に進む場合、開示・交渉・引継ぎ計画を具体化します。
これは準備項目を理解するためのモデルで、12か月で成約する保証ではありません。会社の状況、候補、手法、調査、許認可、金融機関によって期間は大きく変わります。急ぐ事情がある場合ほど、優先順位と省略できない確認を専門家と決めます。
売却前に改善すると評価されやすいこと
- 月次決算を早め、顧客別・案件別の粗利と受注残を説明できる
- 帳簿在庫と現物を合わせ、滞留・預かり・貸与品を区分する
- 主要設備の保守記録、停止時の代替工程、更新見積を揃える
- 社長だけが行う見積・顧客対応を二番手へ移し始める
- 雇用契約、勤怠、残業、安全教育、資格台帳を整える
- 契約、許認可、株主、個人保証、関連当事者取引を確認する
- 施工写真、図面、クレーム、保証対応を案件番号で検索できる
- 仕入価格改定を販売価格へ反映する手順と実績を示す
- 工場の通路、原板、端材、不適合品、工具を安全に管理する
- 顧客・仕入先・従業員への発表と引継ぎ計画を準備する
これらは売却のためだけの化粧ではありません。成約しなかった場合も収益管理、安全、採用、事業承継に役立つ改善です。短期的に利益を上げるため、必要な修繕や教育を止めると、調査で将来負担と見られることがあります。
株主と会社の歴史を一本の年表にする
長く続く地域企業では、創業時の個人事業、法人化、増資、親族間の株式移動、合併、商号変更が複数回あります。現在の登記と株主名簿だけでなく、株式の取得経緯、議事録、申告資料、株券発行の定めを確認し、時系列へ並べます。名義株や相続未整理の疑いがあれば、経営者の記憶だけで結論を出さず、司法書士・弁護士・税理士へ相談します。
沿革年表には株式だけでなく、工場移転、設備導入、主要事業の開始、許認可、災害、重要顧客、組織変更も記載します。売上推移と重ねると、どの投資が成長を生み、どの関係が現在の商圏を作ったかが分かります。企業概要書の美談にするのではなく、現在の能力へつながる因果を説明します。
廃止した事業や過去の子会社も確認します。契約、保証、休眠会社、未処理資産が残っていないかを見ます。過去の看板や電話番号が現在も問い合わせを生む場合は、ブランド資産として承継方法を考えます。
オーナーの受取額を複数シナリオで確認する
希望する株価と、最終的な手取りは同じではありません。株価、役員退職金、役員借入金返済、不動産売買・賃貸、手数料、専門家費用、税金を項目別にします。どの当事者が支払い、いつ受け取るかを時系列へ置きます。会社に必要な運転資金を引き出して手取りへ含めるような無理な前提を置きません。
株式譲渡と事業譲渡では譲渡主体と課税関係が異なり得ます。役員退職金も、金額・手続・税務上の扱いを個別に検討する必要があります。本記事の一般説明から税額を計算せず、税理士に複数手法と基準日の試算を依頼します。
代金の一部が分割、アーンアウト、エスクローとなる場合、受取時期と条件、買い手の信用、税務、回収リスクを確認します。表面価格が高くても、将来業績へ依存する部分が大きいと確実性は下がります。現金受取額、条件付受取額、業務対価を分けます。
公共・大型工事を含む会社の確認
官公庁、学校、病院、ゼネコン等の工事がある場合、入札参加、経営事項審査、施工体制、現場配置、完成工事高、工事台帳、契約保証などの影響を確認します。株主変更後も同じ資格・評価で受注できると自己判断せず、発注者、行政書士、専門家へ制度と手続を確認します。
大型現場は売上が大きい一方、材料先行、出来高、検収、保留、手直しで資金と人員を使います。工事別に見積原価、実績原価、完成見込、請求・回収を追い、受注残の質を説明します。現場代理人や専任性が必要な役割を別案件と重ねていないかも確認します。
施工体制台帳、安全書類、協力会社、社会保険、写真、認定仕様などの保存方法は、買い手が継続受注するための基盤です。書類を作れる担当者が一人なら、副担当と提出カレンダーを作ります。公共案件の利益が年度ごとに変動する場合、通常の民間・修繕売上と分けて評価します。
契約の変更条項を一覧で読む
主要契約には、株主・代表の変更、契約上の地位移転、再委託、秘密保持、競業、反社会的勢力、解除、期限の利益、通知といった条項があります。株式譲渡なら契約が必ず無条件で続く、事業譲渡ならすべて移せる、と一括して考えません。契約ごとに弁護士が確認します。
一覧には契約相手、対象業務、金額、期間、更新、通知期限、保証人、担保、変更・同意条項を記載します。口頭取引には見積、注文、納品、請求、メールを集め、実際の条件を説明します。契約書がないことを隠さず、重要取引から書面化を検討します。
候補先へ同意取得を依頼する時期も重要です。早すぎる通知は秘密漏洩、遅すぎる通知は決済遅延につながります。基本合意、最終契約、決済前提条件のどこで扱うかを決め、相手先への説明文と質問回答を準備します。
交渉会議を意思決定の記録にする
面談ごとに、提示された事実、提案、未決事項、宿題、期限、責任者を記録します。口頭で「従業員は大切にする」「保証は外す」と聞いた場合も、具体的な条件へ落とし、契約案で確認します。議事録は相手を追及するためではなく、長い交渉で認識を揃えるためです。
価格の話をするときは、前提となる決算期、現預金、借入、在庫、運転資金、不動産、退職金を同じ表へ戻ります。買い手側の用語と売り手側の用語が違う場合、その場で定義します。数字だけをメール本文に書かず、版と日付のある条件表を使います。
経営者、仲介・FA、弁護士、税理士の役割を分けます。事業の希望は経営者、法的リスクは弁護士、税務試算は税理士というように、誰の意見かを明らかにします。支援者の成約意欲と、売り手の長期利益が一致しない場面も想定し、最終判断に必要な独立助言を得ます。
災害・事故が交渉中に起きた場合の備え
台風、地震、火災、設備事故、サイバー障害、大口破損は交渉中にも起こり得ます。従業員と顧客の安全、操業復旧を最優先にしつつ、買い手へ何をいつ報告するかを決めます。重要事実を隠すと、評価、契約、表明保証へ影響します。
BCPには緊急連絡、避難、原板棚・危険物、電源、代替加工、代替配送、データ復旧、保険、顧客通知を含めます。書面だけでなく、連絡先が現在も有効か、バックアップから復元できるかを試します。地域の同業・仕入先と相互支援の実績があれば整理します。
災害需要で一時的に売上が増えた場合、通常収益へ混ぜません。しかし緊急受付、在庫、仮養生、協力会社、配送が機能したことは事業能力として説明できます。一過性の売上と、再現可能な対応力を分けることが重要です。
最終判断メモを株主自身が作る
最終契約の前には、支援者の提案書とは別に、株主自身の判断メモを作ります。候補を選んだ理由、価格の前提、従業員と顧客への方針、保証解除、残留期間、主なリスク、代替案を一枚にまとめます。交渉が長期化しても、当初守りたかった目的へ立ち返れます。
判断メモには、分かっている事実、専門家の見解、まだ決まっていない事項を分けて書きます。家族の希望と会社の利益が異なる部分も隠さず整理します。感情を排除するためではなく、長年育てた会社を託す気持ちと、契約上の条件を同じ場所で確認するためです。
取引を行わない場合の計画も添えます。設備更新、後継者育成、借入返済、採用、縮小・廃業の選択肢と期限を置けば、成約だけを唯一の出口と考えずに済みます。買い手から短い回答期限を求められたときも、失う選択肢を具体的に比較できます。
署名前には、契約本文、別紙、開示資料、決済書類の対応を確認し、理解できない条項を残しません。誰かが「通常の内容」と言っても、自社に与える影響を売り手側弁護士から説明してもらいます。最終判断は価格の大小だけでなく、実行確実性と譲渡後の姿を含めて行います。
判断後は、なぜその結論に至ったかを家族と主要な関係者へ説明できる言葉に整えます。相手を選んだ基準、地域の顧客へ約束できること、従業員へまだ約束できないことを区別します。交渉時の機密を守りながら、誠実で一貫した説明を準備することが、発表後の信頼を支えます。
決済後に迷いが生じたときも、判断メモは旧経営者と新経営者の対話に使えます。約束した条件と、環境変化に応じて協議すべき経営判断を分け、相互の責任を曖昧にしません。事業を託すことは日々の判断を新体制へ渡すことでもあるため、旧経営者が必要以上に介入しない境界も確認します。
よくある失敗と防ぎ方
失敗1:希望価格だけを先に公表する
根拠のない希望価格が独り歩きすると、候補が狭まり、後の調査で値下げされたと感じやすくなります。財務、設備、人材、商圏、投資負担を整理し、幅と前提を持ちます。
失敗2:一社だけの提案を急いで受ける
長年の取引先から好意的な提案を受けても、条件全体を確認します。秘密を広く開示する必要はありませんが、第三者の評価や専門家の助言を得ることで、条件の妥当性を検討できます。
失敗3:悪い情報を後まで隠す
労務、税務、クレーム、設備故障を隠すと、発見時に価格、契約、信頼へ大きく影響します。早期に自主点検し、事実と対応策を開示します。
失敗4:経営者保証を口約束で済ませる
買い手が「外します」と言っても、金融機関の手続が必要です。解除、返済、借換えの条件と期限を契約で整理します。
失敗5:従業員への説明を先送りしすぎる
決済直前に初めて話し、質問へ答えられないと不安が広がります。守秘との均衡を取り、説明資料、面談、窓口を準備します。
失敗6:社長が引継ぎ後も全て決める
旧社長への依存が続くと新体制が定着しません。権限移管の順番と完了基準を設定します。
売却準備チェックリスト
経営・株主
- 売却目的と守りたい条件を一文で説明できる
- 株主名簿、過去の株式移動、定款、議事録が揃っている
- 家族、不動産、役員貸借、退職金の希望を整理した
- 株式譲渡と事業譲渡の違いを専門家と比較した
財務・税務
- 直近数期の決算と月次を照合できる
- 顧客別・部門別・案件別の売上と粗利が分かる
- 一過性・オーナー関連項目を根拠付きで説明できる
- 売掛、在庫、固定資産、借入、保証を実態と照合した
事業・現場
- 品種、板厚、寸法、形状別の加工能力を一覧にした
- 現調から保証対応までの業務フローを作った
- 設備能力、保守、修繕、代替工程、更新計画を整理した
- 施工中案件、受注残、クレームを一覧化した
- 仕入・外注・配送・容器回収の条件を把握した
人・法務
- 資格、技能、役割、属人工程、後継者を整理した
- 雇用、勤怠、残業、安全、社会保険を点検した
- 許認可、契約、保険、知的財産、個人情報を一覧化した
- 従業員・顧客・仕入先への説明順序を準備した
ガラス会社のM&Aに関するよくある質問
Q1.赤字の期があっても売却を相談できますか
相談は可能です。赤字の理由が一過性の設備修繕、材料価格改定の遅れ、特定現場、役員関連費用なのか、構造的な受注減なのかを分けます。加工設備、人材、顧客口座、商圏に価値を見いだす買い手もいますが、成約や価格を保証するものではありません。早めに資料を整え、複数の選択肢を検討してください。
Q2.従業員にいつ伝えるべきですか
一律の正解はありません。候補が定まる前の情報拡散と、決定直前の突然の発表の双方にリスクがあります。案件の確度、キーパーソン、契約、社内文化を踏まえ、買い手・弁護士・支援者と計画します。伝える時は、決定事項と未定事項を分け、質問の機会を用意します。
Q3.工場や土地を売らずに会社だけ譲れますか
不動産の所有者、会社との賃貸借、買い手の事業計画によっては、継続賃貸などを検討できます。ただし賃料、期間、修繕、解約、担保、相続などを整理する必要があります。会社所有不動産を切り離す場合は税務・会社法上の検討も必要なため、専門家へ相談してください。
Q4.古い設備でも価値はありますか
年式だけでは決まりません。現在の稼働、精度、保守、部品、対応寸法、作業者、安全、代替工程、更新投資を確認します。償却済みでも利益を生む設備はありますが、故障停止や安全リスクが大きければ負担です。稼働実績と保守記録を揃えることが大切です。
Q5.取引先へ知られずに相手を探せますか
匿名概要、打診先の事前承認、秘密保持契約、段階開示によってリスクを抑えます。ただし完全に漏洩しないと保証することはできません。競合・取引先への打診可否を決め、特定につながる地域、設備、顧客情報を調整します。
Q6.売却までどのくらいかかりますか
会社の準備、候補先、手法、調査、許認可、金融機関などで大きく変わります。数か月で進むことも、長期間を要することもあります。希望時期から逆算しつつ、数字の整備、問題の是正、引継ぎ準備には余裕を持ちます。
Q7.社長は譲渡後すぐ退任できますか
買い手が自立運営でき、顧客・仕入・見積・現場の引継ぎが整っていれば短い場合もあります。社長依存が強い会社では一定期間の残留を求められやすくなります。期間、日数、権限、報酬、完了条件を交渉します。
Q8.仲介会社の検索順位や知名度で選べばよいですか
ウェブ上の知名度は比較材料の一つにすぎません。担当者の経験、業界理解、候補仮説、秘密管理、利益相反、料金、契約、専門家連携を確認します。複数社から説明を受け、経営者が質問へ納得できる回答を得られるかを見ます。
Q9.相談したら必ず売らなければいけませんか
通常、初期相談だけで売却義務が生じるものではありませんが、契約を締結した後は専任、期間、費用、解除、テール条項が適用され得ます。署名前に内容を確認してください。準備の結果、親族承継、従業員承継、提携、継続経営を選ぶこともあります。
Q10.どこから準備を始めればよいですか
まず直近数期の決算書、月次試算表、借入・保証、株主、不動産、従業員、設備、主要顧客を一枚ずつ揃え、目的と希望条件を書きます。詳しい相談は売却相談窓口をご利用ください。支援方針はガラスM&Aセンターについて、対象業態は対応業種、関連解説はコラム一覧で確認できます。
まとめ:数字と現場の両方を引き継げる会社にする
ガラス会社のM&Aは、価格を付けて買い手を探すだけの作業ではありません。品種と寸法を判断する力、加工設備を止めない保守、現調と施工図、重量物の搬入、安全な施工、少量多頻度の配送、地域の顧客からの信頼を、買い手が再現できる形へ変換するプロジェクトです。
早い段階で財務、株主、契約、保証を整え、同時に設備、人材、在庫、商圏を棚卸しすれば、価格交渉だけでなく、譲渡後の混乱を減らせます。課題があっても、把握し改善策を示す会社は対話を進めやすくなります。相談したから売らなければならないわけではありません。選択肢を持てる時期に準備を始めることが、経営者、従業員、顧客を守ります。
重要な注意事項
この記事は一般的な情報提供を目的としており、特定案件の企業価値、成約可能性、譲渡価格、税額、法的効果、許認可の承継を保証・断定するものではありません。M&Aの手法、契約、税務、労務、経営者保証、建設業許可、認定・認証は個別事情で結論が変わります。実行前に、弁護士、税理士、公認会計士、社会保険労務士、司法書士、行政書士、金融機関その他の適切な専門家へ相談してください。