ガラス会社の企業価値は、決算書の利益だけでは決まりません。加工設備、職人の技能、在庫の鮮度、施工体制、配送網、地域の取引口座が、将来も利益を生む仕組みとして再現できるかを評価します。本記事では、その見方と資料化の方法を経営者向けに詳しく解説します。
先に結論
- 企業価値評価は唯一の正解価格を出す作業ではなく、前提を置いて価値の範囲を検討する作業です。
- ガラス会社では、卸、加工、施工、修繕、配送、自動車ガラスなどの事業構成を分けて収益力を見ます。
- 設備は簿価や年式だけでなく、実稼働能力、製造限界、保守、作業者、代替工程、将来投資で評価します。
- 人材、顧客ネットワーク、協力会社、地域ブランドは、収益へつながる経路を示して初めて説得力を持ちます。
- 税務上の株価、会計上の価値、M&Aの交渉価格は目的が異なります。個別算定は公認会計士・税理士等へ依頼してください。
ガラス会社の企業価値・株式価値・譲渡価格を混同しない
日常会話では「会社の値段」を企業価値と呼びますが、評価実務では用語の定義をそろえる必要があります。事業が生む価値に現預金や有利子負債などを調整して株主に帰属する価値を考えることがあり、さらに実際の譲渡価格は買い手との交渉、調査、契約条件で決まります。どの数値を話しているのかを確認しないと、同じ「三億円」という言葉でも意味が変わります。
たとえば買い手が示す金額が、会社の株式に支払う額なのか、借入も含む企業価値なのか、役員退職金を含むオーナー受取総額なのかで、最終手取りは異なります。現預金、借入、役員借入、不動産、運転資金、譲渡費用、税金を同じ表へ並べ、金額の橋渡しを作ります。
公的資料で確認できる事実:中小企業庁の中小M&Aガイドライン参考資料は、譲渡額の算定方法として、将来のキャッシュフロー・利益に着目する方法、時価純資産等に着目する方法、類似会社・取引を参照する方法などを紹介しています。どの方法も前提や限界があり、算定結果が成約価格を保証するものではありません。
本記事の実務上の解説:経営者は計算式を一つ選ぶ前に、何が利益を生み、何に追加投資が必要で、どのリスクを買い手が負うのかを整理します。その説明が整うと、評価者は前提を置きやすく、買い手は自社との相乗効果を検討しやすくなります。
ガラス会社の価値をつくる8領域
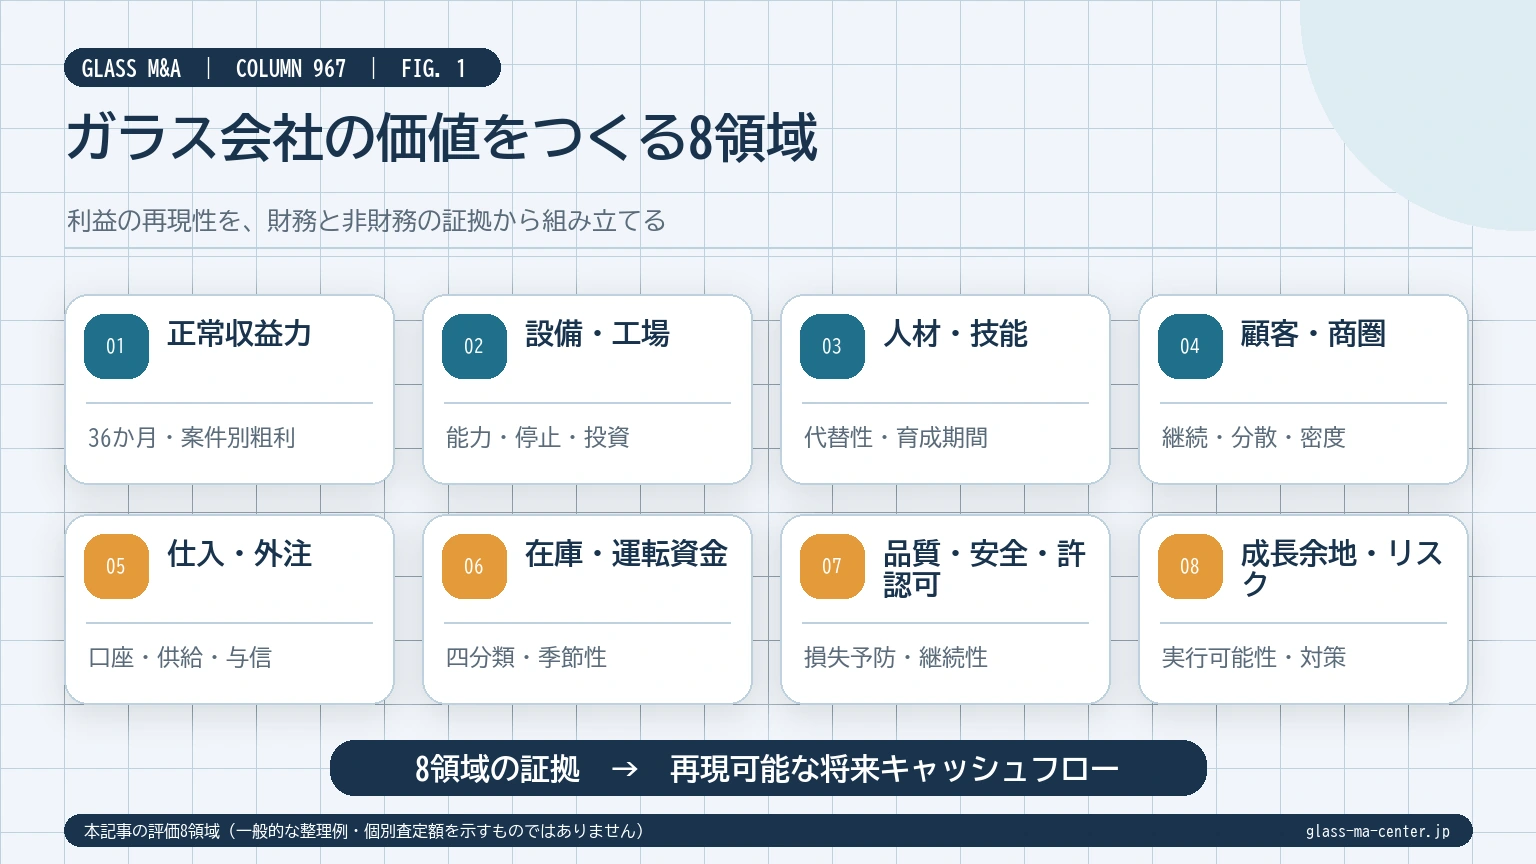
| 領域 | 確認する内容 | 価値へつながる問い |
|---|---|---|
| 収益 | 部門別売上・粗利、継続性、価格転嫁 | 正常な利益を将来も再現できるか |
| 設備 | 加工能力、稼働、保守、安全、更新 | 必要な品種・寸法を安定して納められるか |
| 人材 | 技能、資格、判断、組織、後継者 | 社長や一人の職人が不在でも回るか |
| 在庫 | 品種、板厚、寸法、状態、回転、所有権 | 短納期対応と粗利に寄与する在庫か |
| 顧客 | 業種、地域、取引年数、集中、紹介 | 関係が会社に属し、引継ぎ後も続くか |
| 供給網 | メーカー、卸、外注加工、協力施工 | 特殊品・繁忙期・故障時にも供給できるか |
| 地域物流 | 車両、ラック、配送、荷役、回収 | 商圏を採算よくカバーできるか |
| 管理 | 許認可、品質、安全、労務、情報 | 買い手が予期しない負担を抑えられるか |
この八領域は別々ではありません。技能者がいても設備保守がなく、原板在庫があっても配送手段がなく、顧客がいても見積が社長一人に依存していれば収益は再現しません。企業価値は資産の足し算というより、資産が業務フローでつながることによって生まれます。
最初に業態を分解する
「ガラス会社」という呼び方には多様な事業が含まれます。原板・建材商品の卸、切断・面取り・穴あけ等の加工、強化・合わせ・複層の製造または手配、住宅の割れ替え、店舗フロント、ビル・公共工事、サッシ・建具、フィルム、自動車ガラスなどです。同じ売上規模でも必要な設備、粗利、運転資金、資格、顧客、投資は異なります。
公的資料で確認できる事実:日本標準産業分類は、主としてガラスの取付工事のみを行う事業所をガラス工事業とし、板ガラス卸売業や小売業を別分類にしています。建設業許可でもガラス工事業と建具工事業は区別されています。分類は分析の入口であり、実際の一社が複数機能を担うことはあります。
評価資料では売上を会計科目だけでなく、顧客へ提供する機能で再集計します。材料販売と工事一式が同じ売上科目なら、材料粗利、加工付加価値、施工管理、外注工事を分けます。買い手は、自社が既に持つ工程と、対象会社から新たに得る工程を照合できます。
業態分解の基本表
- 建築板ガラスの卸・配送
- 切断、糸面、研磨、面取り、穴あけ、切欠き、異形加工
- 強化、合わせ、複層、印刷、フィルム等の製造または外注手配
- 住宅・店舗・ビルの現調、採寸、施工図、施工
- サッシ、建具、金物、シーリングを含む一式対応
- 緊急交換、仮養生、修繕、保守
- 自動車ガラス交換、補修、エーミング連携
財務と非財務を一つの物語にする
公的資料で確認できる事実:経済産業省のローカルベンチマークは、六つの財務指標に加え、商流・業務フローと、経営者、事業、環境・関係者、内部管理体制という非財務の視点を用いて企業の状態を把握するツールです。また経済産業省は、人材、技術、組織力、顧客ネットワーク、ブランドなどを広い意味の知的資産として説明しています。
非財務情報は「職人が優秀」「信用がある」と書くだけでは価値へ変換されません。たとえば、現調担当が既存仕様を正しく判定するため再製作率が低い、地域在庫と定期便が緊急交換の受注率を高める、協力会社網が繁忙期にも納期を守る、というように利益・運転資金・リスクとの因果を示します。
逆に財務比率だけでも現場を誤解します。利益率が高い理由が、設備更新を先送りし、社長が無償に近い長時間労働をしているためなら、買い手のもとで同じ利益は続きません。利益率が一時的に低くても、設備更新後の停止減少や価格改定が数値で確認できれば、将来分析の材料になります。
評価の土台となる正常収益力
企業価値評価では、過去の会計利益をそのまま将来へ伸ばすのではなく、通常の経営で継続すると考えられる収益力を検討します。役員報酬、親族給与、保険、車両、賃料、一過性修繕、補助金、災害、訴訟、貸倒れなどを洗い出し、継続・消滅・代替の三つに分けます。
オーナー関連費用をすべて利益へ戻すのは適切ではありません。社長が担っていた見積、営業、工場長、現場管理を買い手が雇用で補うなら、その人件費が必要です。個人所有工場を無償同然で使っていたなら、市場合理性のある賃料を考えます。調整項目には証憑と説明を付けます。
ガラス会社では材料価格、物流費、外注費、エネルギー費の変動が粗利へ影響します。仕入改定時期と販売価格改定時期の差、見積有効期間、受注済み案件の価格固定、顧客別の転嫁状況を確認します。単年度の粗利だけでなく、価格改定サイクルを評価します。
工事損失、再製作、破損、手直しを通常損失として無視しません。ゼロにできない通常水準と、特定事故による一過性を分けます。改善後の利益を使う場合は、チェック工程、担当者、実績期間という根拠が必要です。
売上の質を四つの軸で確認する
継続性
同じ顧客から繰り返し受注していても、契約があるのか、毎回相見積りなのか、担当者個人の関係なのかで継続性が違います。取引年数、発注頻度、休眠からの復活、失注、担当者以外の接点を見ます。受注残は、キャンセル条件と完成原価を含めて確認します。
分散
上位顧客の売上・粗利・売掛への比率を見ます。売上集中が高くても、複数部署・複数現場から長年受注し、基本契約と良好な回収がある場合があります。一方、多数の顧客に見えても、一社の元請グループや一人の紹介者へ依存することがあります。
収益性
顧客別粗利には、材料・外注だけでなく配送回数、現調、待機、図面、クレームを可能な範囲で配賦します。高売上の顧客が、少量多頻度と長い回収で資金を使っていることがあります。関係維持の戦略的価値と直接採算を分けて把握します。
成長性
省エネ改修、防災・防犯、店舗改修、維持修繕などの需要機会を、対象会社の技能・顧客・仕入網と結び付けます。市場が伸びるという一般論だけでは価値へ足しません。過去の問い合わせ、見積、受注率、必要資格、設備余力、営業計画を基にします。
案件別粗利で隠れた赤字を見つける
材料販売、加工品、施工一式を平均粗利率で見ると、価値の源泉が隠れます。案件番号に材料、加工時間、外注、配送、現場人工を紐付け、見積と実績の差を分析します。完全な原価計算がなくても、代表案件から始めれば改善できます。
差異の理由は、採寸誤り、製作指示、破損、現場待機、仕様変更、追加工事、値引、端材利用、仕入価格差などへ分類します。顧客都合の追加と自社手直しを混ぜません。原因別件数と金額を記録すると、品質改善が利益へ与えた効果を示せます。
工場の機械時間だけでなく、見積・CAD・施工管理・配送も制約になり得ます。売上を増やすとどの工程が詰まるかを見極め、増員、教育、設備、外注のどれが必要かを示します。能力増強に必要な投資を無視した成長計画は企業価値を過大にします。
設備評価は五つの層に分ける
| 層 | 確認事項 | よくある誤解 |
|---|---|---|
| 所有 | 自社、リース、借用、担保、設置場所 | 工場内にある物はすべて会社資産 |
| 状態 | 年式、稼働、精度、故障、保守、安全 | 新しいほど必ず価値が高い |
| 能力 | 品種、板厚、寸法、形状、速度、歩留まり | カタログ最大値まで常時加工できる |
| 人 | 操作、段取り、復旧、検査ができる人数 | 機械を買えば同じ品質を再現できる |
| 将来 | 部品、更新、環境、需要、代替工程 | 償却済みなら追加投資は不要 |
簿価は会計上の残高であり、中古処分価値、再調達費、事業で生む価値とは異なります。古い切断台でも、保守され、担当者が複数いて、定番品を高い歩留まりで加工するなら収益へ貢献します。新しい設備でも稼働が低く、対象需要がなく、専任者が退職予定なら価値は限定されます。
設備台帳にはメーカー、型式、製造番号、取得・設置、取得額、簿価、所有、リース、能力、稼働時間、保守会社、点検、修繕、停止履歴、消耗品、部品、電力、必要資格を記載します。現物と台帳を照合し、撤去済み資産や個人所有機を区別します。
製造限界は工場全体で評価する
最大加工寸法は切断機だけで決まりません。原板を受け入れる車両・荷役、工場の天井高、クレーン、棚、通路、切断、面取り、穴あけ、洗浄、検査、梱包、ラック、配送、現場搬入の最小能力で決まります。カタログ値と過去実績を分け、実際に安定して納めた品種・寸法・板厚を示します。
ガラスは板厚が増えるほど重量が増え、大板・合わせ・複層では人力だけで扱えません。重量計算、吸着機、台車、玉掛け、クレーン、作業人数、風や足場の判断が必要です。能力を語るときは安全条件を含めます。無理をして一度納めた実績を通常能力として扱いません。
強化や複層など製造後に寸法変更できない品種では、加工設備に加えて採寸・手配精度が価値です。現調写真、開口番号、製作寸法、発注確認、納品ラベル、番付がつながる仕組みを見ます。再製作率と原因を記録すれば、この見えない能力を数字にできます。
設備保全と停止リスクを金額へつなげる
設備ごとに故障頻度、平均停止時間、売上・納期への影響、代替加工先を整理します。停止一時間の損失を厳密に出せなくても、止まる工程、滞留する仕掛、外注費、緊急運賃、顧客連絡を記録できます。保守契約がなくても、自主点検と部品在庫が機能している場合があります。
更新投資は「いつか必要」ではなく、直ちに必要、三年以内に検討、需要次第、現状維持のように優先度を付けます。安全装置、法令、部品供給終了、精度、エネルギー、作業者負担を判断根拠にします。複数社から見積を取れば、買い手は将来キャッシュフローへ反映しやすくなります。
買い手が同じ設備を持つ場合、対象設備を処分して生産を移すことがあります。そのときも、顧客要求、リードタイム、配送費、BCPを確認します。設備重複が直ちに価値ゼロになるわけではなく、繁忙期・災害・故障時の相互補完として価値を持つ場合があります。
工場不動産は操業機能と資産価値を分ける
土地建物の時価が高くても、移転すれば顧客対応や人材が失われるなら、事業上の価値は単純ではありません。反対に、含み益のある遊休地が事業に不要なら、余剰資産として別に検討します。不動産鑑定・査定と、工場としての適合性を分けます。
工場機能では、用途、建築・消防、電力、クレーン、床、天井、搬入口、前面道路、荷待ち、近隣、拡張余地を確認します。原板車両が入れる、ラックを安全に置ける、重量物を一方向に流せるといった条件は、一般倉庫では代替しにくいことがあります。
オーナー個人所有の場合、賃料、契約期間、更新、修繕、原状回復、売却、相続を検討します。現在の低い賃料を前提に収益力を計算せず、買い手が長期利用できる条件を契約へ落とします。税務・法務・不動産評価は専門家へ確認してください。
人材価値は技能マトリクスで示す
従業員数だけでは能力を評価できません。見積、現調、採寸、CAD、品種判定、切断、異形、面取り、穴あけ、複層、検査、施工、シーリング、現場管理、配送、保守、請求について、主担当、副担当、教育中を表にします。個人情報は匿名化し、必要な開示段階を守ります。
各工程を一人しかできない場合、現在の利益は出ていても継続リスクがあります。二人以上ができる、手順書がある、外注代替がある、教育期間が把握されているほど、買い手は人材流出リスクを計画できます。ただし技能を単純な点数で人へ付け、処遇へ不当に使わないよう配慮します。
技能の価値は難しい作業ができることだけではありません。危険な条件で作業を断る判断、誤った仕様を発注前に止める確認、顧客へ代替案を説明する能力、若手を育てる力も重要です。ヒヤリハット、再製作防止、教育記録、顧客評価から具体例を集めます。
資格者を会社の仕組みと結び付ける
公的資料で確認できる事実:厚生労働省の技能検定にはガラス施工があり、試験範囲には段取り、施工、材料、建築構造、製図、安全衛生などが含まれます。技能士は技能水準を示す一つの公的指標です。一方、資格保有だけで、会社の全案件への適合や許可要件を一律に満たすとは限りません。
資格台帳には資格名、等級、取得・更新、原本、対象業務を記載します。建設業許可の技術者、現場配置、安全関連の教育、自動車特定整備など、制度ごとに要件が違うため混同しません。退職や異動で要件へ影響する資格者は、承継計画の重要人物です。
価値を高めるのは資格者数の多さだけでなく、資格者が見積、施工計画、教育、検査へ関与する仕組みです。資格取得支援、実技練習、受験費用、取得後の手当を示すと、人材を再生産する会社であることが伝わります。
社長依存を測る具体的な質問
- 一定額以上の見積・値引を社長以外が承認できるか
- 主要顧客の決裁者と複数の社員が接点を持つか
- 社長不在時に設備故障、事故、クレームを処理できるか
- 仕入条件と価格改定の交渉履歴が会社に残るか
- 一週間の休暇でも受注、支払、給与、工事が止まらないか
- 社長の個人携帯、メール、記憶にしかない情報が何か
社長依存があること自体を隠す必要はありません。中小企業では経営者が営業・技術・管理を兼ねることがあります。重要なのは依存範囲を認識し、引継ぎ期間、権限移管、二番手育成、採用という解決策を示すことです。
依存度を下げる過程も価値です。週一回だけ見積会議を他の管理者へ任せた、顧客訪問へ二番手を同行させた、設備復旧を動画化したなど、実施日と結果を記録します。短期間に肩書だけを変えるより、実際に判断した証拠を残します。
顧客ネットワークは会社に帰属しているか
顧客一覧には売上だけでなく、粗利、取引年数、発注頻度、回収、担当者、契約、紹介元、商圏、案件種別を追加します。主要顧客との関係が社長個人か、複数担当者・会社の仕組みへ広がっているかを見ます。
地域の工務店、サッシ店、管理会社、店舗、工場からの小口依頼は、一件当たり売上が小さくても継続性と紹介を生みます。電話受付、現調、仮養生、在庫、交換、請求を短期間で回す能力と組み合わせて評価します。「地域で有名」という説明を、問い合わせ件数、再注文率、紹介、ウェブ・電話経路へ落とします。
顧客集中は直ちに悪ではありません。長期基本契約、複数部署、回収安定、共同改善があれば強い関係です。ただし価格交渉力、契約解除、担当者変更、元請業績の影響をシナリオで検討します。上位顧客が一社減った場合の利益と固定費負担を試算します。
地域商圏を半径ではなく実績で描く
「半径五十キロ対応」のような固定円だけでは、山間部、都市渋滞、橋、フェリー、狭路、拠点位置を反映できません。市区町村別の売上、訪問件数、配送時間、粗利、顧客密度を地図にします。通常便、緊急出張、大型現場で商圏を分けます。
地域商圏の価値は、距離より応答速度と密度にあります。同じ方面へ複数納品できる、帰路でパレットを回収する、協力店が仮養生を行うなど、運行と人のネットワークが採算を作ります。運転者の経験だけに依存しているなら、配送マスターと注意地点を記録します。
人口減少や新築減少を一般論で悲観せず、建物ストック、改修、店舗入替、災害、工場、学校、マンション管理など地域需要を分解します。公開統計と自社の見積・受注データを組み合わせ、どの顧客層で需要が残るかを考えます。推計は事実と分け、前提を明記します。
仕入口座と外注網を供給能力として評価する
仕入先ごとに品種、板厚、寸法、納期、運賃、最低ロット、価格改定、与信、支払、配送曜日、破損・返品を整理します。同じ商品でも拠点と便によって条件が違います。長年の口座が株主変更後も同条件で続くとは限らないため、契約と相手の与信方針を確認します。
外注加工は弱みとは限りません。強化炉や合わせ設備を持たずに、複数の信頼できる加工先を使い分けることで、固定費を抑え、品種を広げる企業があります。重要なのは、仕様伝達、納期、検査、再製作、繁忙期の枠、代替先が管理されていることです。
施工協力会社は、人数だけでなく専門工種、地域、保険、資格、安全書類、単価、支払、再委託を確認します。揚重、足場、シーリング、金物、フィルム、電気・内装との連携は、一括案件を完了する能力です。特定の親方一人との口約束だけなら、関係の引継ぎと代替策を準備します。
在庫価値を四分類する
| 分類 | 状態 | 評価の考え方 |
|---|---|---|
| 定番回転品 | 継続受注があり短納期へ寄与 | 数量、回転、粗利、補充条件を確認 |
| 案件専用品 | 特定顧客・現場向けに手配済み | 注文、キャンセル、転用、回収可能性を確認 |
| 有用残材 | 小口加工へ転用できる端材 | 品種・寸法・状態・利用実績を確認 |
| 滞留・処分候補 | 長期不動、傷、仕様不明、需要乏しい | 処分費、再利用、会計評価を個別検討 |
帳簿金額がそのまま価値ではありません。品種、板厚、寸法、膜面、ロット、保管、傷・欠け、取得時期を現物と照合します。網入り、Low-E、型板など外観だけで誤判定しやすい品種は、ラベルと入荷記録を確認します。
端材は価値ゼロでも新品同等でもありません。地域の小口修繕で頻繁に使う寸法なら粗利に貢献しますが、探す時間が長く、登録がなく、傷が多ければ実用性は下がります。端材利用率、廃棄量、棚番、最適取りの運用を見ます。
メーカー所有や預かりのガラスパレット、顧客支給材、未検収品を会社資産と混ぜないようにします。棚卸は安全を優先し、原板を不必要に動かさず、記録と写真を組み合わせます。最終的な会計・税務評価と取引価格上の扱いは専門家へ確認します。
物流は費用部門ではなく顧客接点である
配送は完成品を運ぶだけでなく、破損を防ぎ、現場時間へ合わせ、荷下ろし、ラック回収、追加注文をつなぐ顧客接点です。車両別の積載、架装、走行、燃料、修繕、保険、更新を把握し、路線別の売上と配送コストを見ます。
業界一次資料で確認できる事実:板硝子協会の物流ガイドラインは、輸送と荷役、車上渡し、待機・作業場所、納品リードタイム、容器回収、適正な費用負担などを整理しています。誰が荷役を行うか、待機が発生するかは安全と採算の双方に関わります。
評価では、無償の追加荷役や長時間待機を、将来の値上げ余地として一方的に加算しません。顧客との交渉可能性、競合、契約、必要人員を検討します。改善案は、時間帯予約、最低運賃、共同配送、ルート再編、回収便の組合せなどへ具体化します。
BCPも価値です。車両故障、降雪、通行止め、地震、仕入停止時に、別車両、他拠点、協力運送、代替仕入を使えるかを確認します。計画書だけでなく、連絡網、訓練、過去の対応記録を見ます。
品質はクレームの少なさだけで測らない
クレーム件数がゼロでも、記録していないだけかもしれません。受入、加工、検査、梱包、積載、施工、完了のどこで品質を確認するかを見ます。不適合を記録し、原因を品種判定、採寸、加工、傷、梱包、配送、施工、仕様伝達に分類します。
再製作率、手直し時間、緊急運賃、値引、保険回収を金額化すると、品質改善の効果が見えます。ただし、顧客の仕様変更や製品メーカー原因を自社不良と混ぜません。責任区分を公平にしつつ、顧客の問題解決に要した総工数を把握します。
品質の強い会社は、不適合を隠さず早く止めます。加工前の図面照合、発送前のラベル確認、現場での品種・寸法確認、写真記録といったゲートを示します。ベテランの目視だけに頼らず、若手でも同じ基準を使えることが再現性です。
安全文化は将来損失を抑える資産である
ガラスは重量があり、破損時には鋭利な破片が生じます。設備のガード、吸着機・吊具、保護具、通路、原板棚、積載固定、風の判断、立入区画を現場で確認します。労災件数だけでなく、ヒヤリハット、点検、教育、是正の循環を見ます。
安全書類が現場ごとに形式的に作られていても、実際の作業手順と違えば価値は限定されます。朝礼、危険予知、作業責任者、変更時の再確認を観察します。納期が厳しいときに中止できる権限が現場へあるかは重要です。
事故履歴は隠さず、発生日、状況、被害、報告、保険、行政対応、原因、再発防止を整理します。過去事故があることだけで会社を否定するのではなく、同種事故を減らす仕組みが定着したかを評価します。未解決の補償や訴訟は別途専門家が確認します。
許認可・認定・契約の継続性を確認する
建設業許可は業種、有効期間、営業所、技術者などを確認し、実際の請負内容との整合を見ます。株式譲渡と事業譲渡では許認可の扱いが異なり得ます。許可番号がウェブサイトに載っているだけで承継可能と判断せず、行政書士・行政庁へ個別確認します。
防火設備は、ガラス単体の呼称だけでなく、告示・大臣認定の仕様としてサッシ、ガラス、シーリング材、部材、寸法などの組合せを確認します。認定番号、仕入証明、施工記録を案件へ紐付けます。網入りガラスを一律に防犯仕様と説明するなど、誤った販売説明がないかも見ます。
基本取引、賃貸借、リース、借入、保険、ソフトウェアには、支配権変更、譲渡禁止、通知・同意条項があることがあります。継続できない重要契約は、収益と操業へ影響します。契約一覧を作り、買い手へ開示する時期と相手への通知を弁護士と計画します。
環境・廃棄物・工場履歴も評価対象になる
ガラス屑、合わせ・複層製品、シーリング材、溶剤、油、梱包材、廃パレットなどについて、保管、分別、委託契約、マニフェストを確認します。再資源化できる物と処分が必要な物を区別し、処分費と保管スペースを把握します。
土地・工場の過去利用、地下設備、排水、騒音、粉じん、アスベストの可能性などは、資料と現地から確認します。懸念がある場合、環境・建築の専門家が調査範囲を決めます。根拠なく安全と断定することも、可能性だけで最大損失を計上することも避けます。
省エネルギー設備や端材削減は、環境訴求だけでなく電力費、廃棄費、歩留まりへつながります。改善実績は、基準期間、使用量、生産量、費用をそろえて示します。補助金で取得した設備には処分制限等が関係する場合があるため、交付要綱・担当機関へ確認します。
見積力と価格決定力を評価する
ガラス会社の利益は、正しい品種・寸法を手配するだけでなく、加工、運賃、現調、施工、揚重、廃材、待機、リスクを見積へ織り込めるかで変わります。見積書のひな型、単価表、承認権限、失注理由、見積から受注までの日数を確認します。
社長が経験で値決めしている場合、その判断を分解します。材料原価、歩留まり、外注、人工、車両、現場条件、粗利目標、競合、顧客関係のどれを見ているかを聞きます。数式へ完全に置き換えられなくても、若手が質問すべき条件をチェックリストにできます。
値上げ実績は価格決定力の証拠になります。仕入改定通知を受けてから顧客へ説明し、見積有効期限、受注済案件、定番単価を更新した時期を記録します。一部顧客だけ据え置いた場合は、数量、支払、紹介、競争という理由を説明します。
情報資産と業務システムの価値
過去図面、施工写真、品種判定、顧客別仕様、見積履歴、設備条件、配送先注意事項は、次の案件を速く正確にする情報資産です。紙、個人端末、共有フォルダーへ分散している場合、検索性とアクセス権を確認します。
販売管理、会計、給与、CAD、在庫、勤怠のシステムについて、契約名義、利用者、データ出力、連携、保守、更新、バックアップを一覧にします。古いシステムでも業務に合い安定していれば価値がありますが、特定端末しか動かず、保守終了なら移行投資が必要です。
情報セキュリティでは、共有ID、退職者アカウント、多要素認証、バックアップ、端末持出し、誤送信、ウイルス、委託先接続を確認します。買い手が自社システムへ統合する場合、品種コード、顧客コード、在庫単位、消費税、締日を照合し、誤発注や請求漏れを防ぎます。
自動車ガラス部門の価値を分けて見る
自動車ガラスは、建築ガラスと顧客、在庫、接着、保険、作業場、資格・認証、納期が異なります。一般客、ディーラー、整備工場、鈑金、保険関連の構成を分け、出張交換、補修、代車、請求、紹介を業務フローにします。
公的資料で確認できる事実:前方カメラ等を備えた対象車両では、窓ガラス脱着が電子制御装置整備に該当し得ます。エーミングはカメラ・レーダー等を正常に作動させるための校正・調整であり、対象車両とメーカー技術情報に基づきます。すべての交換へ一律に同じ作業を行うという説明は正確ではありません。
価値評価では、特定整備認証の有無と対象範囲、整備主任者、作業場、スキャンツール、ターゲット、記録簿、自社・外注の体制を確認します。自社認証がない場合も、適切な認証事業者との連携が安定していれば供給能力となりますが、責任分担と記録を見ます。
成長余地は実行可能性で割り引く
買い手候補は、共同購買、設備相互利用、商圏拡大、クロスセル、人材採用、管理効率化を相乗効果として考えます。売り手が企業価値へ説明する場合、売り手単独で実現可能な改善と、特定買い手だけが実現できる効果を分けます。
「省エネ改修市場が伸びる」「近隣に競合が少ない」という情報だけでは利益になりません。対象顧客、過去問い合わせ、受注率、必要な仕入・資格・人員、営業担当、投資、開始時期を示します。新規売上から材料、施工、配送、販促、管理の増分費用を引きます。
設備余力がある場合も、営業だけ増やせばよいとは限りません。見積、現調、配送が制約かもしれません。工程別の能力と繁忙期を見て、最小の投資でどこまで売上を増やせるかを計算します。実績のない成長を確実な価値として断定しません。
リスクは「ある・ない」ではなく影響と対策で見る
| リスク | 影響の見方 | 緩和策の例 |
|---|---|---|
| 顧客集中 | 上位顧客減少時の粗利・回収 | 複数部署接点、新規顧客、契約更新 |
| 人材依存 | 不在時に止まる工程と期間 | 副担当、手順、採用、外注 |
| 設備老朽化 | 停止損失、更新額、納期 | 保守、部品、代替加工、更新計画 |
| 在庫滞留 | 換金性、処分費、保管 | 棚卸、区分、端材利用、発注改善 |
| 許認可 | 受注可能範囲、更新・承継 | 要件確認、資格者育成、専門家相談 |
| 労務・安全 | 追加負担、事故、採用定着 | 記録、是正、教育、現場権限 |
リスクがあるから一律に価値を差し引くのではなく、発生可能性、最大影響、発見可能性、対策費、対策期間を考えます。既に把握し管理しているリスクと、資料がなく実態不明のリスクでは、買い手の不確実性が違います。
三十六か月の月次で利益の変化を説明する
年度決算三期分だけでは、価格改定、繁忙期、設備停止、大型現場の影響を見分けにくいため、可能であれば三十六か月程度の月次売上、粗利、営業利益を並べます。材料卸、加工、施工、修繕などの部門を分け、前年同月との差を数量、単価、構成、原価、固定費へ分解します。
売上増加が数量によるのか単価によるのかで意味が違います。仕入価格上昇分を販売単価へ転嫁しただけなら、売上が増えても数量や付加価値は変わりません。反対に売上が横ばいでも、採算の悪い案件を断り、粗利とキャッシュが改善している場合があります。金額と物量を一緒に見ます。
月次の締めが遅い、原価が年度末にしか入らない場合は、その状態自体が管理上の課題です。過去データを無理に精密化して見せず、確定値と推計を区別します。今後の月次から材料・外注・工数を適切に紐付け、精度が上がった期間を明示します。
季節性の説明には受注、売上、請求、入金のタイミングを使います。工事完成が集中する月、学校・店舗改修、台風等による破損などがある場合、偶然の一月を通常月としません。三年平均と直近の構造変化を分けます。
粗利の増減をブリッジ表で示す
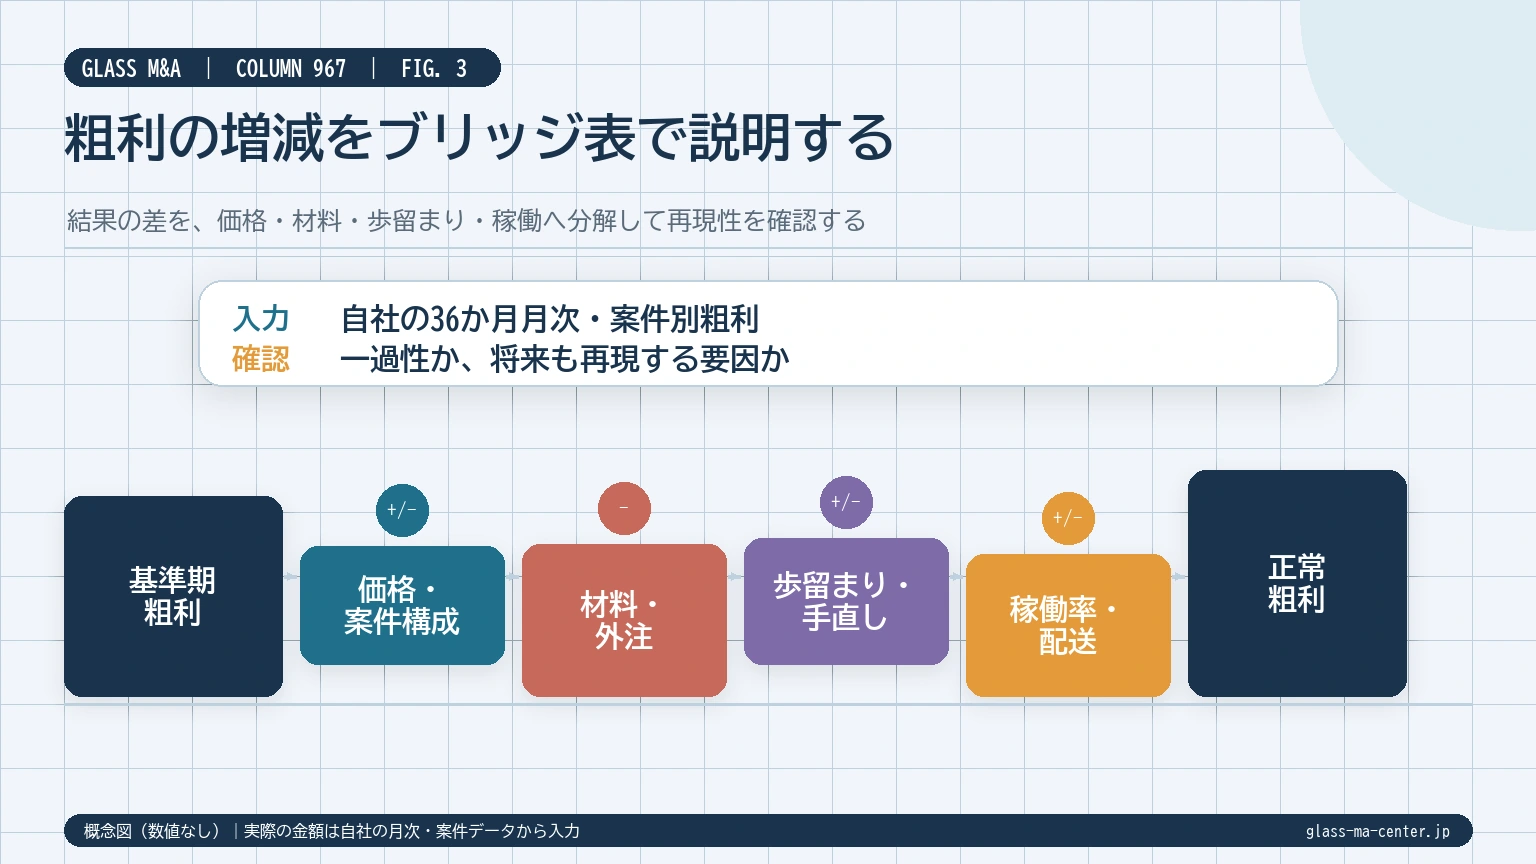
| 変動要因 | 確認データ | 評価上の意味 |
|---|---|---|
| 数量 | ㎡、枚数、案件数、現場数 | 需要と能力利用の変化 |
| 販売単価 | 品種別単価、値上げ時期 | 価格決定力と転嫁速度 |
| 商品構成 | 卸・加工・施工、高機能品比率 | 付加価値構成の変化 |
| 仕入単価 | メーカー・卸改定、運賃 | 粗利圧迫と交渉力 |
| 歩留まり | 原板使用、端材、不適合 | 加工管理の成果 |
| 外注・配送 | 加工外注、施工人工、待機 | 内外製と商圏採算 |
前年粗利から今年粗利へ、各要因がどれだけ影響したかを積み上げます。厳密な原価計算がない場合でも、主要品種・上位顧客から始められます。「市況が良かった」という説明を、数量と単価へ変換することが目的です。
歩留まり改善を示すときは、需要構成の影響を除きます。小寸法が多い月は端材利用が進み、大板中心では歩留まりが下がることがあります。同じ品種・類似構成で比較し、品質不良を減らした効果と最適取りの効果を分けます。
粗利ブリッジは将来計画にも使えます。値上げ、商品構成、歩留まりを同時に最大改善する計画は過大になりがちです。担当者、顧客合意、設備能力という実行条件を付け、実施済み、交渉中、構想の三段階に分けます。
EBITDAとキャッシュフローの差を理解する
評価の会話ではEBITDAという指標が使われることがあります。一般に利払前・税引前・減価償却前の利益を表す考え方ですが、計算定義は資料によって異なります。減価償却費を戻すため設備負担の異なる会社を比較しやすい一方、実際の設備更新、運転資金、税金を無視できません。
加工設備と配送車両を多く持つ会社では、償却前利益が高く見えても、定期更新へ現金が必要です。古い設備を使い切った期間は減価償却が少なく利益が高くても、買い手は更新費を見込みます。維持更新と能力増強を分け、過去の投資額だけでなく今後の必要額を置きます。
売上が成長すると、売掛金と在庫が増え、利益が出ても現金が減ることがあります。受注増に必要な原板、仕掛、外注前払、回収サイトを事業計画へ反映します。評価者が使うキャッシュフローの定義を確認し、会計利益からの調整表を作ります。
指標を良く見せるために必要修繕を「一過性」として全額除外したり、通常の設備更新をゼロにしたりしません。正常な事業を維持する費用か、過去の特殊事故か、成長のための追加投資かを区別します。
正常運転資金を月末残高だけで決めない
運転資金は売掛金、在庫、買掛金などの循環から生じます。決算月だけ回収を早め、仕入を遅らせている場合、その残高を通常水準とすると実態を誤ります。月次残高、売上・仕入との回転日数、季節性を見ます。
ガラス会社では、定番在庫と案件手配品、完成品、仕掛、現場支給品が混在します。大型工事は検収・保留で回収が長く、小口交換は回収が早いなど、部門によって資金サイクルが違います。部門別売上構成が変わる計画では、運転資金も変えます。
買い手との価格調整で基準運転資金を使う場合、対象勘定、正常水準、基準日、滞留債権・在庫、前受・未成工事を定義します。「運転資金を十分残す」といった曖昧な文言ではなく、計算例を契約へ付けることを弁護士・会計専門家と検討します。
改善余地として、請求の早期化、電子請求、在庫削減、支払条件変更を挙げる場合、顧客・仕入先との関係と実施コストを見ます。取引先へ無理を押し付ける改善は、長期価値を損なう可能性があります。
設備投資を維持・是正・成長の三つに分ける
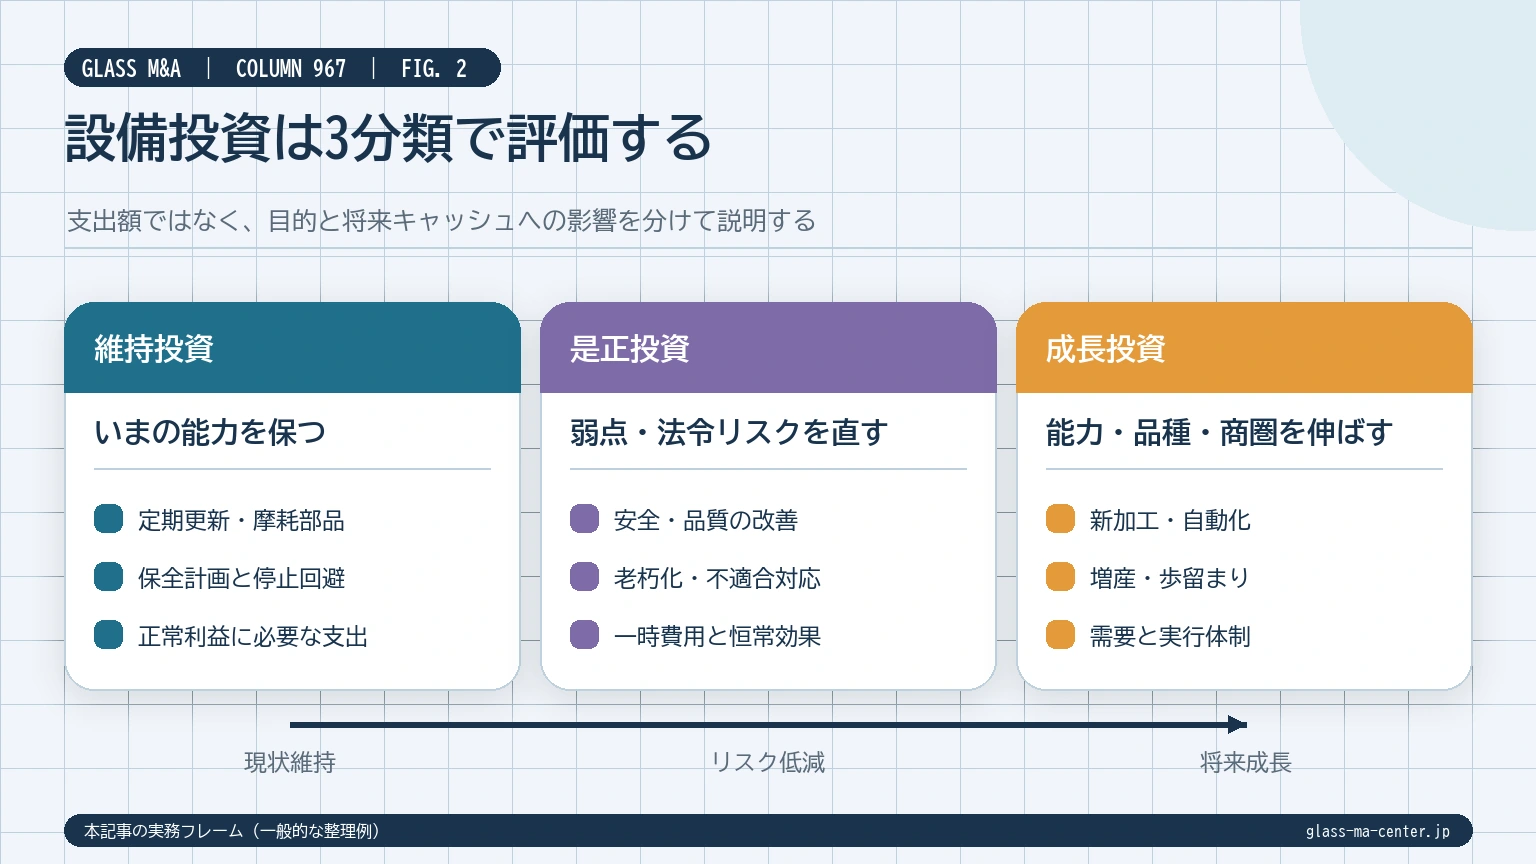
維持投資は現在の能力を保つための更新、修繕、車両入替などです。是正投資は安全、法令、老朽化、環境、情報セキュリティの課題へ対応する費用です。成長投資は新品種、能力増強、自動化、新商圏を狙う費用です。三つを混ぜると、将来キャッシュフローと相乗効果を誤ります。
設備ごとに投資しない場合の影響も書きます。直ちに停止、故障確率上昇、品質低下、残業増、対応寸法制限などです。見積額だけでなく、設置工事、基礎、電力、搬入、停止期間、教育、試運転、廃棄を含む総額を考えます。
買い手が別拠点設備を使う計画なら、対象工場の投資が不要になる可能性があります。ただし輸送、納期、破損、顧客要求、従業員配置が増えます。設備を統合するシナリオと現地更新するシナリオを比較し、特定買い手の効果を対象会社単独の価値へ混ぜません。
補助金による取得資産は、取得額が小さく見えても処分制限や手続がある場合があります。交付決定、実績報告、財産管理台帳を確認し、譲渡・廃棄時の扱いを所管機関や専門家へ確認します。
生産性は一人当たり売上だけで判断しない
一人当たり売上は分かりやすい一方、卸売比率が高いと材料価格によって大きくなり、付加価値を表しにくいことがあります。粗利、付加価値、標準時間、残業、不適合を工程別に見ます。加工、現調、施工管理、配送では適切な単位が異なります。
切断工程なら原板枚数・㎡、異形なら点数と難度、施工なら人工と現場条件、配送なら便・納品件数・走行距離などを使います。数字をノルマにするのではなく、どこが制約で、増収に何が必要かを把握します。
自動化設備を導入しても、前後工程の手配・検査・梱包が詰まれば全体能力は増えません。工程間の仕掛、待ち時間、段取り替えを観察します。現場で一番忙しそうな工程が本当の制約とは限らず、受注・見積の遅れが稼働を不安定にしている場合もあります。
生産性向上計画では、安全確認や教育時間を削りません。短期の処理量が上がっても、事故・再製作・離職が増えれば企業価値は下がります。品質と安全を同時に測る指標を置きます。
受注残と案件パイプラインの質
受注残は将来売上の根拠になりますが、受注額の合計をそのまま価値へ加えません。案件ごとに契約、工期、出来高、材料発注、見積原価、残原価、追加変更、回収、保証を確認します。赤字見込みや遅延、キャンセル可能性を区別します。
見積中案件は確度別にします。口頭相談、図面受領、見積提出、価格交渉、内示、正式注文では意味が違います。過去の段階別受注率と期間を使い、経営者の感触だけで百パーセントにしません。
特定年度に大型現場が集中する場合、その後の反動を見ます。大型工事で新しい顧客関係や技術が残るのか、一回限りかを判断します。通常の小口・修繕基盤と大型スポットを分けて将来計画を作ります。
決済後に誰が案件を完成させるかも重要です。現場代理人、施工担当、外注先が引き継がれない場合、受注残が負担になります。案件台帳へ人員と引継ぎ状態を付けます。
従業員定着を将来費用へ反映する
従業員が残ると期待するだけでなく、勤続、年齢、給与、残業、通勤、役割、満足・不安、採用市場を見ます。買い手の給与制度へ統合した場合の差、退職金・有給・手当の扱いを計算します。個人情報は適切に管理します。
重要人材の残留には、金銭だけでなく権限、設備、安全、キャリア、勤務地が影響します。残留賞与を設定しても、支払後に退職すれば技能は失われます。後継者育成と採用を並行し、特定個人の価値を会社の組織能力へ移します。
採用費用には求人広告だけでなく、教育期間中の生産性、指導者の時間、工具・資格、離職リスクが含まれます。欠員をすぐ補充できる前提で計画しません。地域の採用実績、応募、充足期間、紹介、学校との関係を根拠にします。
ベテランの定年予定は単純なマイナスではありません。再雇用の意向、勤務日数、身体負担を踏まえ、教育・検査・顧客説明へ役割を変えることができます。本人の同意なく将来勤務を断定しません。
製品知識と提案力を評価する
高機能ガラスを扱っていても、品種を仕入れて売るだけか、建物条件を確認し適切に提案できるかで付加価値が違います。Low-E複層ガラスは低放射膜によって放射熱伝達を抑える製品ですが、日射取得・遮蔽、方位、サッシとの組合せ、結露、熱割れなどの説明が必要です。
防火設備は認定・告示の構成確認、防犯は合わせ構成や性能表示、災害安全は破片飛散・脱落への配慮など目的が違います。網入りガラスに防犯性能があると誤解していると、提案品質とリスクの両方に影響します。メーカー資料、板硝子協会資料、認定情報を使う社内手順を確認します。
提案力の証拠は、資格名称だけでなく、現調チェック、熱割れ計算の依頼、仕様確認、代替案、顧客説明書、受注率、クレームに現れます。難しい製品を無条件に販売するのではなく、適用できない条件を説明できることも価値です。
製品知識が一人に集中している場合、勉強会、メーカー研修、事例データベース、承認フローで広げます。将来の高機能品売上を計画するなら、必要な教育期間と仕入口座を入れます。
緊急交換の採算を分解する
割れ替え(緊急交換)は、一本の電話から現地安全確認、仮養生、品種判定、採寸、在庫・手配、再訪、交換、廃材まで動きます。売上単価だけを見ると小さくても、管理会社や店舗との継続口座を生みます。反対に移動・待機が長いと赤字になります。
問い合わせ件数、受注率、一次応答時間、仮養生率、即日完了率、再訪回数、平均移動、材料、人工、廃棄を記録します。即日対応できる品種と、強化・複層・防火・特殊寸法など製作が必要な品種を分けます。「何でも即日」と誤認させません。
営業時間外対応は、実際の当番、割増賃金、協力会社、電話転送、保険を確認します。経営者が無償で携帯を受けている体制は、そのまま将来利益になりません。買い手がコールセンターや他拠点を持つ場合の相乗効果と、対象会社単独で必要な人件費を分けます。
地域の緊急網は、修繕受注だけでなく将来の改修紹介へつながることがあります。問い合わせから追加受注までを顧客単位で追い、推測ではなく実績で顧客生涯価値を考えます。
保証・クレームを将来負担として測る
過去工事の保証期間、未解決クレーム、再施工、メーカー求償を一覧にします。熱割れ、中空層内結露、錆割れ、漏水、シーリング、傷、建具調整などは原因と責任が一様ではありません。自社施工、製品、設計、使用環境のどこに原因があるかを専門的に確認します。
保証費用は売上の一定率だけでなく、案件数、製品、工法、経過年数で見ます。大口一件の特殊事故を通常率へ含めるか、同種案件が残っているかを確認します。保険で回収できる部分と免責、保険対象外を分けます。
クレーム対応が早く顧客関係を維持できた実績は、単なる費用ではありません。初動、現地確認、説明、仮対策、恒久対策、原因分析を記録します。買い手が承継する未解決案件は、担当・予算・顧客合意を決済前に決めます。
将来負担を評価する際は、最大可能額だけを機械的に引かず、発生確率と根拠を検討します。契約上の補償、価格調整、エスクローなどの扱いは弁護士・会計専門家へ相談します。
保険履歴から管理成熟度を見る
請負賠償、施設賠償、製造物責任、車両、労災上乗せ、火災、機械、動産、サイバーなどの保険を一覧にします。補償範囲、限度、免責、対象拠点、過去請求、更新条件を確認します。加入しているだけで全ての事故が補償されるわけではありません。
保険金請求履歴から、配送破損、施工事故、車両事故などの頻度と原因を見ます。請求がない場合も、事故がないのか、小さな損害を自費処理し記録していないのかを確認します。事故台帳と会計の雑損・修繕を照合します。
高い保険料は単にコストではなく、過去事故や補償範囲を反映している場合があります。買い手名義で再契約したときの見積を取り、将来費用を置きます。株主・代表変更の通知義務も保険会社へ確認します。
関連当事者取引を通常条件へ戻す
オーナー個人所有工場、親族給与、役員貸付、関連会社への外注・販売、個人名義車両などは、取引の実態と条件を確認します。低い賃料や無利息貸付によって利益が高く見える場合も、高い賃料や私的費用で利益が低く見える場合もあります。
正常化では、すべてを市場価格へ機械的に置き換えず、買い手の引継ぎ後に必要な契約を考えます。工場を継続賃借するなら合意賃料、別工場へ移るなら移転費と賃料を置きます。親族が実務を担っているなら、その役割を代替する給与が必要です。
役員借入金を価格計算でどう扱うか、返済するか、債権を譲るかは取引条件で異なります。企業価値、株式価値、オーナー受取額の橋渡し表に明示します。税務・法務上の結論は専門家へ確認します。
経営者の代替コストを現実的に置く
社長が営業、見積、現調、工場長、施工管理、採用、資金繰りを兼ねている場合、役員報酬だけでは仕事量を表せません。役割を分解し、買い手の既存管理者が担うか、新たに採用するか、従業員を昇格するかを決めます。
買い手に管理機能があるからコストゼロとする場合も、対象拠点への移動、現場理解、引継ぎ、管理スパンが必要です。統合による本部費削減と、現場管理者の追加費用を別にします。売り手単独価値では外部採用の合理的費用、特定買い手価値では実際の統合計画を使います。
引継ぎ期間中の旧社長報酬は、株価と別の業務対価として整理することがあります。勤務日数、権限、成果、終了条件を契約化し、実質的な価格の一部かどうかを税務・法務専門家へ確認します。
シナリオ分析で一つの予測に依存しない
| シナリオ | 主な前提 | 確認する耐性 |
|---|---|---|
| 基準 | 現在の顧客・能力を維持 | 通常利益と維持投資 |
| 下方 | 上位顧客減、材料高、人材退職 | 資金、固定費、代替策 |
| 改善 | 値上げ、歩留まり、採算管理 | 実施済み施策の効果 |
| 成長 | 設備・採用・新商圏へ投資 | 能力、運転資金、回収期間 |
| 買い手統合 | 共同購買・配送・営業 | 統合費と相乗効果 |
各シナリオで売上だけを変えず、粗利、残業、外注、在庫、売掛、設備投資、人員を連動させます。売上が十パーセント減っても固定費がすぐ減るとは限らず、売上増には先行仕入と採用が必要です。
下方シナリオは悲観のためではなく、買い手が負うリスクを具体化するためです。上位顧客一社、主要技能者一人、重要設備一台の影響を別々に試算します。同時発生まで想定するかは合理的な範囲を設定します。
改善シナリオは、既に価格改定通知を出した、設備停止が減ったなど、実績の出始めた施策を基にします。成長シナリオは投資と不確実性が大きいため、基準価値と分けます。どのシナリオを交渉で使うか、評価専門家と前提を共有します。
スタンドアローン価値と相乗効果価値を分ける
スタンドアローン価値は、対象会社が独立して事業を続ける前提の価値です。相乗効果価値は、特定の買い手との共同購買、配送統合、設備利用、販路などで生まれる追加価値です。両者を分けると、候補ごとの提示差を理解しやすくなります。
共同仕入の効果は、対象仕入額に買い手の値引率を掛けるだけでは足りません。対象品種、契約、運賃、支払、リベート、移行時期を確認します。配送統合は車両削減だけでなく、納期、荷役、回収、顧客担当の変化を見ます。
買い手が持つ営業網へ高機能品を売る計画も、顧客需要、教育、見積、施工能力が必要です。相乗効果の実現責任者、投資、期間、失敗時の影響を示します。相乗効果を買い手と売り手がどう分けるかに固定ルールはありません。
仮想事例で評価の考え方をたどる
仮に、地域の建築ガラス会社が、材料卸、加工、住宅修繕、店舗施工を行い、直近期に利益が増えたとします。最初に増益要因を調べると、材料値上げの転嫁、台風被害による一時的な緊急交換、社長報酬の削減が混在していました。この場合、直近期利益をそのまま将来へ伸ばしません。
設備を確認すると、切断台は古いものの保守され、二人が操作でき、定番品の歩留まりは安定していました。一方、面取機は部品供給に懸念があり、更新見積が必要でした。古いという理由で設備価値をゼロにせず、切断能力は継続、面取工程には投資シナリオを置きます。
在庫には回転の速い定番原板と、過去案件の特殊品が混在していました。実棚で所有と状態を確認し、定番、転用可能、処分候補へ分けます。帳簿合計を株価へ全額足すのではなく、正常運転資金と滞留評価を検討します。
顧客上位には社長個人との関係が強い工務店がありましたが、二番手同行と共同見積を半年行った結果、会社への関係が広がり始めていました。依存リスクは残るものの、何も対策していない状態より引継ぎ可能性が高いと説明できます。
この仮想事例の目的は価格を算出することではありません。利益、設備、在庫、人材を別々に採点せず、将来キャッシュフローと必要投資へどう反映するかを示すものです。実際の評価は個社資料と専門家判断が必要です。
証拠の強さを三段階で管理する
| 段階 | 内容 | 例 |
|---|---|---|
| A | 第三者・会計・継続記録と照合できる | 契約、請求、台帳、点検、資格証 |
| B | 社内記録と複数担当の説明が一致 | 業務表、写真、担当者ヒアリング |
| C | 経営者の記憶・将来希望が中心 | 口頭の顧客継続、未着手の成長案 |
Cだから価値がないわけではありませんが、不確実性が高くなります。重要な強みをAまたはBへ近づけます。たとえば「緊急交換に強い」を、受付履歴、完了時間、再注文へ変えます。「歩留まりが良い」を、原板使用量と製品面積で継続測定します。
証拠作りのために過去資料を改変してはいけません。欠損期間を明示し、今月から測定を始めます。説明が変わった場合は理由と版を記録します。買い手の調査で資料の整合性が高いほど、事実確認の負担が減ります。
情報不足が評価へ与える影響
買い手は分からないリスクをゼロとは見ません。在庫実態、残業、クレーム、設備停止が分からない場合、追加調査、価格留保、補償、取引中止につながることがあります。情報整備は会社を良く見せるためではなく、不確実性の幅を狭めるためです。
短期間ですべてを揃えられない場合、重要性と緊急性で優先します。株主・権利、借入・保証、税務、労務、安全、主要顧客、重要設備、在庫から始めます。欠けている資料について、代替資料、担当者、取得予定日を示します。
経営者の説明と会計、現場、契約が一致しないときは、どれが正しいかを確認します。誤りが見つかったことより、説明を修正せず隠すことが信頼を損ねます。専門家の指摘を受けた是正履歴も管理成熟度の証拠になります。
価値改善の月次スコアカード
| 分野 | 月次指標例 | 確認する行動 |
|---|---|---|
| 収益 | 部門別粗利、赤字案件 | 見積差異レビュー |
| 品質 | 再製作、手直し、原因 | 発注前・出荷前確認 |
| 設備 | 停止時間、点検実施 | 予防保全、部品確保 |
| 在庫 | 回転、滞留、実棚差 | 棚番、発注、端材利用 |
| 人材 | 複数担当化、教育完了 | 実地代行、資格支援 |
| 顧客 | 再注文、失注、値上げ | 複数接点、理由分析 |
| 安全 | ヒヤリハット、是正 | 現場確認、再発防止 |
スコアカードは点数を良くすることが目的ではありません。数値が悪化した理由を話し、次の行動を決めます。再製作報告が増えても、隠れていた不適合を記録し始めた結果なら、短期の増加は管理改善の途中です。
企業価値評価の直前だけでなく、毎月同じ定義で続けます。継続記録は、改善が一時的な演出ではないことを示します。売却しない場合も、利益、安全、人材育成の経営会議に使えます。
三つの評価アプローチをどう使うか
収益アプローチ
将来の利益・キャッシュフローを予測し、事業リスク等を考慮して現在価値を検討する考え方です。成長、利益率、運転資金、設備投資、税、継続価値など多くの前提を置くため、事業計画の質が重要です。社長依存や設備更新を計画へ反映します。
マーケット・アプローチ
類似する上場会社やM&A取引の倍率等を参照する考え方です。ガラス会社は卸・加工・工事の構成、規模、地域、利益の質が違うため、表面的な業種名だけで比較しません。非公開取引の条件が十分に分からないことにも注意します。
ネットアセット・アプローチ
資産・負債を時価等へ見直した純資産を基礎にする考え方です。不動産や設備、在庫を持つ企業で参考になりますが、顧客・人材・組織が生む将来収益を十分に表さない場合があります。簿外債務、含み損益、処分費を確認します。
実務では複数方法を使い、結果の差を分析することがあります。どの方法を重視するかは評価目的、会社の状況、情報、手法で変わります。税務上の非上場株式評価とM&Aの交渉評価を混同せず、専門家へ目的を伝えます。
単純な売上倍率・利益倍率の落とし穴
「売上の何倍」「営業利益の何年分」という目安は会話を始めやすい反面、重要な差を消します。同じ売上でも、材料卸中心と加工・施工中心では粗利と必要資産が違います。同じ利益でも、社長の無償労働、設備更新、在庫、顧客集中が違います。
倍率を使うなら、分子と分母の定義を揃えます。株式価値か企業価値か、営業利益かEBITDAか、調整前か正常化後か、直近期か平均かを確認します。参照会社の会計基準、規模、成長、財務レバレッジも見ます。
最低手数料や税金から逆算して希望価格を企業価値と呼ぶことも避けます。経営者の必要手取りは重要な意思決定条件ですが、事業の価値評価とは別に置き、両者の差があるなら継続経営や改善期間を検討します。
買い手別に相乗効果は異なる
近隣同業の買い手は、重複配送、共同仕入、加工融通、顧客紹介を見ます。広域卸は地域のラストワンマイルと施工機能を評価するかもしれません。サッシ・建具会社はガラス工程の内製化、店舗工事会社は一括受注、自動車関連会社はディーラー網との接続を考えます。
相乗効果で高い価格が提示されても、実現費用を確認します。システム統合、設備移設、退職、拠点改修、ブランド変更、顧客離反があれば効果は減ります。買い手だけが実現できる相乗効果を売り手が全額受け取れるとは限らず、交渉力と競争環境で配分が決まります。
候補比較では価格とともに、従業員、設備、拠点、顧客、屋号、安全、投資の方針を点数化せず言語化します。経営者が守りたい条件と相乗効果が両立する買い手を探します。
企業価値評価の実務手順
- 目的を決める:M&A交渉、事業計画、株主間、税務など評価目的を明確にします。
- 業態を分ける:卸、加工、施工、修繕、配送、自動車などの収益構造を整理します。
- 財務を正常化する:一過性、関連当事者、必要な代替費用を確認します。
- 非財務資産を棚卸しする:設備、人、顧客、仕入、在庫、商圏、管理を記録します。
- リスクと投資を置く:設備更新、人員補充、運転資金、許認可、是正費用を見ます。
- 事業計画を作る:数量、単価、粗利、能力、投資の関係を整合させます。
- 複数手法で検討する:収益、比較、純資産の結果と前提を照合します。
- 価格の橋渡しをする:企業価値から現預金・負債等を調整し、株式価値との関係を示します。
- 調査結果を反映する:新しい事実に基づき前提を更新します。
- 条件全体で判断する:支払、保証、補償、雇用、引継ぎを合わせて比較します。
この順序は一般例です。会社の状況と取引手法で必要な分析は異なります。正式な価値算定やフェアネスに関する意見を意味するものではなく、公認会計士・税理士・評価専門家へ依頼してください。
評価資料に入れる設備能力表
| 項目 | 記載例 | 証拠資料 |
|---|---|---|
| 対象品種 | フロート、型板、鏡、網入り等 | 加工実績、仕入明細 |
| 加工 | 切断、糸面、研磨、穴あけ、異形 | 設備台帳、作業標準 |
| 能力 | 板厚・寸法・形状・日産の通常範囲 | 生産記録、過去案件 |
| 外注 | 強化、合わせ、複層等の協力先 | 発注明細、納期・単価表 |
| 品質 | 検査、再製作、不適合処理 | 検査票、原因記録 |
| 継続 | 担当者、副担当、保守、代替 | 技能表、保守記録 |
数値は理論最大でなく、通常条件で安全・品質を保って納められる範囲を使います。繁忙期、特殊形状、外注リードタイムも注記します。買い手が設備見学を行うとき、台帳と現物が一致し、担当者が同じ説明をできる状態が望まれます。
企業価値を高める180日の改善計画
1〜30日:現状を測る
部門別売上・粗利、顧客集中、在庫、設備、人材、借入、保証を一覧にします。完全な資料を待たず、欠けている情報も明記します。毎月更新する責任者を決めます。
31〜60日:差異を正す
実地棚卸、固定資産、雇用契約、勤怠、許認可、契約を照合します。会計誤りや法令懸念は税理士、弁護士、社会保険労務士、行政書士へ相談し、必要な是正を行います。
61〜90日:属人業務を移す
社長見積、異形採寸、設備復旧、主要顧客対応から優先し、副担当を付けます。手順を作り、副担当が実際に一件完了できるか確認します。
91〜120日:採算を改善する
赤字案件、無償配送、待機、再製作の上位原因を選び、価格、工程、顧客説明を見直します。改善前後を同じ指標で測ります。
121〜150日:投資計画を示す
設備、安全、車両、IT、人材の投資を優先順位化し、見積と期待効果を付けます。全てを実施せず、買い手が選べる案も用意します。
151〜180日:引継ぎ可能性を試す
社長が一定期間日常承認から離れ、二番手体制で見積から請求まで回します。問題を記録し、権限・情報・人員を補います。売却しない場合にも事業継続力が上がります。
工場見学を評価資料と照合する
評価者・買い手の工場見学では、設備があるかだけでなく、原板受入れから完成品出荷まで製品の流れを追います。入荷、棚、切断、加工、洗浄、検査、梱包、ラックの順に歩き、能力表と現場が一致するかを確認します。操業中の安全を優先し、見学者の保護具、立入区域、撮影可否を決めます。
設備銘板、点検票、故障記録、作業標準、製品ラベルをサンプルで照合します。最大寸法の質問には理論値でなく通常実績を答え、特殊実績には条件を付けます。外注している工程を自社能力のように見せず、発注・検査・納期管理の能力として説明します。
在庫見学では原板を無理に動かさず、棚番と台帳から抜き取り確認します。完成品、顧客支給、預かり、メーカー貸与パレット、不適合品を区分します。整理整頓は見栄えではなく、傷・取り違え・事故・探索時間を減らす管理として評価します。
従業員への突然の質問は、秘密保持と心理的安全へ配慮します。事前に目的、質問範囲、同席者を決め、誘導的に将来残留を約束させません。見学結果は事実、追加確認、仮説を分けて記録します。
地域密度を配送採算へ変換する
市区町村ごとに売上、粗利、納品件数、走行距離、所要時間を集計し、一便当たり納品数と粗利を見ます。近距離でも一件だけの時間指定なら採算が低く、遠距離でも同じ方面へ複数納品できれば効率が上がります。単純な地図半径を配送密度へ置き換えます。
通常便、現場直送、緊急交換、引取で配送機能を分けます。運賃を請求できる取引と商品価格へ含む取引、車上渡しと荷下ろし・搬入を伴う取引を区分します。板硝子協会の物流ガイドラインが示す役割・納品条件の観点を使い、無償作業を可視化します。
ルート再編の効果は、距離短縮だけでなく顧客の受取時間、ラック回収、運転者残業、積載、破損を含めます。買い手の既存便と統合する場合、双方の品種・ラック・荷役条件が合うかを試行します。地図上で重なるだけでは相乗効果になりません。
地域密度は営業機会にもなります。既存配送先の近隣で新規顧客を獲得できれば限界配送費を抑えられますが、営業担当と競合、必要在庫を確認します。構想段階の売上は基準計画と分けます。
技能の再調達コストと育成期間を測る
人材価値を給与の何倍と機械的に計算するのではなく、欠員が出た場合の採用、教育、外注、品質、納期への影響を考えます。求人費、紹介料、資格、安全教育、指導者時間、習熟中の処理量、再製作を項目化します。
現調・採寸は製品知識、納まり、顧客説明、現場安全を組み合わせるため、入社年数だけで習熟を判断できません。加工機操作も、通常品、異形、段取り、復旧、検査で段階が違います。技能マトリクスへ「単独で完了」「確認付き」「教育中」の判定根拠を付けます。
外注で代替できる工程は、単価差、運賃、納期、繁忙期、検査を計算します。人材が退職しても売上全額が失われるとは限らず、外注費増で継続できる場合があります。反対に顧客関係と判断を含む役割は外注しにくいことがあります。
育成投資の実績は企業価値を支えます。資格取得者数だけでなく、年間教育時間、実地評価、副担当化、離職、若手が完了した案件を示します。将来の人員計画では応募がすぐ来ると仮定せず、地域の過去採用期間を使います。
現在利益から将来利益への橋渡しを作る
| 区分 | 例 | 扱い |
|---|---|---|
| 実績 | 直近月次の部門別利益 | 会計・管理資料と照合 |
| 正常化 | 一過性損益、関連当事者 | 継続・代替・消滅を判断 |
| 実施済改善 | 価格改定、再製作低減 | 実績期間と対象顧客を確認 |
| 必要費用 | 管理者採用、設備更新 | 見積・時期を反映 |
| 成長施策 | 新商圏、高機能品 | 基準計画と分離 |
| 相乗効果 | 共同仕入、便統合 | 特定買い手価値として表示 |
各調整に「なぜ」「いくら」「いつから」「証拠」を付けます。改善効果を年換算する場合、繁忙期・季節性を考え、短い好調月だけを十二倍しません。必要費用を後回しにせず同じ期間へ反映します。
橋渡し表は売り手と買い手の意見が違う箇所を明らかにします。価格改定が継続すると見るか、顧客離反を懸念するか、設備更新をいつ置くかを議論できます。結論だけでなく感応度を示します。
買い手が異なる場合も、対象会社単独の実績・正常化までは共通基盤として使い、相乗効果だけを候補別に差し替えます。これにより提示価格の差が何から生じるかを比較できます。
仕入与信の変化を価値へ反映する
株主変更後に仕入先が与信枠、支払サイト、保証、前金を見直すと、同じ売上でも必要運転資金が増えます。主要仕入先ごとに現在条件、季節最大残高、担保・保証、変更条項を一覧にします。口座継続を口頭の好意だけで確定しません。
買い手の信用力で条件が改善する可能性もありますが、対象品種、取引主体、配送拠点が変われば新規審査となることがあります。買い手グループの購買条件を自動適用できると仮定せず、仕入先の確認と移行計画を取ります。
事業譲渡では新会社・買い手名義の口座開設に時間がかかり、株式譲渡でも支配権変更通知が必要な契約があります。決済直後の発注を止めないため、必要在庫、仮条件、発注権限を準備します。これらの追加運転資金と移行費を評価へ反映します。
評価前提確認書を作る
正式な評価を依頼するときは、評価目的、基準日、対象株式・事業、想定手法、利用者、利用範囲を確認します。相続・税務、M&A交渉、財務報告、株主間取引では必要な評価が異なります。別目的の算定書を流用しません。
資料一覧には、決算・月次、事業計画、顧客、設備、在庫、人材、不動産、借入、保証、契約、許認可を含め、確定・暫定・未提出を表示します。経営者予測と評価者が採用した前提の違いを記録します。
算定結果を受け取ったら、数値だけでなく、利益定義、成長率、設備投資、運転資金、割引・倍率、余剰資産、負債、非事業資産を説明してもらいます。結果の幅と感応度、使用上の制限を確認します。分からない用語を曖昧なまま候補先へ提示しません。
評価書があることは価格の確約ではありません。調査で新事実が出れば更新が必要で、買い手は別の前提を使うことがあります。評価は交渉を支える共通言語として用い、契約条件と一緒に判断します。
価値台帳を第三者が更新できる形にする
評価資料を一度作って終わりにせず、財務、設備、人材、在庫、顧客、物流、品質、許認可の台帳へ責任者と更新日を付けます。経営者しか場所を知らない資料は、内容が正しくても組織資産になりません。担当者が交代しても同じ定義で更新できる説明欄を設けます。
数値には元資料への参照を付けます。顧客別粗利なら販売管理と原価資料、設備停止なら保全記録、技能なら実地評価、地域商圏なら配送・売上データへたどれるようにします。転記を繰り返して合計が変わることを防ぎ、基準日以後の差を説明できます。
台帳の閲覧権限は情報の機密性に合わせます。給与、個人情報、顧客単価、図面、認証情報を全社員へ公開する必要はありません。一方、権限が社長一人だけでは緊急時に使えません。主担当、副担当、承認者、退職時の権限削除を決めます。
月次の経営会議では全項目を読むのではなく、変化した数値と未解決リスクを扱います。設備停止が増えた、資格者が退職意向を示した、在庫回転が落ちた、配送密度が改善したといった変化を、将来利益と必要投資へ結び付けます。この運用自体が、価値を継続管理できる会社であることの証拠になります。
企業価値を下げやすい赤信号
- 株主名簿と実際の所有関係が一致しない
- 売上はあるが顧客別・案件別の粗利が分からない
- 在庫台帳と現物が大きく違い、預かり品も混在する
- 設備の故障・保守履歴がなく、復旧できる人が一人だけ
- 社長個人の電話・メールだけに顧客情報がある
- 未払残業、安全教育、資格、社会保険の実態が説明できない
- 建設業許可・認定仕様と実際の請負・施工が照合できない
- 重大クレームや事故を「昔のこと」として記録していない
- 個人保証・担保・役員貸借が一覧化されていない
- 根拠のない成長計画を将来利益へ全額加えている
赤信号が一つあるだけで売却不能になるとは限りません。早く発見し、金額・範囲・原因・対策を示せば、買い手は管理可能性を判断できます。隠したまま調査で見つかることが、最も大きく信頼を損ねます。
評価者・買い手から聞かれやすい質問
- 売上と粗利を卸、加工、施工、修繕、配送でどう分けるか
- 材料価格改定を顧客へ何か月で転嫁できるか
- 最大加工能力と通常の安全な製造範囲は何か
- 重要設備が一週間止まったとき、どこへ外注するか
- 社長と主要職人が退職した場合、止まる業務は何か
- 上位顧客が継続する根拠と契約条件は何か
- 滞留在庫、受注残、クレーム、設備更新の金額はどの程度か
- 地域商圏のどこで、どの顧客層から利益が出ているか
- 許認可、資格者、協力会社を新体制へどう引き継ぐか
- 買い手が最初の100日に行うべきことは何か
回答は印象ではなく、資料と現場へつなぎます。「長年の信用」は取引年数と再注文、「高い技術」は再製作率と対応範囲、「地域密着」は市区町村別顧客と応答時間、「設備力」は能力表と稼働記録で示します。
企業価値セルフチェック
財務
- 三期以上の月次を使い、正常収益力を説明できる
- 部門・顧客・案件別の売上と粗利を照合できる
- 運転資金、設備投資、借入、保証を一覧化している
設備・在庫
- 品種・板厚・寸法・形状別の実加工能力が分かる
- 保守・停止・代替・更新計画に根拠がある
- 在庫の所有、状態、回転、滞留を区分している
人・顧客
- 工程別の主担当、副担当、教育期間が分かる
- 社長不在でも一週間の通常業務を回せる
- 主要顧客との関係が複数社員へ広がっている
現場・管理
- 現調から保証対応まで記録がつながっている
- 安全、品質、不適合、クレームを改善へ使っている
- 許認可、契約、労務、環境の懸念を把握している
チェックが少ない場合も、直ちに価値がないわけではありません。情報がないことと能力がないことを分け、重要項目から測定を始めます。評価のための資料作りが、経営改善そのものになります。
評価基準日後の出来事を更新する
企業価値評価には基準日がありますが、会社はその後も動きます。主要顧客の契約終了、材料価格改定、設備故障、人材退職、大口受注、事故、借入返済など、基準日後に前提を大きく変える出来事があれば、評価者と買い手へ共有します。古い算定書の表紙だけを現在価格として使い続けません。
月次更新では、基準日数値から現在までの売上・粗利・現預金・借入・在庫・受注残を橋渡しします。良い出来事と悪い出来事を同じ基準で報告し、当初計画との差を数量、単価、原価、時期へ分解します。計画未達があっても、原因と回復策を早く示す方が、決済直前に判明するより対話しやすくなります。
正式評価を更新すべきか、補足資料で足りるかは、金額的重要性と取引段階で判断します。評価専門家、会計士、弁護士と相談し、基準日、利用目的、前提の変更を文書で残します。評価額は固定した約束ではなく、利用時点の情報と前提に依存することを理解します。
ガラス会社の企業価値に関するよくある質問
Q1.売上が大きいほど企業価値も高いですか
売上規模は重要な情報ですが、それだけでは決まりません。粗利、継続性、顧客集中、運転資金、設備投資、事故・クレーム、社長依存を見ます。低粗利の材料販売と高付加価値の加工・施工を分けて分析します。
Q2.赤字会社には企業価値がありませんか
赤字理由によります。一過性修繕、価格転嫁の遅れ、新規投資の立上げなどと、構造的な需要減・過剰固定費を分けます。設備、人材、顧客口座、地域網に価値がある可能性もありますが、成約価格を保証するものではありません。
Q3.償却済み設備はゼロ評価ですか
簿価ゼロでも稼働し利益を生む設備はあります。状態、能力、保守、部品、安全、作業者、代替、更新投資を見ます。一方、撤去費や安全対策が必要なら負担となります。中古価格、再調達費、事業価値を混同しません。
Q4.端材も在庫価値へ入りますか
小口注文へ繰り返し使える品種・寸法で、状態と所在が管理されていれば価値を検討できます。仕様不明、傷、長期滞留、検索不能なら価値は限定され、処分費が必要なこともあります。会計・税務上の扱いは税理士へ確認してください。
Q5.技能士が多ければ価格は上がりますか
資格者は技能の重要な指標ですが、人数だけで価格が機械的に上がるわけではありません。資格者が見積、施工、教育、品質へ関与し、複数人で工程を継続できるかを見ます。退職予定や必要許認可との関係も確認します。
Q6.地域密着はどう数字で示せますか
市区町村別売上・粗利、顧客密度、取引年数、再注文、紹介、緊急交換件数、応答時間、配送ルートで示します。単純な半径ではなく、通常便・緊急・大型現場ごとの実績を地図へ落とします。
Q7.査定額と実際の売却額が違うのはなぜですか
査定は一定の前提に基づく評価で、実際の価格は候補の競争、相乗効果、調査結果、資金、契約、保証、支払条件で変わります。査定書の数値だけでなく、算定方法、前提、含む資産・負債、基準日を確認します。
Q8.企業価値を上げるには何から始めればよいですか
月次・案件別粗利、在庫、設備、人材の四つを実態と合わせます。次に、社長依存、赤字案件、設備停止、滞留在庫という大きな不確実性を一つずつ減らします。ご相談は売却相談窓口、支援方針はガラスM&Aセンターについて、対象事業は対応業種、関連情報はコラム一覧をご覧ください。
Q9.自社だけで企業価値を計算できますか
経営改善用の仮説やセルフチェックはできますが、正式な算定では評価目的、手法、税務、契約、将来計画の専門判断が必要です。自社計算を唯一の正解にせず、公認会計士、税理士、M&A評価の専門家から前提を含む説明を受けてください。
まとめ:価値は「現場が利益を再現する仕組み」に宿る
ガラス会社の企業価値を理解するには、決算書から現場へ降り、現場から将来の数字へ戻る必要があります。品種・板厚・寸法の判断、加工設備、現調・採寸、施工図、搬入・揚重、在庫、配送、緊急交換が、顧客の選択理由と利益へどうつながるかを説明します。
価値を高める最短経路は、派手な将来予測ではありません。月次と案件別粗利を合わせ、在庫を現物と照合し、設備の停止リスクを測り、社長の判断を二番手へ移し、顧客関係を会社へ広げることです。不確実性が減るほど、買い手は将来計画を具体化できます。
売却を決めていなくても、企業価値の棚卸しは有効です。強みと課題を見える化し、設備投資、採用、価格改定、事業承継の優先順位を決められます。早い時期から記録を積み重ねることが、選択肢を守ります。
重要な注意事項
本記事は一般的な情報提供であり、特定企業の企業価値、株式価値、譲渡価格、税務上の評価、成約可能性を算定・保証するものではありません。評価目的、取引手法、財務、税務、法務、許認可、契約、労務、不動産によって結論は異なります。具体的な算定・取引の前に、公認会計士、税理士、弁護士、不動産鑑定士、社会保険労務士、行政書士その他の適切な専門家へ個別に相談してください。
参考資料
- 中小企業庁「中小M&Aガイドライン」
- 中小企業庁「中小M&Aガイドライン(第3版)」
- 経済産業省「ローカルベンチマーク」
- 経済産業省「ローカルベンチマーク・ガイドブック企業編」
- 東北経済産業局「知的資産経営」
- e-Stat「日本標準産業分類 ガラス工事業」
- 国土交通省「建設業許可業種区分」
- 厚生労働省「ガラス施工技能検定試験の試験科目及び範囲」
- 厚生労働省 技能振興ポータル「ガラス施工技能士」
- 板硝子協会「建材ガラス物流における納品条件適正化に向けたガイドライン」
- 板硝子協会「快適・安心な窓ガラス選び」
- 板硝子協会「防犯ガラスについて」
- 国土交通省「自動車ガラス事業者向け電子制御装置整備対応マニュアル」