公開情報から読み解くガラス業界のM&A
新光硝子工業の買収として、2021年10月、イチネンホールディングスは、富山県砺波市の新光硝子工業の全株式を取得し、同社と子会社の新生ガラスをグループへ迎えました。本事例は、ガラス加工会社の価値を「売上と設備」だけでなく、曲げガラスをはじめとする加工技術、製品群、営業基盤、子会社との機能補完、買い手の経営資源との組合せから考える手掛かりになります。本稿では適時開示、法定開示、両社の公式サイトを基礎に、確認できる事実と当センターの分析を分けて解説します。
新光硝子工業の買収:取引の事実サマリー
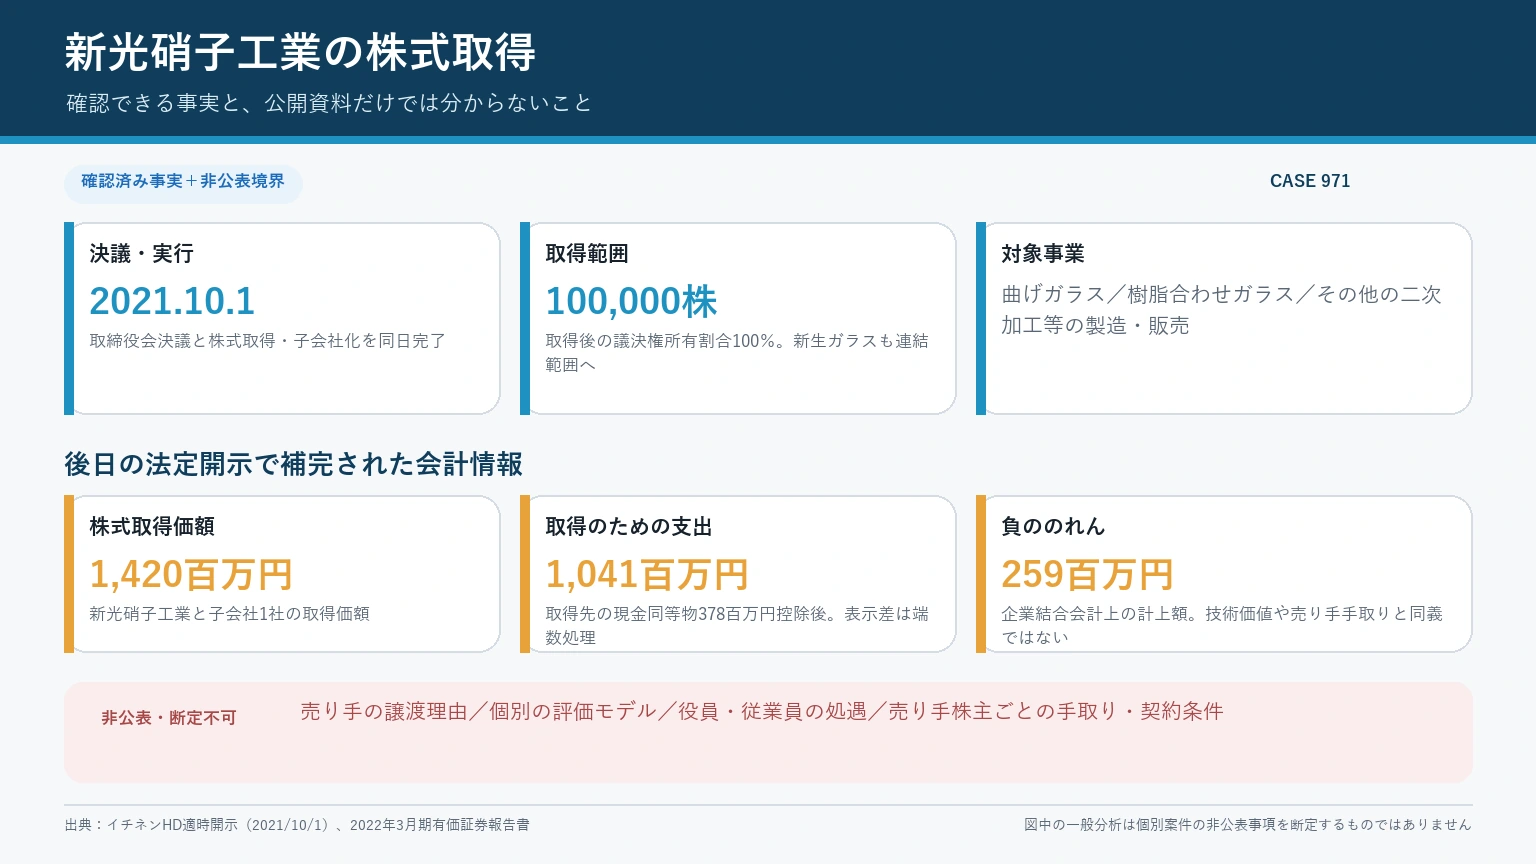
公開事実:イチネンホールディングスは2021年10月1日開催の取締役会で、新光硝子工業の株式取得と子会社化を決議し、同日付で取得と子会社化を完了したと発表しました。取得株式数は10万株、取得後の議決権所有割合は100%です。新光硝子工業の子会社であった新生ガラスは、これに伴ってイチネンホールディングスの孫会社になりました。
| 項目 | 公開情報 | 主な根拠 |
|---|---|---|
| 買い手 | 株式会社イチネンホールディングス(証券コード9619) | 2021年10月1日適時開示 |
| 対象会社 | 新光硝子工業株式会社 | 同上 |
| 対象会社の子会社 | 新生ガラス株式会社。取引後は買い手の孫会社 | 同上、対象会社公式発表 |
| 取引形態 | 発行済株式10万株を取得し、議決権所有割合100% | 2021年10月1日適時開示 |
| 決議・実行日 | 2021年10月1日 | 同上 |
| 対象事業 | 曲げガラス、樹脂合わせガラス、その他二次加工等の製造・販売 | 同上 |
| 買い手が示した評価 | 製品開発力、技術力、営業基盤 | 同上 |
| 買い手が示した方向性 | 新規事業として経営資源を投入し、事業拡大を目指す。ケミカル、機械工具販売、合成樹脂の製品製造ノウハウとの融合も掲げる | 同上 |
| 取得価額 | 後日の有価証券報告書で、新光硝子工業と子会社1社の株式取得価額1,420百万円を開示 | 2022年3月期有価証券報告書 |
| 会計上の情報 | 取得時の流動資産1,184百万円、固定資産1,196百万円、流動負債407百万円、固定負債294百万円、負ののれん259百万円 | 同上 |
発表から取引後までの時系列
- 2018年7月:新光硝子工業が新生ガラスの全株式を取得したと公式発表。両社の強みを生かし、機能を補完する方針を示しました。
- 2021年10月1日:イチネンホールディングスが新光硝子工業の株式取得を決議し、同日付で100%取得を完了しました。
- 2021年10月4日:新光硝子工業が自社サイトで全株式を譲渡し、イチネングループ企業になったことを公表しました。
- 2022年:イチネンホールディングスの有価証券報告書等で、取得価額、取得時資産・負債、負ののれんが開示されました。
- 2022年以降:買い手は統合報告書等で、ガラス加工事業の販売力、技術力、生産力を高め、優位性と独自性を追求する方針を掲げました。
- 2025年以降:買い手は別件として日石硝子工業の事業を取得し、ガラス加工事業の規模拡大を進めました。これは本件の追加対価や条件変更ではなく、後年の別取引です。
この事例から直ちに断定できないこと
公開資料からは、入札の有無、他候補の数、交渉期間、売り手株主の個別事情、価格交渉の過程、従業員ごとの処遇、顧客別売上、設備別評価、技術者の残留契約、表明保証、補償上限などは分かりません。取得価額と純資産を単純に比較して「安い」「高い」と評価することも適切ではありません。会計上の取得原価配分、資産の時価評価、将来投資、契約条件、税務、リスク分担が分からないからです。
また、買い手の発表にある「盤石な営業基盤」は買い手自身の評価です。本稿では公式表現として紹介しますが、個別顧客の継続、集中度、契約期間を検証したわけではありません。「高度な技術」についても公開された製品・加工説明から特徴を考察できますが、非公開の製造条件、歩留まり、原価、他社比較を断定しません。
買い手と対象会社はどのような企業だったか
買い手:多角化を進める持株会社
公開事実:取引発表時のイチネンホールディングスは、傘下会社を通じて自動車リース関連、ケミカル、パーキング、機械工具販売、合成樹脂の五事業を展開していました。適時開示は、ガラス加工を当時のグループにない事業領域と位置付けています。同社の沿革には、2012年の機械工具販売・合成樹脂事業への参入など、M&Aを含む事業領域拡大が記載されています。
当センターの分析:同業間の水平統合ではなく、多角化企業が専門加工会社を新しい事業の核として迎えた点が特徴です。買い手にとっては、既存顧客を重ねて規模だけを増やす案件ではなく、技術、製造、営業のまとまりを取得して事業分野を立ち上げる意味がありました。この種の買い手は、対象会社の自律性を必要とする一方、グループ管理、投資基準、月次報告、内部統制を導入する必要があります。
対象会社:曲げガラスを柱とする専門加工会社
公開事実:新光硝子工業の公式サイトは、1953年8月設立、資本金5,000万円、本社・工場は富山県砺波市と記載しています。設立以前の1951年から曲げガラスを研究し、1953年に製品化したという沿革を掲載しています。営業品目には、建築内外装、ショーケース、冷凍ケース、照明、装飾、車両向けの一般曲げガラス、曲げ・平の複層、強化、合わせ、積層、エッチング、複合材合わせ、曲げポリカーボネート等を挙げています。
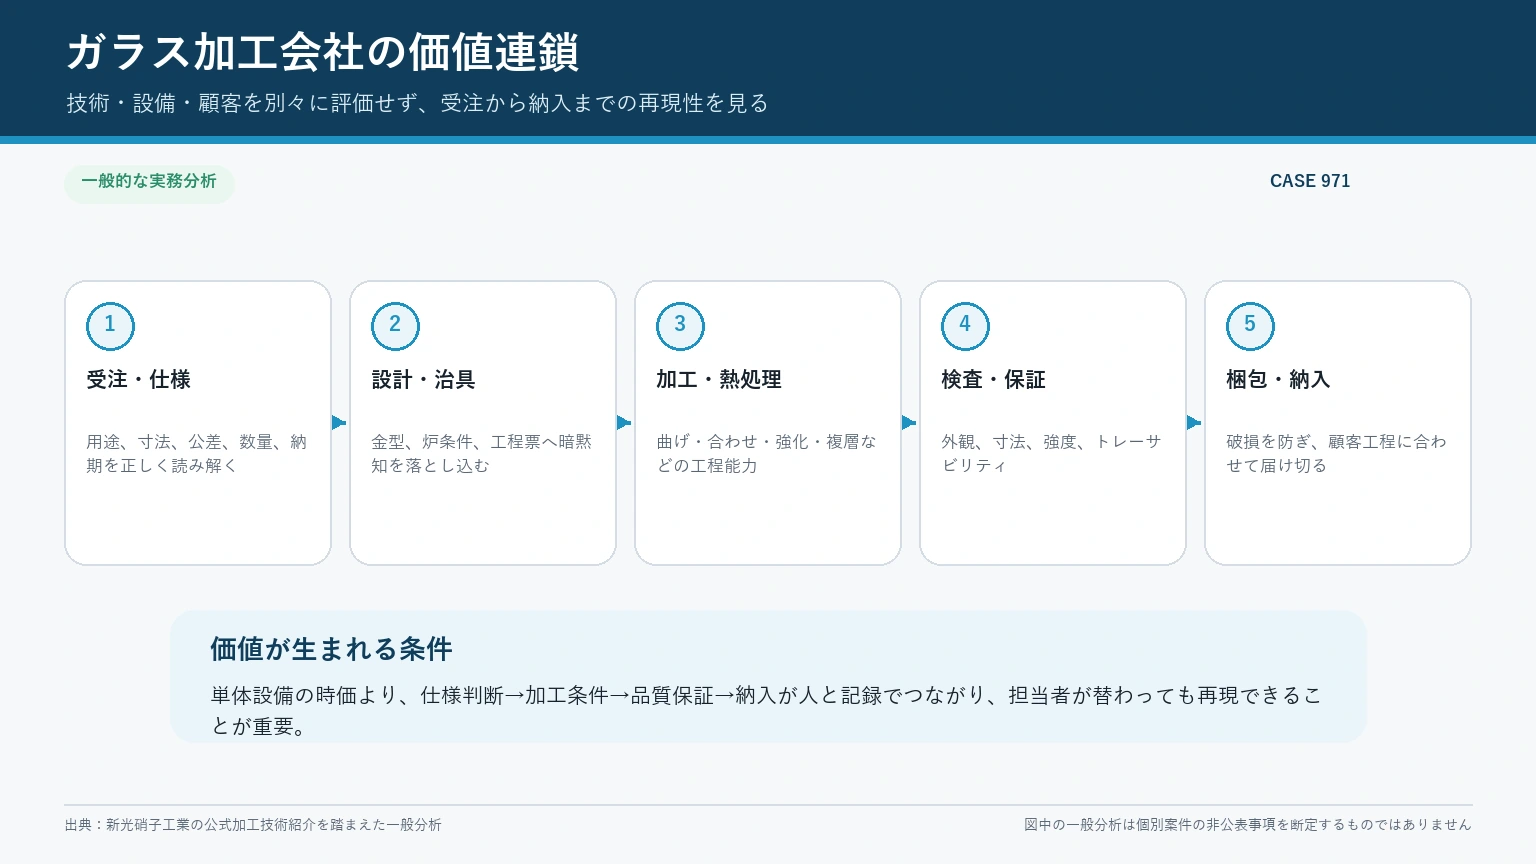
当センターの分析:長期間にわたり一工程を磨いた会社の価値は、設備台帳だけでは表せません。曲げガラスでは、金型、温度、加熱、徐冷、板種、厚み、寸法、曲率、反り、残留応力、後加工、検査という条件が組み合わさります。各条件の許容範囲、異常時の見極め、顧客との仕様調整が、人、記録、設備に分散しています。M&Aではこれらを「技術力」という一語から分解し、どこまで会社に定着しているかを見る必要があります。
対象会社の子会社:強化・複層などを扱う機能補完
公開事実:2021年の適時開示によると、新生ガラスは強化ガラス、複層ガラス、サンドブラスト等のガラス加工を事業内容としていました。新光硝子工業は2018年に新生ガラスを完全子会社化した際、両社の強みを生かし、不足部分を補完することで高品質・高付加価値製品を生産する方針を自社サイトで発表しています。
当センターの分析:2021年の買収対象は新光硝子工業単体の曲げ加工だけではなく、その子会社を含む加工機能の組合せでした。親会社の営業・技術と子会社の製造能力が一体で案件を受けていたなら、法人別の財務だけでなく、社内取引、加工委託、材料移動、品質責任、顧客窓口を確認する必要があります。ただし、実際の案件分担や社内価格は公開されていないため、本件でどう運用されていたかは断定できません。
公式発表が示したM&Aの目的を分解する
目的1.グループにない事業領域への参入
公開事実:買い手は、対象2社がガラス加工製品の製造・販売を行い、当時のグループにない事業領域であると説明しました。新光硝子工業の自社発表も、イチネングループ入りによりガラス加工業の安定成長を目指す趣旨を記載しています。
当センターの分析:新規参入型のM&Aでは、買い手がガラス加工の判断をすぐ代替できません。対象会社の経営陣、営業、技術、工場管理が残りながら、買い手の資金・管理・他事業を段階的に接続する設計が合理的です。売り手は「買い手が大きいから安心」とだけ考えず、買収後に誰が受注可否、品質、設備投資を決めるかを確認すべきです。
目的2.製品開発力、技術力、営業基盤の獲得
公開事実:適時開示は対象会社について、製品開発力や技術力に加え、営業基盤を有する企業と評価しています。公式サイトに示された用途は、建築、内装、ショーケース、車両、モニュメントなど多岐にわたります。
当センターの分析:三要素は相互依存します。技術があっても市場課題を拾う営業がなければ製品化できず、顧客がいても試作・量産・品質を実現できなければ継続しません。売り手が自社の価値を説明する際は、技術一覧、顧客一覧、設備一覧を別々に出すだけでなく、「顧客課題を受け、試作し、量産し、品質保証した代表案件」の流れで示すと結合価値が伝わります。
目的3.買い手の経営資源投入による事業拡大
公開事実:買い手は、新光硝子工業の事業をグループの新規事業と位置付け、経営資源を投入して一層の事業拡大を目指す方針を発表しました。その後の統合報告書でも、ガラス加工事業の販売力、技術力、生産力を高め、業界での優位性・独自性を追求する考えを示しています。
当センターの分析:「経営資源」は資金だけではありません。採用、教育、管理人材、信用、購買、研究開発、IT、販売網、設備投資審査などが含まれ得ます。売り手は、設備更新額だけを要望するのではなく、受注機会、ボトルネック、投資後能力、必要人員、回収期間を準備すると、買い手の投資判断へ接続できます。
目的4.ケミカル・機械工具・合成樹脂との技術融合
公開事実:適時開示は、対象会社が保有するガラス製品加工の高度な技術と、買い手グループのケミカル、機械工具販売、合成樹脂における製品製造ノウハウを融合し、新たな事業分野を開拓する方針を記載しています。対象会社側も、ケミカル事業や合成樹脂事業との技術融合による新領域開拓を掲げました。
当センターの分析:両社が同じ方向性を公式に説明したことは、顧客・従業員に対して取引の意味を伝える材料になります。ただし、どの製品を共同開発するか、どの売上が実現したかは発表文だけでは分かりません。M&A発表時の「シナジー」は成果ではなく仮説です。担当者、テーマ、予算、知財、試作、顧客検証、量産判定を置いて初めて実行計画になります。
取引価額と財務情報から何を読み、何を読まないか
対象会社2社の直前期業績
公開事実:2021年10月の適時開示には、新光硝子工業と新生ガラスの過去3期の経営成績・財政状態が掲載されています。新光硝子工業の2021年3月期は、売上高925,803千円、営業利益12,784千円、経常利益61,213千円、当期純利益36,265千円、純資産1,666,490千円、総資産2,106,932千円でした。新生ガラスの2020年12月期は、売上高588,991千円、営業利益47,399千円、経常利益55,430千円、当期純利益33,188千円、純資産398,993千円、総資産549,826千円でした。
| 会社・期 | 売上高 | 営業利益 | 経常利益 | 当期純利益 | 純資産 |
|---|---|---|---|---|---|
| 新光硝子工業・2019年3月期 | 1,249,994千円 | 102,119千円 | 117,631千円 | 85,225千円 | 1,575,054千円 |
| 新光硝子工業・2020年3月期 | 1,130,382千円 | 69,270千円 | 79,532千円 | 52,780千円 | 1,601,364千円 |
| 新光硝子工業・2021年3月期 | 925,803千円 | 12,784千円 | 61,213千円 | 36,265千円 | 1,666,490千円 |
| 新生ガラス・2018年12月期 | 617,815千円 | 54,222千円 | 52,463千円 | 28,752千円 | 316,520千円 |
| 新生ガラス・2019年12月期 | 666,534千円 | 83,887千円 | 82,507千円 | 54,184千円 | 366,204千円 |
| 新生ガラス・2020年12月期 | 588,991千円 | 47,399千円 | 55,430千円 | 33,188千円 | 398,993千円 |
当センターの分析:新光硝子工業は開示3期で売上・営業利益が低下していますが、理由は適時開示だけから特定できません。市況、案件時期、製品構成、価格、稼働、感染症、設備、顧客などの影響を推測して断定すべきではありません。M&Aの実務では、低下要因を一過性、構造的、会計上の時期差に分け、受注残、顧客、製品、設備稼働、原価まで調べます。
後日開示された取得価額と負ののれん
公開事実:イチネンホールディングスの2022年3月期有価証券報告書は、新光硝子工業と子会社1社の株式取得価額を1,420百万円、取得時の現金及び現金同等物を378百万円、取得のための支出純額を1,041百万円と開示しました。取得時の資産・負債は、流動資産1,184百万円、固定資産1,196百万円、流動負債407百万円、固定負債294百万円で、負ののれん259百万円が計上されました。
当センターの分析:負ののれんは、会計上、受け入れた識別可能資産・負債の純額が取得原価を上回る場合に生じるものです。「技術に価値がなかった」「売り手が損をした」と同義ではありません。資産・負債の時価評価、税効果、取得原価配分、会計基準を踏まえる必要があります。さらに、売り手株主の手取り、役員退職金、債務、税金、個別条件は法定開示の取得価額だけでは分かりません。
純資産と取得価額を単純比較できない理由
適時開示の純資産は各社の個別帳簿上の数値、後日の取得価額は2社を含む株式の対価、取得時資産・負債は連結会計上の評価です。決算期も異なり、取引までの変動や評価替えがあります。不動産、設備、投資有価証券、退職給付、繰延税金、簿外事項などの評価も影響します。「純資産合計より取得価額が低い」という一点から価格の妥当性を判断することはできません。
ガラス加工会社の価値算定では、土地・工場、炉、切断・面取・穴あけ・洗浄設備、金型、在庫に加え、更新投資と撤去費を考えます。収益力では、顧客別・製品別粗利、電力・燃料、歩留まり、再製作、運賃、保守、人員を正常化します。技術や営業基盤は将来収益へどう結びつくかで検討し、抽象的なプレミアムを無制限に足すものではありません。
ガラス加工会社の売り手が学べる十二の実務論点
論点1.加工技術は「製品名」ではなく条件と再現性で渡す
公開事実:新光硝子工業の公式技術説明によると、曲げガラスは所定形状の金型に板ガラスを載せ、加熱炉で軟化温度付近まで徐々に加熱し、自重で金型に沿わせ、徐冷してひずみ・反りを取り除く工程です。同社は曲げ加工後の切断や、形状によってエッチング、複層、合わせ加工が可能と説明しています。
当センターの分析:買い手が引き継ぐべき情報は「曲げガラスが作れる」という結論だけではありません。板種、板厚、寸法、曲率、金型、昇温、保持、徐冷、支持、反り、光学歪み、後加工、検査、梱包、再製作の判断を工程別に整理します。数値条件の開示には営業秘密管理が必要ですが、社内で誰が知り、どこに記録し、誰が再現できるかは調査対象です。
売り手は代表製品を数件選び、顧客要求から図面確認、見積、試作、製造、検査、納品、フィードバックまでを追跡します。成功例だけでなく、条件変更で解決した例、製造を断った例も有用です。「できない判断」を正しく行う能力は、品質事故や赤字を避ける知的資産だからです。
論点2.金型・治具・製造データの帰属を明らかにする
曲げや特殊形状では金型・治具が重要です。固定資産台帳に載る自社資産、顧客所有、共同開発、長期保管、廃棄予定を区分します。保管場所、図面、修理、使用回数、最終使用日、再利用条件、顧客への返却義務を記録します。買収後に「工場にあるから自社のもの」と扱うと、顧客資産の無断使用や廃棄につながりかねません。
製造レシピや炉のプログラムも、会社のサーバー、設備内、作業者のノート、個人USBへ分散していることがあります。バックアップ、アクセス権、改訂履歴、退職者アカウントを確認します。知的財産として特許・商標・意匠がある場合と、営業秘密として管理するノウハウを分け、秘密管理性を維持する運用を設計します。
論点3.設備能力はカタログ値と実稼働値を分ける
設備メーカーの最大寸法や温度範囲が、そのまま安定生産能力とは限りません。板種、形状、治具、品質要求、人員、前後工程、検査、保守で制約されます。設備台帳には、能力、稼働時間、段取時間、歩留まり、停止、修繕、保守契約、部品供給、電力・燃料、必要資格を加えます。月別・製品別のボトルネックも確認します。
買い手が投資を検討する場合、古い設備をすべて更新するとは限りません。既存設備の得意条件を残し、新設備で量産、エネルギー、品質、データ化を補う方法もあります。売り手は「老朽化しているから値引きされる」と恐れて情報を隠さず、故障確率、代替生産、修理費、更新後の能力を示すと、投資計画として議論できます。
論点4.設備と技能者を一対で評価する
加熱炉があっても、製品別に条件を組み、異常を見極め、品質を承認できる人がいなければ能力は維持できません。反対に技能者が残っても、設備の部品、金型、測定機器、材料、保守先がなければ再現できません。工程別技能表を作り、主担当、代替者、教育中、外注を示します。
技能者の残留は、雇用継続の一般条項だけでなく、役割、待遇、権限、教育時間、キャリア、勤務地、定年後の関与を確認します。買い手が管理者を送り込む場合も、現場判断を一方的に奪わず、承認権限を段階移行します。本件の具体的な人事条件は公開されていないため、これらは一般的な実務提案です。
論点5.製品ポートフォリオは用途と利益で見る
公開事実:新光硝子工業は、曲げ、合わせ、複層、エッチング等の技術を掲げ、用途として建築外観、ショーケース、間仕切り、らせん階段、手すり、車両フロント、モニュメントなどを紹介しています。新生ガラスは強化、複層、サンドブラスト等を扱うと開示されました。
当センターの分析:用途が広いことは分散の可能性を示しますが、収益性や顧客分散を自動的に意味しません。製品別に売上、粗利、数量、平均単価、受注頻度、試作比率、再製作、設備時間、運転資金を確認します。著名案件は営業上の信頼を生みますが、一品受注の採算、再現受注、写真利用権は別に評価します。
論点6.特殊加工と量産加工では管理指標が異なる
一品物の曲げガラスでは、仕様協議、型、試作、炉占有、再製作、検査の負担が大きくなります。量産品では、タクト、歩留まり、変更管理、供給継続、顧客監査が重くなります。同じ売上でも必要能力が違うため、注文を「試作・単品」「小ロット反復」「量産」「補修」に分類します。
買い手とのシナジーを考えるときも、販売網で受注を増やせばよいとは限りません。試作が急増して炉や技術者を圧迫する、量産案件の納期を崩す可能性があります。営業計画と生産能力を同じ会議で扱い、受注審査、優先順位、外注、設備投資の基準を決めます。
論点7.顧客基盤は口座数より関係の仕組みを見る
適時開示は対象会社の営業基盤を評価しましたが、顧客名や集中度は公開していません。売り手の実務では、顧客別売上・粗利、取引年数、契約、担当者、製品、失注、クレーム、支払条件、株主変更条項を整理します。社長が退任しても取引が続く理由を、品質、技術提案、短納期、特殊形状、供給安定などで説明します。
顧客との共同開発、専用品、型、図面、試験データがある場合、権利と守秘を確認します。買い手の既存顧客へ同じ製品を売るクロスセルは魅力的ですが、独占、地域、競合、認定、品質承認の制約があります。発表前に顧客へ接触することは情報漏えいになるため、開示時期と同意取得を契約に合わせます。
論点8.全国案件と地域工場の物流を両立させる
公開事実:新光硝子工業は富山県砺波市に本社工場、東京支店、大阪営業所を置き、公式サイトで全国の建築物等への納入を紹介しています。曲面・大板・特殊形状のガラスは、製造だけでなく梱包・輸送・搬入の計画が必要です。
当センターの分析:買い手が販売力を高めるには、運べる範囲、運賃、破損、荷役、現場条件まで把握する必要があります。ガラスパレット、専用ラック、車両、協力運送、積込、車上渡し、待機、容器回収を資料化します。遠隔地案件では再製作の影響が大きいため、検査と梱包の品質も顧客基盤の一部です。
論点9.仕入とエネルギーを収益力の中心で見る
板ガラスの品種・板厚・寸法、樹脂中間膜、スペーサー、封着材、研磨材、梱包材の調達条件を整理します。特殊加工では材料不良や欠品が炉・人員の計画へ波及します。主要仕入先、代替品、価格改定、最低ロット、運賃、与信、リードタイムを確認し、買い手の共同購買へ統合した場合の品質・納期も検証します。
熱加工では電力・燃料が原価と設備稼働に影響します。設備別の使用量、契約電力、ピーク、炉の立上げ、ロット集約、排熱、保守を把握します。買い手が設備投資を行う際は、能力増加だけでなく、エネルギー、品質、段取、人手、保守、BCPの効果を数値化します。本件で具体的な調達・エネルギーシナジーがどう実現したかは公開資料から断定しません。
論点10.研究開発シナジーは知財と量産責任まで設計する
買い手が掲げたケミカル・合成樹脂との融合は、接着、表面処理、複合材、機能付与など複数の可能性を想起させます。しかし、本稿は特定製品の共同開発が行われたと推測しません。一般論として、共同テーマには顧客課題、担当会社、試作費、設備、安全、規制、知財帰属、秘密情報、量産品質、保証、販売窓口を定めます。
技術者同士が面白い試作を作れても、標準原価、安定調達、検査、顧客承認、施工、廃棄まで決まらなければ事業化できません。M&A前のシナジー資料では「組み合わせれば新商品」とだけ書かず、仮説、必要検証、失敗条件、最初の顧客を明記します。成立後100日で全てを完成させるのではなく、探索、試作、評価、量産を段階管理します。
論点11.品質保証の境界を法人間・工程間で明確にする
親会社で曲げ、子会社で強化・複層、外注で別加工を行う場合、受入検査、工程内検査、最終判定、ラベル、出荷、クレームの責任を決めます。顧客窓口と製造責任が別法人なら、原因調査と費用負担が曖昧になりやすいため、品質協定、加工指示、ロット、トレーサビリティを整えます。
承継時には、過去の不適合、再製作、返品、値引き、保証、PL保険、重大事故、顧客監査を確認します。件数が少ないことだけでなく、発生時に止め、特定し、是正できるかを見ます。旧経営者の経験で収めていたクレームは、窓口、承認、記録、再発防止へ移します。
論点12.子会社を含むグループ全体で価値とリスクを見る
本件では、新光硝子工業の株式取得により新生ガラスもグループに入りました。一般に子会社がある案件では、各社の株主、役員、従業員、契約、借入、保証、税務、許認可、不動産、設備、顧客、社内取引を調べます。片方の会社に利益や設備、もう片方に雇用や契約が偏っていないかを把握します。
グループ内取引を消去した連結ベースと、各法人の資金繰りを両方見ます。一社が材料を仕入れ、別会社へ加工委託し、親会社が販売するなら、社内価格を変えるだけで個社利益は動きます。M&A価格、金融機関、少数株主、税務に影響するため、実態に沿った資料が必要です。
買収後の公開情報から確認できること
ガラス加工事業が買い手の事業区分に加わった
公開事実:2022年3月期の有価証券報告書は、2021年10月の株式取得により新光硝子工業と子会社1社を連結範囲へ含めたと記載しています。セグメント情報では、ガラス加工製品の製造販売は農業等とともに「その他」に含まれています。統合報告書はガラス加工製品の製造・販売をその他事業の主要品目として掲載しました。
当センターの分析:新規分野が連結報告へ組み込まれたことは確認できますが、「その他」にはガラス以外も含まれるため、セグメント売上や利益の変動を本件だけの成果とみなせません。個別会社の決算公告、公式事業説明、設備・製品の発表を合わせて追う必要があります。
買い手は販売力・技術力・生産力の向上を継続課題にした
公開事実:買い手の統合報告書は、ガラス加工事業で販売力、技術力、生産力を高め、業界における優位性、独自性を追求すると記載しました。これは取得時の「経営資源を投入して事業拡大」という方針を、買収後の事業課題として具体化した表現です。
当センターの分析:買収発表でシナジーを掲げた後、経営報告で必要能力を明記し続けることは、PMIの方向を共有する上で意味があります。一方、公開資料だけでは個別KPI、投資額、営業案件、技能移転の進捗は分かりません。売り手が相手を選ぶ際は、相手のIR表現だけでなく、面談で具体策と責任者を確認します。
後年、ガラス加工事業の追加M&Aが行われた
公開事実:イチネンホールディングスは2025年、日石硝子工業のガラス製品製造販売事業を承継する会社を取得しました。公式発表は、新光硝子工業・新生ガラスとの技術開発連携、原材料調達のスケールメリット、商品ラインナップ拡充等を期待すると説明しました。2026年の公式情報では、グループ内のガラス会社統合や製造設備集約等の効率化方針も示されています。
当センターの分析:後年の別取引は、2021年の買収後にガラス加工を一つの事業基盤として拡大していることを示す公開事実です。ただし、それが2021年案件の成功を単独で証明するものではなく、当初売り手への追加対価や約束を意味しません。事例研究では、同じグループのその後を確認しつつ、各取引を混同しないことが重要です。
対象会社の法人・拠点・事業紹介は継続している
公開事実:新光硝子工業の公式サイトは、現在も同社の法人名、本社工場、東京支店、大阪営業所、加工技術、製品、納入事例を掲載し、イチネンホールディングスの事業案内にもガラス加工会社として掲載されています。公開サイト上で会社と専門技術のブランドが維持されていることは確認できます。
当センターの分析:会社名・技術サイトを残すことは、特殊加工の検索、顧客認知、技術者採用、納入実績の連続性に利点があります。将来にわたり永続する保証ではありませんが、売り手がブランド維持を希望する場合、候補者が対象会社の名前をどの市場価値として見ているかを質問する参考になります。
自社へ応用するための三つの仮説シナリオ
以下は本件の非公開事情を説明するものではなく、一般のガラス加工会社が承継計画を考えるための仮想例です。実在当事者の判断や成果とは切り離して読んでください。
仮説A:特殊加工に強いが、営業が社長へ集中している会社
技術評価が高くても、見積、価格、仕様確認、クレームが社長一人に集中していれば、退任後の売上に不確実性があります。準備では、代表顧客へ第二担当を置き、仕様確認票、見積基準、受注審査、クレーム記録を作ります。買い手候補には社長の引継ぎ期間を示し、期間内に顧客接点と権限を移します。
価格評価では、社長が残る前提の利益と、代替営業・技術管理者を置く費用を分けます。売り手は「自分なら続けられる利益」ではなく「次の体制で再現できる利益」を示す方が、成約後の認識差を減らせます。
仮説B:設備更新が必要だが、安定顧客と技能者がいる会社
設備の帳簿価額が低く、更新投資が大きくても、顧客需要、技能者、品質、工場動線があれば、買い手の資金と組み合わせる余地があります。設備ごとに現状能力、停止、修繕、更新後能力、必要受注、投資回収、工事停止期間を準備します。単に「古いがまだ使える」と説明するより、維持・更新・外注の三案を出します。
譲渡価格と設備投資は別の資金需要です。買い手が取得に資金を使い切ると投資できません。売り手は希望価格だけでなく、成約後に会社へ残る運転資金と必要投資を話し合います。
仮説C:複数法人で加工・施工・卸を分担している会社
一社が材料を仕入れ、一社が加工し、一社が施工する体制では、顧客契約、雇用、設備、不動産、許可、利益が分散します。どの法人の株式を譲るかだけでなく、顧客へ提供する機能を切らずに渡せるかを確認します。社内取引、保証、資金貸借、共有人員、共同利用設備を図にします。
全法人の株式をまとめて譲る、事業を一社へ集約してから譲る、必要資産を事業譲渡するなどの選択肢があります。税務・許認可・同意・期間が変わるため、早期に専門家へ相談します。本件も子会社を含む取引でしたが、具体的な組織再編の検討過程は公開されておらず、仮説Cは一般的な応用例です。
M&A事例を公開情報で検証する方法
ニュース見出しから一次資料へ戻る
事例データベースやニュースは案件を見つける入口として有用ですが、取引日、取得割合、目的、財務数値は当事者の適時開示へ戻って確認します。本件では「買収」という見出しに対し、買い手の適時開示で株式10万株、議決権100%、決議・実行日が2021年10月1日であることを確認できます。対象会社側の発表は、全株式を譲渡しグループ企業になったという同じ取引を売り手側の言葉で示しています。
適時開示は発表時点の資料です。その後の決算短信、有価証券報告書、統合報告書、対象会社の会社案内を時系列で追うと、取得価額や連結範囲、事業上の位置付けが補完されます。反対に、現在の会社概要を取得当時の状態として使わないよう注意します。従業員数、役員、拠点、製品は変わるため、記事では「現在の公式サイト」「2021年の適時開示」と基準日を明示します。
一つの数字に複数の意味を混ぜない
取得価額、取得のための支出、譲渡対価、企業価値、株主手取りは同じではありません。本件の有価証券報告書は取得価額1,420百万円と、現金同等物控除後の支出1,041百万円を分けています。これに借入の引受、役員退職金、税、アドバイザー費用を任意に加減して「売り手が受け取った額」と推定してはいけません。
売上・利益も、対象会社個別、子会社個別、2社合算、買い手連結、その他セグメントで範囲が違います。対象2社の決算期が異なるため、単純合算には期間のずれがあります。買い手の「その他」には農業等も含まれるため、セグメント変動をガラスだけの成果と説明できません。事例記事では、数値の主体、期間、単位、連結・個別を表の列で固定します。
公式の将来方針と実現した成果を分ける
「事業拡大を目指す」「技術を融合する」「シナジーを期待する」は発表時の方針です。「事業拡大を実現した」「新製品を開発した」と書くには、その後の公式な実績資料が必要です。後年に別のガラス会社を取得した事実は、グループが分野拡大を続けたことを示しますが、当初想定した個々のシナジーの達成証拠とは限りません。
売り手が他社事例を自社の交渉材料に使う場合も同じです。「同じ売上規模だから同じ価格」「同じ加工だから同じ買い手」とは言えません。事例から借りるのは価格ではなく、買い手が価値を説明した言葉と、それを自社の資料で検証する方法です。
製品別に見る技術デューデリジェンス
新光硝子工業の公式サイトは複数の加工技術と用途を掲載しています。以下は公開された製品説明を起点に、一般のガラス加工会社を調査する際の質問へ展開したものです。本件で実際に同じ質問や評価が行われたと述べるものではありません。
曲げガラス:形状を作る能力と繰り返す能力
曲げガラスでは、受注した形状を一度作れるかだけでなく、同じ仕様を再製作・追加製作した時に合わせられるかを見ます。金型図、実測、板厚、素板、炉、支持、加熱・徐冷、許容差、光学的な見え方、エッジ、後加工を整理します。建築の交換品や車両・ケースの継続品では、過去品との整合が重要です。
型の保管年数、変形、腐食、補修、所有権を確認します。同じ型でも炉や担当者が変わると条件が変わる可能性があるため、初品確認と量産承認の記録を見ます。設計形状が製造限界に近い場合、顧客とどのように公差や見え方を合意したかを確認します。「当社なら作れる」という営業表現と、保証する仕様の間を文書でつなぐことが承継です。
合わせガラス:材料、貼合、目的を分ける
合わせガラスは、二枚以上の材料と中間膜等を組み合わせますが、一般、安全、防災、防犯、意匠、異種材料の複合など目的で仕様が異なります。材料証明、保管温湿度、前処理、異物、気泡、端部、貼合、加熱・加圧、外観検査、耐久、トレーサビリティを確認します。単に「合わせだから防犯」と説明しない顧客教育も品質管理の一部です。
中間膜や樹脂は、ガラスと異なる保管・使用期限・ロット管理を必要とする場合があります。特殊な複合材では、材料相性、熱膨張、紫外線、接着、長期耐久、用途規格、試験の確認が必要です。共同開発品なら、材料メーカー、加工会社、顧客の責任と知財を明確にします。
複層ガラス:組立時の品質と長期性能
複層ガラスでは、ガラス構成、スペーサー、中空層、乾燥、一次・二次封着、Low-E膜面、組立、外観、寸法、封着の連続性を確認します。曲げ複層のような特殊形状では、二枚の形状整合、スペーサー加工、封着、応力、検査に独自の工夫が必要になります。設備だけでなく、材料・工程・検査を一体で調べます。
中空層内結露や封着部の劣化等の保証対応があるため、出荷時検査だけでは足りません。製造日、ロット、材料、担当、顧客、保証、現地調査、原因判定、再製作を追跡できるか確認します。売り手が長年の保証データを持っていれば、技術の信頼性と将来負担の両面を評価できます。
強化ガラス:前加工と熱処理後の検査
強化ガラスは熱処理後に通常の切断、穴あけ、面取りを行えないため、前加工の図面確認が重要です。品種、板厚、寸法、穴・切欠き、端面、炉投入、加熱・急冷、平坦度、反り、外観、破砕、ラベルを確認します。炉のロール、温度、負荷、製品配置、メンテナンスが品質へ影響するため、設備履歴と不適合を結びます。
用途によって必要規格・試験・表示が異なり、すべての強化ガラスが同じ用途へ使えるわけではありません。防火設備、手すり、車両、家具等の要求を区別し、顧客図面とメーカー・公的仕様を照合します。受注時の用途確認が弱いと、製造自体が合格でも適用を誤る可能性があります。
エッチング・装飾・印刷:意匠の合意と再現
意匠ガラスでは、色、濃度、深さ、ムラ、見本、照明、見る距離、表裏、継ぎ目の合意が重要です。数値だけで表しにくい外観は、承認サンプル、限度見本、撮影条件、保管を残します。デザイナー、設計者、施工者、施主の誰が承認するかを決め、口頭変更を図面へ反映します。
著作権、意匠、ロゴ、キャラクター等を加工する場合、顧客が権利を持つか、加工会社が広報写真を使えるかを確認します。納入実績の写真は強い営業資産ですが、建物・顧客・作品の権利と安全情報に配慮します。M&A候補者へ提示する際も、秘密保持と利用許諾を守ります。
異種材料・ポリカーボネート等:ガラス以外の知識を確認する
新光硝子工業の営業品目には複合材合わせ、曲げポリカーボネート等が掲載されています。一般に異種材料を組み合わせる製品では、熱膨張、吸湿、接着、傷、耐候、難燃、薬品、クリープ等、ガラス単体と異なる特性を考えます。材料安全データ、加工条件、保護フィルム、保管、廃棄、保証を確認します。
買い手が合成樹脂やケミカルのノウハウを持つ場合、技術者同士が共通の評価言語を作れる可能性があります。一方、既存材料を置き換えるだけでは、顧客認定、耐久、品質責任が変わります。共同開発の価値は知識の足し算ではなく、試験・承認・量産を遂行できる組織で決まります。
顧客基盤を深く調べる七つの角度
1.集中度
上位10社の売上だけでなく、粗利、受注件数、製品、担当者、契約、回収を見ます。同一企業グループや同じ設計・元請から発生する売上は名義が別でも関連している場合があります。上位顧客の一件が大規模プロジェクトなら、翌期に繰り返さない可能性を考えます。
2.継続性
定期量産、年数回の更新、建築プロジェクト、補修・交換では継続性が違います。取引年数だけでなく、最後の受注、引合い、失注、採用品、顧客製品のライフサイクルを確認します。古い取引口座が実質休眠していないかも見ます。
3.収益性
特殊加工の売価が高くても、型、試作、炉時間、再製作、長距離輸送、現場立会いで利益が薄いことがあります。顧客別に標準粗利と実績粗利を比べ、値引き、無償試作、保証、金型保管を含めます。買い手の販売拡大で赤字受注が増えないよう、受注審査を設けます。
4.関係者
顧客の購買だけでなく、設計、品質、技術、工場、経理との接点を記録します。対象会社側も営業、技術、製造、品質の複数担当をつなぎます。社長同士だけの関係より、会社間に複数の線がある方が承継しやすくなります。
5.契約と承認
基本契約、品質協定、図面、仕様、秘密保持、金型、支給材、監査、変更管理、製造場所の承認を確認します。株主が変わっても契約が続くか、製造拠点や材料を変える際に再承認が必要かを調べます。M&A後の設備集約を急ぐと、顧客承認に反する可能性があります。
6.未解決事項
見積中、試作中、量産準備、納入済未検収、保証中、クレーム中を区分します。成約時に誰が費用と対応を担うかを決めます。売り手が関係を維持している期間に新担当を紹介し、経緯と約束を文書で渡します。
7.成長仮説
買い手の顧客へ既存製品を売る、既存顧客へ買い手製品を提案する、新製品を共同開発する、地域を広げるという仮説を分けます。それぞれ対象顧客、課題、競合、能力、認定、営業責任者、初回受注時期が違います。売上目標を先に置かず、顧客への価値と実行制約から組み立てます。
専門加工会社を迎える買い手の12か月統合プレイブック
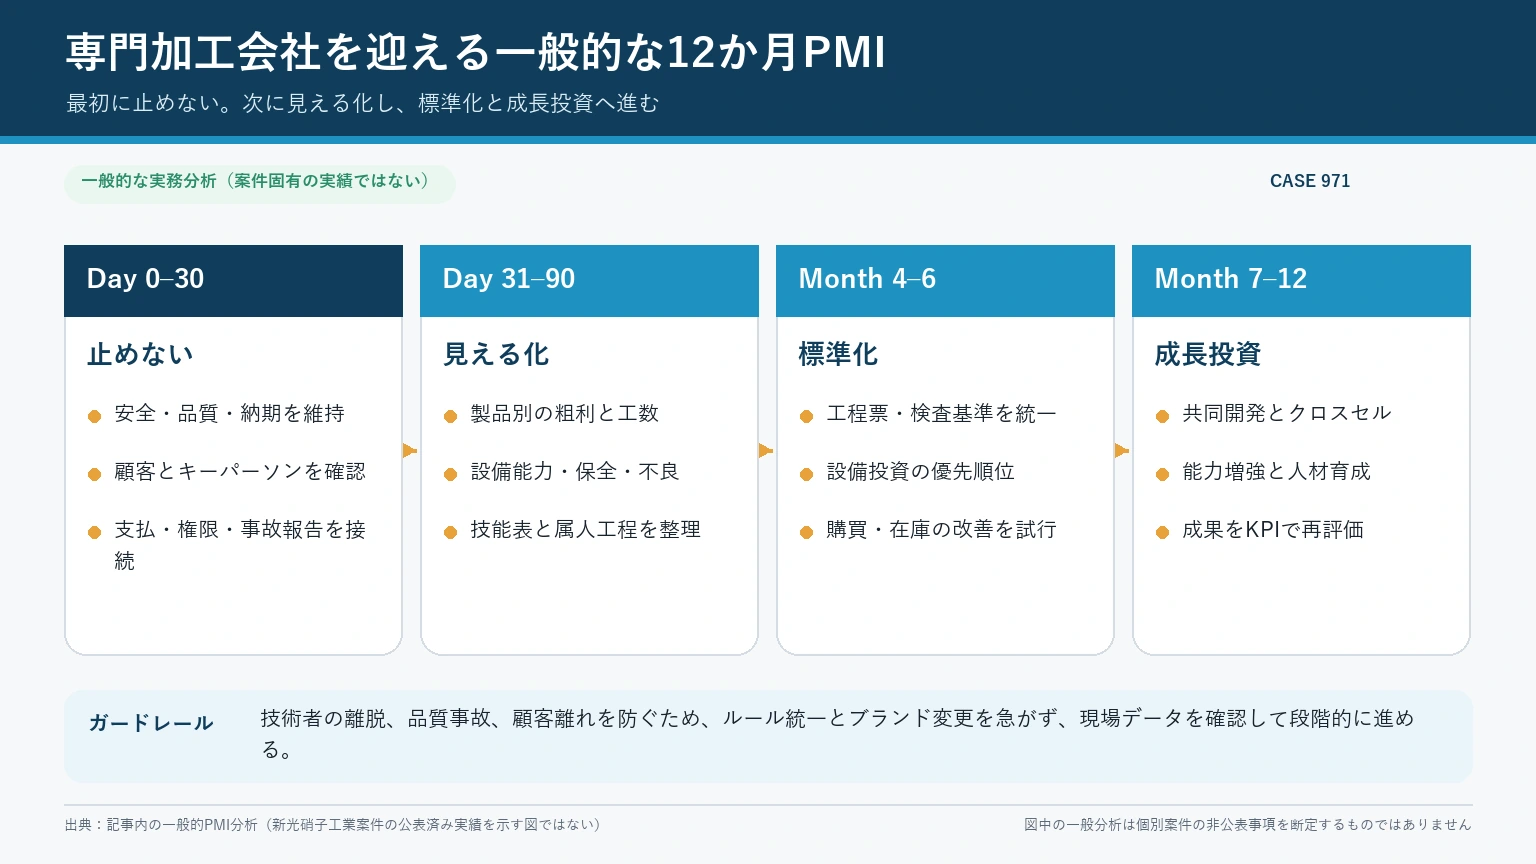
以下は本件当事者が採用した計画の説明ではなく、専門加工会社の価値を損なわずに管理基盤を整える一般的な例です。会社規模、上場・非上場、法令、取引条件に応じて変更します。
成約前:Day1に必要な最小限を決める
代表者、銀行、印章、支払、給与、保険、事故報告、情報開示、取締役会、システムアクセスを準備します。従業員・顧客・仕入先への説明順と質問回答を作ります。買い手の全規程を初日から適用できると仮定せず、法令・安全・資金に関する最低要件と移行期限を分けます。
0〜30日:現場を観察し信頼を作る
買い手責任者は朝礼、受注会議、工場、検査、出荷、顧客対応を観察し、なぜ現行手順があるかを聞きます。熟練者に改善案だけを求めず、困っている設備、採用、材料、図面、責任の問題を聞き取ります。従業員面談は評価面接と分け、処遇・勤務地・仕事の不安に答えます。
週次指標は、受注、売上、粗利、受注残、納期、歩留まり、不適合、再製作、設備停止、残業、欠勤、退職、資金に絞ります。データがない指標は定義から作り、過去値を無理に捏造しません。旧会社の数字と買い手の管理会計で定義が違う場合、対応表を作ります。
31〜100日:守る機能と変える基盤を分ける
守る機能は、顧客との技術対話、加工判断、品質、安全、短納期、外注ネットワークです。変える候補は、月次締め、支払承認、セキュリティ、契約管理、設備投資、採用、教育です。買い手標準を導入する場合、現場の手戻りと顧客影響を試験します。
シナジー候補は、大口の売上計画ではなく小さな検証から始めます。共同顧客一社、試作品一件、共同購買一品目などを選び、品質、原価、納期、担当を評価します。成功要因と失敗要因を次の案件へ戻します。現場が通常受注で埋まっているなら、開発時間を別枠で確保します。
4〜6か月:設備・人・顧客の中期計画を統合する
設備更新、保守、採用、技能移転、顧客計画を別々に作らず、三年の能力計画へまとめます。設備を更新しても作業者や受注がなければ回収できず、受注を増やしても炉・検査・物流が詰まれば品質を落とします。製品別需要の幅を置き、維持投資と成長投資を区別します。
旧経営者の役割を営業、技術、社内承認に分け、後任へ移します。退任期限がある場合、残り回数で顧客訪問と教育を割り当てます。旧経営者の善意へ依存せず、相談時間、報酬、秘密保持、終了後の連絡を合意します。
7〜12か月:成果と承継条件を評価する
一年時点で、売上や利益だけでなく、主要顧客維持、技能者残留、第二担当育成、設備停止、不適合、安全、投資、開発案件を確認します。成約時の雇用・拠点・ブランド方針に対する進捗を共有します。前提が変わった場合は、理由、代替策、影響を従業員へ説明します。
統合を終えたと宣言する基準は、全制度が買い手と同じになることではありません。対象会社がグループの資金・管理・販売を使いながら、旧経営者がいなくても受注可否、加工、品質、顧客対応を回せる状態です。専門性を残した標準化を目指します。
売り手が作る「技術・設備・顧客」一体型ケースシート
買い手候補に自社の結合価値を伝えるには、一つの代表案件をA4二〜三枚で追うケースシートが役立ちます。顧客名は匿名化し、秘密情報を除いた上で、次の項目を記載します。
- 顧客課題:用途、必要機能、意匠、数量、納期。顧客の秘密は一般化する。
- 受注経路:紹介、設計指定、既存取引、問い合わせ、共同開発。
- 技術判断:選択した材料・工程と、採用しなかった代替案。根拠資料を示す。
- 設備・人:使用設備、金型、主担当、検査、外注、製造時間。
- 品質管理:承認サンプル、検査、トレーサビリティ、変更、出荷判定。
- 物流・施工:梱包、車両、距離、荷役、現場条件、破損防止。
- 経済性:売上、材料、外注、設備時間、運賃、再製作、粗利。金額は開示段階に応じる。
- 継続性:追加受注、横展開、保守、顧客評価、次の課題。
- 承継リスク:一人依存、設備老朽化、型所有、材料廃番、顧客承認。
- 買い手との仮説:販路、材料、設備、開発のどこを組み合わせられるか。
ケースシートを三種類用意すると、会社の幅が見えます。例えば「難易度の高い一品」「反復する収益案件」「地域の短納期対応」です。著名案件だけを並べず、日常的に会社を支える案件も含めます。買い手は、技術の高さと利益の再現性を別々に確認できます。
ガラス加工会社の価値を六つのレンズで検討する
本件の取得価額は法定開示で確認できますが、当事者が用いた具体的な算定モデルは公開されていません。以下は本件価格の再計算ではなく、一般のガラス加工会社が自社価値を過大・過小評価しないための視点です。最終価格は調査、交渉、税務、契約、買い手のシナジーで変わります。
レンズ1.資産
現預金、売上債権、在庫、土地、建物、設備、車両、金型、投資資産から、借入、買掛、退職、修繕、撤去、環境等の負担を考えます。帳簿価額、税務簿価、時価、事業で使う価値は異なります。特殊設備は中古市場で高く売れなくても、既存顧客の製品を作り続けることで収益価値を持つ場合があります。
不動産に含み益があっても、工場を移転すると生産が止まり、基礎・電源・炉・物流の再構築が必要です。資産売却価値と継続事業価値を別に見ます。在庫は汎用板、顧客専用、仕掛、端材、廃番、破損を分け、使用可能性で評価します。
レンズ2.正常収益
過去利益から、経営者関連費用、一時的な補助金・売却、事故・大修繕、過不足のある役員報酬を調整します。ただし、社長の報酬を全額足し戻すのではなく、代替経営者・技術者の費用を見ます。個人所有工場の低い賃料も、承継後の適正賃料へ置き換えます。
電力・燃料・材料・運賃の価格改定が未反映なら、過去利益をそのまま将来へ伸ばしません。顧客別価格改定、受注残、失注、設備保守、採用を織り込みます。正常化は利益を高く見せる作業ではなく、次の経営者が必要な費用を含める作業です。
レンズ3.技術の再現性
特許数や設備台数だけでなく、顧客要求を製造条件へ変換し、複数人が品質を再現できるかを評価します。標準書、製造データ、金型、検査、教育、改訂、異常対応があるほど、個人依存リスクを説明しやすくなります。一人の名人へ集中している場合、その技能は重要でも、引継ぎ期間と残留条件が価値に大きく影響します。
技術を数値へ置き換える際は、その技術が生む粗利、失注回避、顧客継続、新製品可能性、再製作削減を検討します。将来の期待を二重に利益へ足さないようにします。技術プレミアムと将来収益は別名で同じ価値を表している場合があります。
レンズ4.顧客基盤
顧客数、上位集中、取引年数、契約、製品ライフ、担当関係、回収、粗利、失注を見ます。著名建築物への納入は信頼材料ですが、次の受注を保証しません。反復するショーケース・車両・産業用途、地域の修繕など、異なる継続性を分けます。
買い手が自社販路へ展開できる場合、対象会社単独より高い価値を感じることがあります。しかし、クロスセルには顧客承認、設備能力、営業教育が必要です。シナジー価値を売り手と買い手のどちらがどの程度受け取るかは交渉であり、一律の式はありません。
レンズ5.必要投資
取得後三年から五年に必要な維持・更新・成長投資を見ます。炉、切断、洗浄、加工、クレーン、車両、建物、IT、安全、環境、採用・教育を含めます。売り手が投資を先送りして利益を高く見せていた場合、その費用は将来キャッシュフローを下げます。一方、買い手の既存設備を使えるなら負担が減る可能性があります。
設備投資額だけでなく停止期間と顧客移管を考えます。新設備の立上げ中に旧設備を止めれば、納期や品質を損なう可能性があります。並行運転、外注、在庫、顧客承認の費用を計画します。
レンズ6.取引条件とリスク分担
同じ表示価格でも、現金一括、分割、アーンアウト、役員退職金、賃貸、借入返済、運転資金調整、表明保証、補償、競業、旧経営者の勤務で実質が変わります。成立確率、決済資金、前提条件、保証解除も比較します。高い提示額でも条件達成が難しい場合や、調査後の調整幅が広い場合があります。
売り手は提示価格を見た時、誰が、いつ、何を条件に受け取り、税・費用・債務を引いた後に何が残るかを資金フローへします。従業員・拠点等の非価格条件も同じ表へ置きます。専門家の助言を受け、理解できない条項を「一般的だから」と受け入れないことが重要です。
買い手類型ごとに変わる期待と確認事項
同業加工会社
加工工程、材料、品質を理解しやすく、設備相互利用、外注内製化、地域補完を検討できます。一方、顧客重複、拠点集約、余剰設備、競争情報が論点です。候補者探索の初期は顧客名・単価・製造条件を匿名化し、必要性に応じて段階開示します。買収後にどの工場へ何を残すか、顧客承認と物流を確認します。
材料メーカー・卸
材料調達、商品開発、販売網との連携が期待できます。加工現場を持つことで顧客課題を早く得られる一方、自社材料を優先して既存の最適な調達が変わる可能性があります。顧客指定品、複数メーカー対応、与信、在庫、競合顧客への中立性を確認します。
建設・サッシ・内装会社
設計、加工、施工をつなぎ、納期と責任を一元化できる可能性があります。ただし、製造会社が外部の競合施工会社へ供給している場合、買収後の取引継続に懸念が生じます。外販方針、情報遮断、価格、優先順位を明確にします。
多角化事業会社
本事例のように、既存グループにない分野へ参入する買い手です。資金、管理、人材、別技術を持ち込める一方、対象会社の専門経営陣へ依存します。買い手が知らないことを認識し、現場に学ぶ体制があるか、取締役・投資審査・内部統制をどう接続するかを確認します。
投資会社・ファンド
経営支援、資本政策、追加買収、将来の再譲渡を前提とする場合があります。保有期間、経営陣出資、追加投資、借入、KPI、出口方針、従業員・拠点への考えを確認します。ファンドという属性だけで短期志向・長期志向を決めつけず、個別方針と実績を見ます。
どの類型にも良し悪しが固定されているわけではありません。売り手が守りたいものと、買い手が価値を感じるものの重なりが重要です。候補者の肩書より、具体的な100日計画、投資、顧客、権限、過去案件の運営を聞きます。
候補者比較で使う共通採点表
候補者ごとに、価格、決済確実性、ガラス業の理解、技術者の位置付け、設備投資、工場・拠点、雇用・処遇、顧客重複、情報管理、経営者保証、旧経営者の役割、100日計画を五段階で仮採点します。点数だけで決めず、評価根拠と未確認事項を隣の列へ書きます。高い価格を提示した候補が、資金調達や顧客同意を前提にしている場合は、条件成立の確度を別に評価します。
初回面談、意向表明、デューデリジェンス、最終契約の各段階で採点を更新します。説明が変わった項目は、悪いと即断せず、調査で新事実が判明したのか、当初の理解が不足していたのかを確認します。売り手自身の希望も固定ではなく、従業員面談や家族協議で変わることがあります。変更日と理由を残し、交渉担当者の印象だけで候補を選ばないようにします。
候補者評価で立ち止まるべき兆候
秘密保持前に顧客名・図面・製造条件を大量に求める、資金源を説明しない、工場を見ずに確約を迫る、経営者保証の解除を金融機関確認なしに断言する、従業員へ無断接触する場合は、支援者・専門家と手順を見直します。一つの兆候だけで不適切と断定せず、必要性、権限、是正意思を確認します。
反対に、質問が細かいことや課題を指摘すること自体は悪い兆候ではありません。加工限界、設備停止、顧客承認、再製作まで確認する候補は、事業を理解しようとしている可能性があります。重要なのは、質問目的を説明し、受け取った情報を管理し、課題を価格交渉だけでなく承継計画へ反映する姿勢です。
ガラス加工会社の売り手向け実務チェックリスト
1.公開前に経営者が決めること
- 譲渡を検討する理由と希望時期を、健康、家族、投資、後継者、事業成長に分けた
- 従業員、工場、会社名、顧客供給、旧経営者の関与について優先順位を付けた
- 株主と家族の意向、株式取得経緯、相続、名義を確認した
- 個人所有の工場、土地、設備、車両、知財、電話番号を区分した
- 借入、担保、経営者保証、配偶者保証を一覧にした
- 親族内・従業員・第三者承継を同じ条件で比較した
- 情報を知る社内外のメンバーと秘密保持ルールを決めた
2.加工技術を説明する資料
- 品種、板厚、寸法、形状、曲率、穴、端面、熱処理、貼合等の加工能力表を作った
- 自社内製、子会社加工、外注加工、対応不可を区別した
- 受注、設計確認、材料、金型、加工、検査、梱包、出荷の工程図を作った
- 代表案件を用途、課題、工程、品質、納期、再受注で説明できる
- 製造条件、図面、プログラム、標準書の保存先とアクセス権を確認した
- 顧客所有の型・治具・図面と自社所有物を分けた
- 特許、商標、意匠、営業秘密、ライセンスを一覧化した
- 不具合・再製作・断った案件を原因と判断基準で整理した
3.設備・工場を説明する資料
- 設備のメーカー、型式、能力、取得年、保守、停止、部品、更新費を記載した
- カタログ能力と安定生産できる実能力を分けた
- 設備別の稼働、段取、歩留まり、エネルギー、人員を把握した
- リース、割賦、借用、所有権留保、顧客所有を区別した
- 電力、燃料、水、圧縮空気、排水、基礎、撤去の条件を確認した
- 入荷から加工・検査・出荷までの工場動線を図にした
- 労災、火災、設備事故、行政指導、保険請求を整理した
- 土地・建物の登記、境界、増築、消防、環境、賃貸を確認した
4.従業員・技能を説明する資料
- 工程別に主担当、代替者、教育中、外注を技能表にした
- 資格、更新、有効期限、実務経験、会社変更時の手続を確認した
- 熟練者の退職予定と引継ぎ可能期間を把握した
- 就業規則、雇用契約、時間外、休暇、退職金、社会保険を確認した
- 未払残業、名目請負、長期休職、労災等の課題を隠さず整理した
- 教育を動画撮影だけで終わらせず、別担当が再現・検証した
- 成約後の役割、待遇、権限、勤務地、評価の希望を把握した
- 個人情報を初期資料で匿名化した
5.顧客・営業基盤を説明する資料
- 顧客別の売上、粗利、製品、用途、取引年数、回収条件を過去3〜5年で整理した
- 顧客が選ぶ理由を、技術、品質、納期、提案、物流、価格に分けた
- 顧客集中、案件集中、季節性、失注、受注残を把握した
- 基本契約、品質協定、秘密保持、株主変更条項を確認した
- 社長だけが担当する顧客へ第二担当を配置した
- 共同開発、顧客所有の知財・型・データを区別した
- 未解決クレーム、保証、預かり品、支給材を一覧化した
- 顧客説明の時期、説明者、継続窓口を計画した
6.仕入・物流・外注を説明する資料
- 板ガラス・中間膜・封着材・副資材の仕入先と代替先を記載した
- 価格改定、最低ロット、標準納期、運賃、与信、支払条件を整理した
- 外注先の加工範囲、品質、秘密保持、代替性を確認した
- 車両、積載寸法、専用ラック、梱包、荷役、回収を可視化した
- 破損・再配送・待機・緊急便を原価へ含めた
- 仕入先や外注先へ株主変更を通知・同意する条件を確認した
7.財務・価格を説明する資料
- 月次損益を加工種類・顧客・用途・法人別に確認した
- 材料、電力、燃料、労務、外注、運賃、再製作を原価へ反映した
- 在庫を品種・板厚・寸法・滞留・使用可能性で棚卸しした
- 役員関連費用、個人不動産、臨時損益を根拠付きで整理した
- 更新投資、修繕、撤去、環境対応を将来負担として検討した
- 純資産、収益力、将来キャッシュフローの複数視点で価値を検討した
- 譲渡対価、会社に残す運転資金、成約後投資を混同していない
- 税引後手取りと株主・会社の受取を専門家と確認した
8.買い手候補へ質問すること
- なぜガラス加工へ参入・拡大したいのか
- 自社のどの技術、設備、顧客、地域を評価しているか
- 買収後の社長、工場長、技術・品質責任者をどう置くか
- 設備投資の候補、時期、承認基準、資金をどう考えるか
- 顧客重複と競合、販売窓口、価格をどう扱うか
- 会社名、拠点、雇用、勤務地、処遇をどう考えるか
- 購買、物流、システム、規程をいつ統合するか
- 過去に買収した会社で何を変え、何を残したか
- 資金調達は確定しているか、前提条件は何か
- 成約後100日の責任者と会議体をどう設計するか
9.デューデリジェンスと最終契約
- 資料へ基準日、単位、作成者、出典を付けた
- 事実、経営者の見解、未確認事項を分けて回答した
- 候補者の工場視察で安全、撮影、顧客情報を管理した
- 重要課題を価格、前提条件、是正、表明保証、補償へ振り分けた
- 株式譲渡か事業譲渡かを、契約・許可・雇用・税務で比較した
- 経営者保証の解除を金融機関と確認した
- 表明保証の知識限定、期間、金額上限、開示効果を確認した
- 旧経営者の引継ぎ役割、時間、報酬、終了条件を定めた
- 従業員・顧客への発表文と質問回答を共同作成した
- 不成立時の資料返却、データ消去、接触禁止を確認した
10.成約後100日
- Day1の受注、発注、支払、給与、システム、事故連絡を確認した
- 主要顧客と仕入先へ新旧担当者が説明した
- 受注、納期、歩留まり、不適合、残業、退職兆候を週次で見た
- 安全・法令・資金以外は、変更前に現行手順の理由を観察した
- 技能者の教育時間を生産計画へ織り込んだ
- シナジー案件を試作・評価・量産の段階で管理した
- 購買や物流統合の前後で納期・品質・原価を測った
- 売り手と買い手が合意した条件の進捗を確認した
事例を読むときに経営者が自社へ投げかけたい20問
- 当社を買う相手は、設備ではなく加工判断のどこを評価するだろうか。
- 社長が明日不在でも、誰が受注可否と価格を決められるか。
- 最も利益を生む製品と、最も炉・人員を占有する製品は同じか。
- 仕様上できる加工と、安定品質で受けられる加工を区別しているか。
- 金型、治具、図面、製造データの所有者は明確か。
- 主要設備が一週間止まった場合の代替先と顧客連絡は決まっているか。
- 特殊品の再製作費と緊急輸送費を案件粗利へ入れているか。
- 顧客が当社を選ぶ理由を社長以外が説明できるか。
- 主要顧客との関係は、個人の携帯電話以外に記録されているか。
- 仕入先の与信や例外納期は、株主変更後も続く契約か。
- 熟練者の技能を誰がどの期限で学ぶか決めているか。
- 安全、品質、環境の事故・未遂を改善資料として残しているか。
- 古い設備を維持・更新・外注した三案の費用を比較したか。
- 買い手の販路で受注が増えた時、どの工程が最初に詰まるか。
- 共同開発の知財、試作費、量産責任を決められるか。
- 複数法人のどこに契約、人、設備、利益があるか図示できるか。
- 希望する譲渡対価のほかに、会社へ必要な運転資金と設備投資はいくらか。
- 経営者保証の対象債務を一件ずつ特定したか。
- 会社名・工場・雇用を残したい理由と期間を買い手へ説明できるか。
- 成約から一年後、何をもって「承継できた」と評価するか。
ガラス加工会社のM&A事例に関するよくある質問
Q1.この取引はいつ、どのような形で行われましたか。
イチネンホールディングスの2021年10月1日付適時開示によると、同日開催の取締役会で新光硝子工業の株式取得を決議し、同日付で10万株を取得して議決権所有割合100%としました。新光硝子工業の子会社である新生ガラスも買い手のグループに入りました。
Q2.取得価額はいくらでしたか。
後日の2022年3月期有価証券報告書は、新光硝子工業と子会社1社の株式取得価額を1,420百万円と開示しています。対象会社が保有していた現金及び現金同等物378百万円を差し引いた取得のための支出は1,041百万円です。これは株式取得の会計上の情報であり、売り手株主の税引後手取りや個別条件を示すものではありません。
Q3.買い手は何を評価していましたか。
公式発表は、対象2社の製品開発力、技術力、営業基盤を挙げています。また、新光硝子工業が持つガラス製品加工技術と、買い手グループのケミカル、機械工具販売、合成樹脂の製品製造ノウハウを融合し、新しい事業分野を開拓する方向性を示しました。
Q4.売上や利益が下がっていても買い手は見つかりますか。
本事例の開示3期では新光硝子工業の売上・営業利益が低下していましたが、これだけで取引理由や価格判断を説明できません。一般には、低下要因、受注残、顧客、技術、設備、正常収益力、必要投資、買い手との組合せを検討します。赤字・減収でも必ず成立するという意味ではなく、事実と改善可能性を具体化する必要があります。
Q5.負ののれんが出たのは、対象会社の価値が低かったからですか。
そのようには断定できません。負ののれんは、取得時に識別した資産・負債の会計上の評価と取得原価の関係で生じます。2022年3月期には259百万円が計上されましたが、技術・従業員・顧客の価値、売り手の交渉、税引後手取りを単独で評価する指標ではありません。
Q6.加工設備が古いと企業価値は下がりますか。
設備年齢だけでは決まりません。実能力、品質、稼働、保守、部品、技能者、顧客需要、代替生産、更新費を確認します。古くても特定製品を安定生産できる設備には事業価値があり得ますが、停止や安全のリスクを隠すべきではありません。維持・更新・外注の選択肢を数字で示します。
Q7.特殊な加工ノウハウは、買い手へどこまで開示すべきですか。
初期段階で秘密の製造条件を全て渡す必要はありません。匿名概要、秘密保持後の能力資料、独占交渉・調査段階の詳細というように段階を分けます。営業秘密の管理、顧客との守秘、必要性、アクセス権、返却・消去を確認します。技術評価に必要な範囲は専門家と設計してください。
Q8.同業の買い手と異業種の買い手では、どちらが適していますか。
目的によります。同業は顧客・調達・設備を理解しやすい一方、顧客重複、拠点統合、競合情報が論点です。異業種は資金や別の技術・販路をもたらす可能性がある一方、ガラス固有の品質・安全・生産を学ぶ必要があります。価格だけでなく、雇用、工場、技術、顧客、投資、PMIを比較します。
Q9.対象会社の買収後の成果は公開されていますか。
買い手の法定開示・統合報告書には、連結範囲への追加、その他事業への位置付け、販売力・技術力・生産力を高める方針、後年のガラス加工事業拡大が記載されています。ただし、ガラス単独の詳細利益、顧客維持率、技術移転、個別シナジーの成果は公開資料だけでは十分に分かりません。本記事は確認できる範囲を超えて成功・失敗を判定しません。
Q10.自社も同じような買い手を探せますか。
同じ相手や条件を保証することはできません。まず自社の加工能力、設備、技能者、顧客、地域、財務、必要投資を棚卸しし、同業補完、隣接業種、異業種参入のどの候補に価値があるか仮説を作ります。当センターの対象業種と事例研究も参考にし、秘密保持前は社名・顧客名を伏せて探索します。
まとめ:買い手が取得したのは、加工会社を動かす組合せ
本事例の公式発表には、製品開発力、技術力、営業基盤、買い手の経営資源、他事業との技術融合という複数の価値が示されています。さらに、対象会社の子会社もグループへ入ったため、曲げガラスだけでなく、強化・複層等を含む加工機能のまとまりが取引対象になりました。後日の法定開示によって取得価額と取得時資産・負債も確認できます。
一般の売り手が学ぶべき点は、大企業に買われたという結果ではありません。自社の価値を、設備、技能者、製造条件、顧客、用途、外注、物流、品質、法人間連携の組合せとして説明することです。数字が一時的に弱い場合でも、原因と再現可能な能力を分けて示します。反対に、抽象的な「高い技術力」だけで将来収益を保証しない姿勢も必要です。
ガラス加工会社の譲渡を検討し、どの資料から作ればよいか整理したい方は、ガラスM&Aセンターについてをご確認の上、譲渡企業様専用窓口へご相談ください。ご相談段階の情報は限定し、取引先や従業員への連絡時期は経営者と協議します。
参考資料
- イチネンホールディングス「新光硝子工業株式会社の株式取得(子会社化)及び人事異動に関するお知らせ」(2021年10月1日)
- イチネンホールディングス「2022年3月期 有価証券報告書」(EDINET)
- 新光硝子工業「株式会社イチネンホールディングスのグループ企業へ」
- 新光硝子工業「新生ガラス株式会社の買収に関するお知らせ」(2018年)
- 新光硝子工業「会社案内」
- 新光硝子工業「曲げガラス」技術紹介
- 新光硝子工業「ガラスの加工技術紹介」
- イチネンホールディングス「統合報告書2022」
- イチネンホールディングス「統合報告書2023」
- イチネンホールディングス「その他事業」
- イチネンホールディングス「日石硝子工業株式会社からの事業譲受を目的とした新設分割会社の株式取得(子会社化)の完了及び人事異動に関するお知らせ」(2025年)
- イチネンホールディングス「対処すべき課題・ガラス事業の方針」
- マールオンライン「イチネンHD、ガラス加工製品製造販売の新光硝子工業を買収」
注意書き:本稿は上記公開資料を基に、ガラス業界の事業承継を検討する売り手向けに作成した事例研究です。公開されていない交渉、価格算定、顧客、技術条件、人事、契約内容を推測せず、当事者への評価・批判を目的としません。「当センターの分析」は一般的な実務上の示唆であり、各社や公的機関の公式見解ではありません。数値は各資料の基準日・単位を確認し、意思決定時には最新の法務・税務・会計・技術情報を専門家へ確認してください。